


















Guerra, petróleo e lucros extraordinários
Onde investir durante uma crise
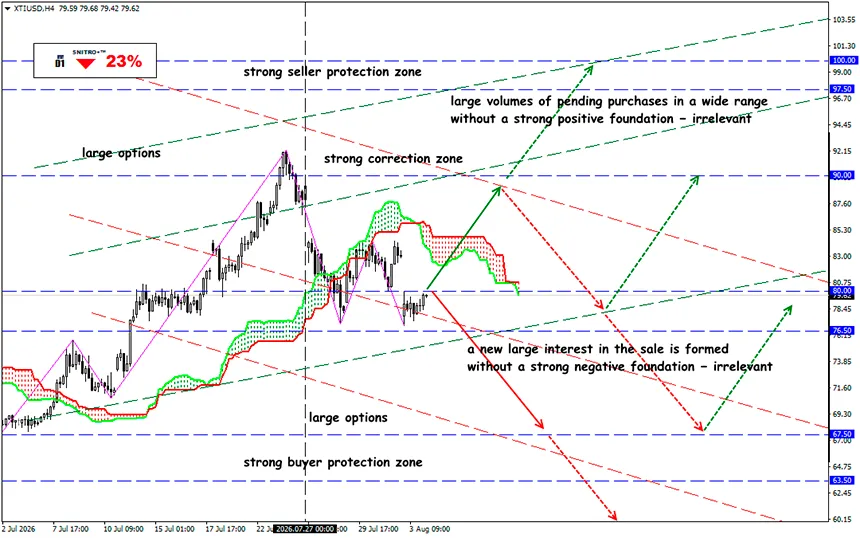
XTI/USD
Zona-chave: 76.50 - 81.50
Compra: 83.50 (após uma quebra decisiva acima dos 83.00); objetivo 87.50; Stop Loss 82.80
Venda: 76.00 (com fortes fundamentos negativos); objetivo 73.50-71.50; Stop Loss 76.70
A perturbação da navegação através do Estreito de Ormuz, a redução das exportações de produtos petrolíferos refinados da Rússia e a limitada capacidade excedentária de refinação aumentaram acentuadamente as margens de refinação. Como resultado, os preços dos combustíveis refinados subiram muito mais rapidamente do que os preços do petróleo bruto, enquanto o principal indicador de rentabilidade da indústria — o crack spread, ou a diferença entre os preços dos combustíveis e os custos de aquisição do petróleo bruto — alargou-se de forma significativa.
Recordemos.
No segundo trimestre de 2026, o setor da refinação tornou-se um dos segmentos energéticos mais rentáveis do mundo. Os analistas destacam que muitas empresas apresentaram os seus melhores resultados financeiros dos últimos anos graças às margens recorde de refinação e à forte procura de produtos petrolíferos.
O conflito militar envolvendo o Irão beneficiou sobretudo as empresas de refinação localizadas fora do Médio Oriente. As perturbações no abastecimento através do Estreito de Ormuz fizeram subir simultaneamente os preços do petróleo bruto e provocaram uma escassez ainda maior de gasóleo, combustível de aviação e gasolina.
As refinarias norte-americanas foram as maiores beneficiadas, uma vez que têm acesso a fornecimentos de petróleo dos Estados Unidos, do Canadá e da Venezuela e não dependem diretamente dos carregamentos através do Estreito de Ormuz.
No início de agosto de 2026, os preços do gasóleo e do combustível de aviação nos Estados Unidos estavam cerca de 41% acima dos níveis registados antes da imposição das restrições à navegação no estreito. Durante o pico da escalada do conflito, o Brent atingiu os 126 dólares por barril. Ao mesmo tempo, as exportações de produtos petrolíferos refinados da Rússia e da China diminuíram, permitindo às refinarias mais eficientes praticamente ditar os preços no mercado global.
- As empresas que atualmente registam os maiores lucros incluem a Valero Energy (NYSE: VLO), Marathon Petroleum (NYSE: MPC), Phillips 66 (NYSE: PSX), ExxonMobil (NYSE: XOM), Chevron (NYSE: CVX), HF Sinclair (NYSE: DINO) e PBF Energy (NYSE: PBF).
- Do ponto de vista do equilíbrio entre resiliência do negócio e potencial de crescimento, a Valero Energy, a Marathon Petroleum e a Phillips 66 parecem ser os investimentos mais atrativos. Estas empresas operam as maiores redes de refinação, mantêm balanços sólidos e são capazes de preservar uma elevada rentabilidade mesmo que os preços do petróleo bruto diminuam gradualmente.
- Os investidores dispostos a assumir um risco mais elevado em troca de um maior potencial de retorno poderão considerar particularmente atrativas a HF Sinclair e a PBF Energy. Estas empresas beneficiam mais do que a maioria da expansão das margens de refinação, mas também são mais vulneráveis caso essas margens comecem a diminuir.
Naturalmente, a prioridade imediata dos governos é reconstituir as reservas de combustíveis que foram reduzidas durante o conflito. Segundo a Administração de Informação sobre Energia dos Estados Unidos (EIA), as reservas mundiais de petróleo diminuíram 5,1 milhões de barris por dia no segundo trimestre e deverão cair mais 2,2 milhões de barris por dia no terceiro trimestre. A reposição das reservas de gasóleo, combustível de aviação e gasolina exigirá bastante tempo, sustentando uma procura contínua por produtos refinados.
A pressão política continua a ser um fator de risco adicional. O Presidente Trump já criticou publicamente as principais empresas petrolíferas por apresentarem lucros recorde e apelou à redução dos preços da gasolina, o que poderá aumentar a probabilidade de um reforço da supervisão governamental sobre o setor.
Então, o que significa isto?
Ainda assim, os investidores não devem esperar que estes lucros extraordinários durem para sempre. Um cessar-fogo duradouro com o Irão, a reabertura total do Estreito de Ormuz e a normalização das exportações poderão reduzir rapidamente os crack spreads. Ao mesmo tempo, preços persistentemente elevados da gasolina poderão enfraquecer a procura e desencadear respostas políticas, desde restrições às exportações até impostos sobre lucros extraordinários. Entre os riscos adicionais encontram-se acidentes em refinarias, paragens para manutenção, aumento dos custos do petróleo pesado e uma desaceleração da economia mundial.
O cenário-base para os próximos dois a três trimestres continua favorável ao setor da refinação. Mesmo uma reabertura parcial da navegação através do Estreito de Ormuz não eliminará imediatamente a escassez de produtos refinados. A capacidade excedentária global de refinação continua limitada, a construção de novas refinarias demora anos e as instalações danificadas ou desativadas não podem regressar rapidamente à operação.
Por isso, atuamos com prudência e evitamos riscos desnecessários.
Lucros para todos!


