


















As ações norte-americanas arrefecem após o rali das fabricantes de chips
O que esperar do mercado acionista no terceiro trimestre
SP500
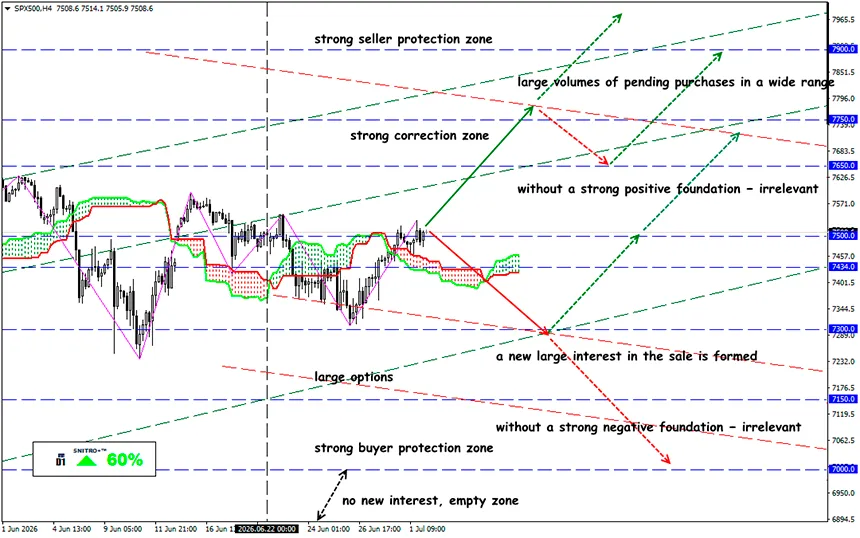
Zona-chave: 7.400 - 7.550
Compra: 7.600 (num rompimento decisivo acima dos 7.500); alvo 7.850; StopLoss 7.530
Venda: 7.350 (com um forte cenário fundamental negativo); alvo 7.150-7.100; StopLoss 7.420
Os mercados acionistas globais iniciaram o novo trimestre com cautela, sobretudo depois de os mais recentes dados do mercado de trabalho dos Estados Unidos terem desapontado os investidores especulativos. A incerteza em torno das negociações entre os Estados Unidos e o Irão continua a afetar o sentimento do mercado. Ao mesmo tempo, os investidores asiáticos acompanham atentamente a possibilidade de uma intervenção do Banco do Japão (BOJ), depois de o iene ter caído para o nível mais baixo dos últimos 40 anos.
Os futuros das ações norte-americanas recuaram. A queda foi limitada, mas ocorreu num momento oportuno, uma vez que os investidores iniciaram a segunda metade do ano com os principais índices próximos dos seus máximos históricos.
Recordemos:
Durante os primeiros seis meses de 2026, o Dow Jones valorizou 8,9%, registando o seu melhor desempenho no primeiro semestre desde 2021. O S&P 500 avançou 9,6%, enquanto o Nasdaq subiu 12,8%. O índice de pequenas empresas Russell 2000 disparou quase 22%, alcançando o melhor resultado de um primeiro semestre desde 1991.
O principal motor do mercado continua a ser a forte valorização das ações dos fabricantes de semicondutores e das empresas ligadas à inteligência artificial. As fabricantes de chips transformaram o setor tecnológico no líder do atual mercado em alta. Apenas durante o segundo trimestre, a Micron, a Intel e a Advanced Micro Devices acrescentaram aproximadamente 2 biliões de dólares à sua capitalização bolsista combinada.
Entretanto, as chamadas "Magnificent Seven" perderam 2,3 biliões de dólares em valor de mercado, à medida que os investidores direcionaram a sua atenção para as empresas de semicondutores. A confiança dos investidores tornou-se fortemente concentrada na infraestrutura de IA: embora as perspetivas de longo prazo permaneçam positivas, o ritmo das compras agressivas começa a desacelerar.
A segunda metade do ano começa com uma margem de erro muito menor.
- A atenção do mercado está novamente centrada na política monetária. Os investidores acompanham atentamente quaisquer sinais de que a Reserva Federal possa voltar a aumentar as taxas de juro, uma vez que a inflação continua a ser uma preocupação importante. Atualmente, os contratos de futuros atribuem uma probabilidade de 33% a uma subida das taxas da Fed no final deste mês. A probabilidade de um aumento em setembro é estimada entre 67% e 88%.
- O dólar está a enfraquecer enquanto as ações continuam a subir. Em junho, a economia norte-americana criou apenas 57.000 postos de trabalho, face às expectativas de um aumento de 110.000. O fraco crescimento do emprego constitui um argumento contra uma nova subida das taxas de juro. Ainda assim, é provável que a Reserva Federal continue a concentrar-se principalmente na inflação elevada.
- Os investidores esperam resultados sólidos do setor tecnológico em meados de julho. Bons resultados ajudariam a justificar as avaliações elevadas e a atrair capital adicional. Entretanto, o aumento dos rendimentos das obrigações do Tesouro — em particular da obrigação a 10 anos, que já atingiu 4,46% — juntamente com o risco de uma política monetária mais restritiva, poderá exercer pressão adicional sobre o mercado das criptomoedas.
O que significa isto?
A queda inicial dos futuros acionistas não apaga os impressionantes ganhos do primeiro semestre, mas demonstra o quão sensível se tornou o sentimento dos investidores. Uma parte significativa do otimismo já foi incorporada nos preços do mercado.
Se os resultados empresariais, os investimentos em inteligência artificial e os indicadores económicos permanecerem sólidos, o rali poderá estender-se para além das ações dos fabricantes de semicondutores. No entanto, se a inflação continuar persistente ou se aumentarem as expectativas de novas subidas das taxas de juro, o mesmo impulso que anteriormente impulsionou as ações poderá tornar o mercado muito mais vulnerável a uma correção mais acentuada.
O S&P 500 está a estabilizar junto de um importante nível de suporte, enquanto as expectativas macroeconómicas continuam a limitar a recuperação. Os fracos dados económicos dos Estados Unidos reduziram as expectativas de uma nova subida das taxas no curto prazo. A procura institucional permanece frágil e a estrutura técnica continua sob pressão.
Enquanto os compradores não recuperarem a zona dos 7.550–7.650 pontos, o atual movimento de recuperação será, muito provavelmente, visto apenas como uma correção. Uma quebra abaixo dos 7.100 pontos aumentaria significativamente a probabilidade de uma nova onda descendente.
Por isso, atuamos com prudência e evitamos riscos desnecessários.
Bons lucros para todos!


