


















Tradição: risco de lucro com vendas em maio
Porque poderá ser necessário vender em maio
SP500
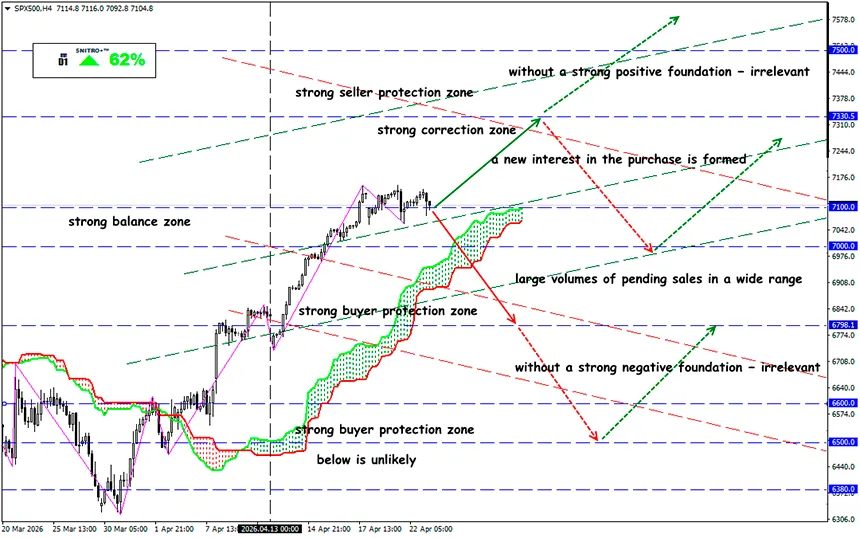
Zona-chave: 7,000 - 7,200
Compra: 7,150 (em caso de fundamentos positivos fortes); alvo 7,300-7,350; StopLoss 7,080
Venda: 6,950 (num rompimento decisivo acima de 7,000); alvo 6,750-6,700; StopLoss 7,020
O índice S&P 500 fechou em um nível recorde de 7041 em 17 de abril de 2026, apenas semanas após uma queda de cerca de 10% provocada por preocupações com a guerra no Irão. Este rally ocorre no contexto do conhecido aviso sazonal: “Sell in May and go away.”
Lembrete:
O desempenho médio do S&P 500 de novembro a abril é de +7.2%, enquanto de maio a outubro não excede 2.3%. Este padrão é real, mas é uma substância muito “frágil”.
Quatro dos cinco maiores saltos diários do S&P 500 este ano ocorreram durante o período da guerra, enquanto a capitalização das “Magnificent Seven” aumentou em $2.5 trilhões em oito dias.
Normalmente, os retornos de maio a outubro são ligeiramente positivos, mas este ano existem três riscos específicos:
- um choque no petróleo que ainda não terminou totalmente;
- sobrevalorização das ações e dívida de margem próxima de máximos históricos;
- um “thriller” em torno da substituição da liderança da Fed.
Os mercados têm um histórico documentado de “testar” novos presidentes da Fed. Por exemplo, sob Powell, o S&P 500 caiu quase 20% no final de 2018 após comentários hawkish, enquanto Alan Greenspan enfrentou o crash de 1987 pouco depois de assumir o cargo.
Espera-se amplamente que a Fed sob Warsh seja mais hawkish em relação à inflação, mas menos acomodativa quanto à fraqueza do mercado de trabalho.
O rally atual não foi iniciado por otimistas, mas por hedge funds a fechar posições short; o momentum foi captado por estratégias de seguimento de tendência e depois por investidores de retalho.
Isto significa que enfrentamos não apenas vendas em pânico, mas também a necessidade de reduzir o risco antes da calmaria do mercado no verão.
O atual conflito no Médio Oriente encaixa-se nesta narrativa. Embora os preços tenham recuado dos máximos após o recente cessar-fogo, um preço do petróleo sustentado acima de $100 leva diretamente a maior inflação, o que por sua vez retira à Fed a capacidade de cortar taxas. Segundo o cenário “bearish” da Goldman Sachs, nessas condições o S&P 500 pode cair para 5400, cerca de 23% abaixo dos níveis atuais.
Mesmo que o cenário não se materialize totalmente, o impulso inflacionário causado pelo aumento dos preços da energia reduz o potencial de crescimento na segunda metade do ano.
O rally de abril levou o S&P 500 de volta a máximos históricos, mas não resolveu a questão de avaliar corretamente a qualidade deste movimento. O forward P/E está atualmente em 20.9x, acima da média de 5 anos (19.9x) e da média de 10 anos (18.9x). O mercado está a precificar crescimento contínuo dos lucros.
Mas há um problema. Atualmente, as 10 maiores ações representam 39% da capitalização do S&P 500 e 31% dos seus lucros. Quando um pequeno grupo de mega caps determina tanto o preço como o lucro, um único relatório negativo de empresas como NVIDIA ou Microsoft pode impactar todo o índice.
E qual é o resultado?
As emoções e o comportamento coletivo do mercado influenciam agora os preços mais rapidamente e com mais força do que os fundamentos. Em Wall Street, as operações TACO (Trump Always Chickens Out) são amplamente utilizadas — o mercado acredita que Trump irá sempre recuar quando as ações caem significativamente, tornando o próprio mercado um limite para a Casa Branca.
Especialistas do JPMorgan aumentaram a sua meta para o S&P 500 no final de 2026 de 7200 para 7600 pontos, implicando cerca de 7% de potencial de subida a partir dos níveis atuais.
O principal risco é que os preços estão cada vez mais desligados da realidade. Petroleiros mal conseguem passar pelo Estreito de Ormuz, os stocks globais de petróleo estão a diminuir e a geopolítica permanece sem solução. No entanto, o mercado negocia com base no sentimento e não nos dados.
No médio prazo, devem ser consideradas posições long em futuros de ouro, juntamente com especulação cautelosa em futuros de petróleo bruto, uma vez que ambos podem beneficiar se o stress geopolítico e a procura por proteção contra inflação se mantiverem elevados.
Assim, agimos com prudência e evitamos riscos desnecessários.
Lucros para todos!


