


















O iene está a cair, mas ainda não está a afundar
A moeda japonesa está quase três vezes subvalorizada face ao dólar
EUR/JPY
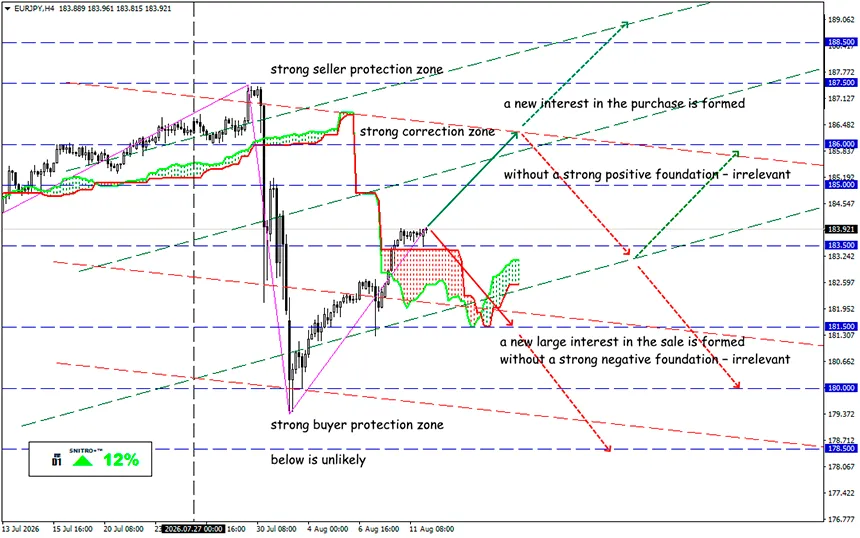
Zona-chave: 183.00 - 184.50
Compra: 185.00 (com fortes fatores fundamentais positivos); objetivo 187.50; StopLoss 184.30
Venda: 182.50 (após um novo teste de 183.50); objetivo 181.00-180.50; StopLoss 183.20
O iene parece realmente extremamente barato em termos reais, mas isso não significa que o mercado seja obrigado a fazê-lo regressar imediatamente a algum “valor justo” teórico. A avaliação da moeda indica a direção da assimetria de longo prazo, enquanto o momento de uma reversão é determinado pelos diferenciais das taxas de juro, custos de carry, fluxos de capital, balanço energético e pela resposta do Banco do Japão.
Ainda não existem sinais de uma catástrofe, mas alguns indicadores pouco convencionais sugerem que, se o objetivo fosse aproximar o poder de compra dos níveis observados noutros países de rendimento elevado, o iene teria de se valorizar significativamente.
Recordemos:
O iene ficou no centro das atenções após a maior intervenção cambial coordenada entre os Estados Unidos e o Japão dos últimos 15 anos. As autoridades entraram no mercado depois de a moeda japonesa ter atingido o seu nível mais baixo face ao dólar em 40 anos. Desde então, o iene já devolveu aproximadamente metade dos ganhos obtidos após a intervenção.
Os analistas do Bank of New York calcularam um valor justo para o USD/JPY utilizando o preço de um prato japonês popular, o katsu curry. Os seus cálculos sugerem que a diferença entre a taxa de câmbio de mercado e o poder de compra da moeda é muito maior do que indica o famoso Índice Big Mac da The Economist. O preço do arroz com costeleta de porco e molho de caril parece demonstrar de forma mais clara até que ponto a desvalorização do iene está a ser sentida no Japão.
Assim, a taxa de mercado é de aproximadamente ¥159 por dólar, enquanto os cálculos baseados no Índice Katsu Curry apontam para uma taxa de apenas ¥62,18 por dólar.
- Um iene fraco aumenta o custo dos combustíveis, alimentos, matérias-primas, equipamentos e bens de consumo importados. O BoJ observa que a transmissão das variações cambiais para os preços finais se tornou mais forte do que em períodos anteriores, uma vez que as empresas estão agora mais dispostas a aumentar simultaneamente os preços e os salários.
- Se até uma porção de katsu curry ou uma tigela de ramen se tornar demasiado cara para os consumidores japoneses, é provável que aumente a pressão por uma mudança na política económica.
- A taxa de câmbio efetiva real ampla do iene, calculada pelo BIS com base nos pesos comerciais e na inflação relativa, caiu para 65,30 em junho de 2026, considerando 2020 como 100. Isto representa 34,7% abaixo do nível do ano-base e aproximadamente 11,8% abaixo do valor registado em junho de 2025.
- Nos modelos baseados em preços e poder de compra, o iene está extremamente barato. Nos modelos de balança de pagamentos, contudo, a sua aparente subvalorização fundamental ainda não foi comprovada de forma conclusiva.
Isto explica por que razão não se pode simplesmente comprar a moeda pelo facto de a sua REER estar em níveis historicamente baixos. É necessário um catalisador para que o fator de valor se materialize: aumentos mais rápidos das taxas pelo BoJ, uma redução das operações de carry trade no exterior, repatriamento de capital ou uma queda sustentada dos preços da energia. A posição externa do Japão continua, de forma geral, a corresponder às suas condições fundamentais.
Nas suas perspetivas de julho, a previsão mediana do BoJ para a inflação, excluindo alimentos frescos, no ano fiscal de 2026 é de 2,5%. O mesmo valor é esperado para o índice que exclui alimentos frescos e energia. O banco central considera que os riscos para a inflação estão inclinados para o lado ascendente e afirma explicitamente que pretende continuar a aumentar as taxas à medida que o cenário-base se concretize.
O BoJ observa que os preços mais elevados do petróleo reduzem os lucros das empresas e os rendimentos reais, enquanto um iene mais fraco aumenta os preços das importações e afeta de forma particularmente significativa as pequenas e médias empresas. Ao mesmo tempo, as empresas japonesas com presença global beneficiam da conversão cambial dos lucros obtidos no estrangeiro.
Então, o que significa isto?
Por outras palavras, o euro pode compensar parcialmente a valorização do iene. Por exemplo, se o USD/JPY cair enquanto o EUR/USD sobe simultaneamente, a queda do EUR/JPY poderá ser muito menor do que o esperado.
Enquanto o preço permanecer abaixo de 184.57, a recuperação após a queda provocada pela intervenção parece mais uma correção do que uma retoma completa da tendência de alta. No entanto, um movimento sustentado acima de 188 alteraria esta avaliação.
Por isso, atuamos com prudência e evitamos riscos desnecessários.
Lucros para todos!


