


















O Tesouro dos EUA está a tentar salvar o dólar
O Tesouro está a aumentar o volume de recompras da dívida pública
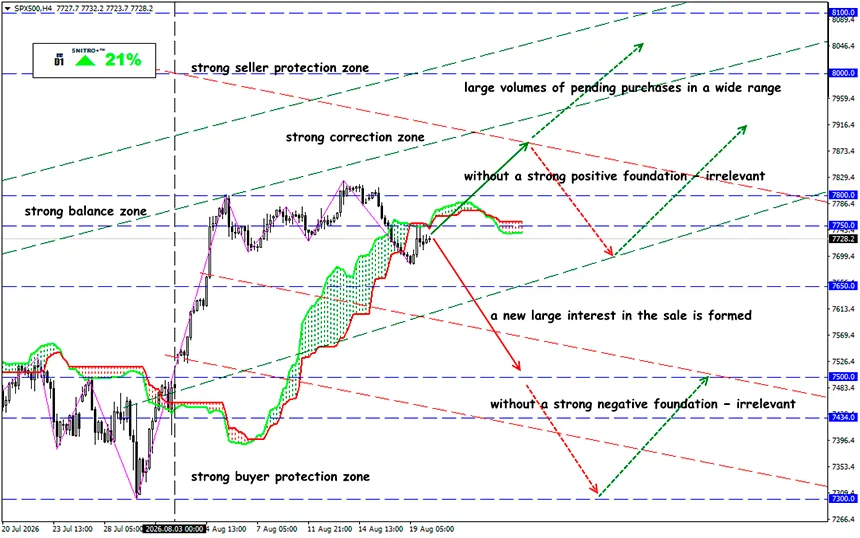
SP500
Zona-chave: 7,700 - 7,800
Compra: 7,850 (após um novo teste de 7,600); objetivo 8,100; StopLoss 7,780
Venda: 7,650 (com fortes fatores fundamentais negativos); objetivo 7,450-7,350; StopLoss 7,720
O dólar está a tornar-se uma potencial vítima dos esforços de Washington para conter os custos dos empréstimos de longo prazo nos EUA. Os investidores estão a reavaliar a moeda depois de o Tesouro ter aumentado as compras de títulos de dívida pública em circulação, levantando questões sobre até onde as autoridades estão dispostas a ir para conter as yields.
O Tesouro irá pelo menos duplicar as recompras de obrigações governamentais de longo prazo depois de as yields terem atingido os seus níveis mais elevados. O novo limite será de pelo menos 4 mil milhões de dólares por operação.
Recordemos:
As obrigações de longo prazo em todo o mundo estão sob forte pressão: os investidores exigem um prémio mais elevado para deter dívida durante várias décadas. Nos EUA, esta pressão está a ser intensificada pelas preocupações com o défice orçamental, pelas elevadas necessidades de financiamento e pelo aumento dos custos do serviço da dívida federal.
- As recompras de obrigações do Tesouro não se destinam principalmente a reduzir o nível global da dívida pública. Em vez disso, permitem ao departamento recomprar títulos mais antigos e menos líquidos, melhorando o funcionamento do mercado.
- O atual processo de recompra visa apoiar a liquidez no segmento do mercado entre as obrigações a 10 e 30 anos, onde a pressão vendedora tem sido mais intensa. Yields mais baixas exercem pressão sobre o dólar.
- O mercado reagiu rapidamente: a yield das obrigações do Tesouro a 30 anos caiu para cerca de 5,185%.
- Hoje, o índice do dólar permaneceu próximo de um mínimo de três meses, depois de ter caído cerca de 0,8% no dia anterior. O iene, o franco suíço e o dólar neozelandês estiveram entre as moedas que se valorizaram face ao dólar.
- O Tesouro também se prepara para emitir 16 mil milhões de dólares em novas obrigações a 20 anos, o que constituirá mais um teste à procura por dívida de longo prazo.
O que isto significa para os mercados obrigacionistas
O anúncio demonstra que o Tesouro está preparado para responder à deterioração da liquidez no segmento de longo prazo da curva de yields. Isto poderá ajudar a reduzir a volatilidade e melhorar as condições de negociação, especialmente para títulos mais antigos que são mais difíceis de comprar e vender.
No entanto, as recompras não eliminam os fatores que estão a pressionar as yields para cima. O elevado endividamento público, o grande défice orçamental e os riscos persistentes de inflação continuam a ser problemas fundamentais. Se estas pressões persistirem, o efeito do aumento do volume de recompras poderá revelar-se temporário, em vez de provocar uma inversão sustentada das yields de longo prazo.
Então, o que significa isto?
A intervenção do Tesouro no mercado aberto resolve um problema, mas poderá criar outro. Yields de longo prazo mais baixas podem aliviar as condições de financiamento, mas, ao mesmo tempo, enfraquecem um dos principais pilares de suporte do dólar.
A confiança na política económica dos EUA está a diminuir: o elevado défice orçamental exige emissões massivas de títulos do Tesouro, enquanto manter os custos de financiamento em níveis aceitáveis está a tornar-se cada vez mais importante para Washington.
Alguns investidores questionam agora se as recompras de obrigações são um sinal de crescente pressão fiscal sobre a moeda. Por enquanto, o dólar continua a beneficiar do suporte proporcionado pela profundidade dos mercados de capitais, pela forte procura por ativos norte-americanos e pelos investimentos relacionados com a IA.
Se o Tesouro dos EUA continuar a conter as yields de longo prazo através de recompras enquanto as necessidades de financiamento público permanecem elevadas, os investidores irão transferir cada vez mais capital para ativos alternativos — o iene, o franco suíço, o euro e o ouro.
E Trump certamente não vai gostar disso.
Por isso, atuamos com prudência e evitamos riscos desnecessários.
Lucros para todos!


