


















Resultados de 2025: o mercado ganha com o dólar

O dólar como principal motor de crescimento
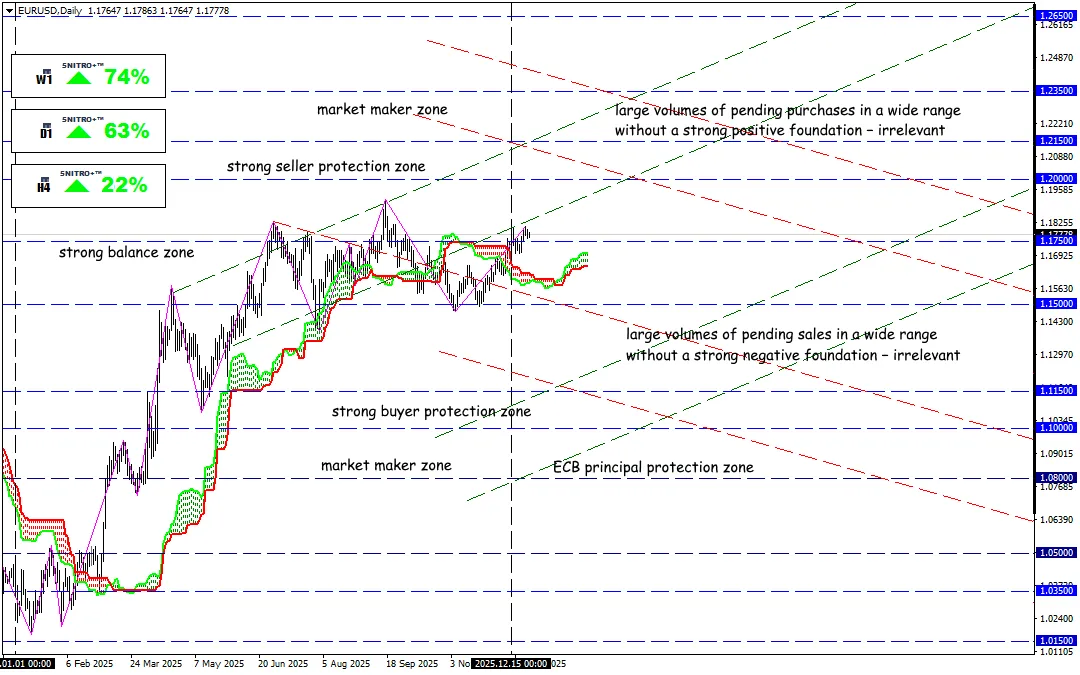
No ano que termina, o dólar norte-americano registou o pior desempenho dos últimos oito anos, com uma queda de cerca de 9% face a um cabaz de moedas principais. Isto resultou de uma reavaliação sistemática, por parte do mercado, da futura política da Reserva Federal, bem como do aumento dos riscos fiscais e da incerteza política. A ideia de trading mais rentável do ano passado foi a tendência de valorização das moedas do G10 face ao dólar.
Mesmo perante dados fortes (como o crescimento do PIB dos EUA no terceiro trimestre), o mercado, no final do ano, continuou focado nas expectativas de flexibilização monetária em 2026, e não na situação atual da economia norte-americana.
A política tarifária de Trump destruiu os argumentos tradicionais do mercado, obrigando as moedas a criar os seus próprios fundamentos.
Euro
A moeda europeia foi uma clara beneficiária do dólar fraco: o EUR/USD subiu cerca de 13–14%.
O BCE suspendeu o ciclo de cortes de taxas, mas, paradoxalmente, o euro fortaleceu-se mesmo durante períodos de flexibilização monetária. Os principais riscos para a UE continuam a ser as barreiras comerciais e a geopolítica, em particular a necessidade de reestruturação económica associada à guerra na Ucrânia.
Libra Esterlina
A GBP teve um desempenho melhor do que o esperado graças à política cautelosa do Banco de Inglaterra, mas ainda assim subiu apenas cerca de 8%.
Em dezembro, o BOE acabou por cortar a taxa para 3,75%, afirmando, contudo, que não está preparado para novos cortes devido aos riscos inflacionistas.
Iene
Apesar da mudança de política do banco central japonês, o USD/JPY mantém-se elevado devido ao diferencial de taxas de juro. Para o mercado, o mais importante não é o facto de o BOJ subir as taxas, mas sim a velocidade da normalização e a taxa “neutra” final. Se o BOJ avançar lentamente e os EUA mantiverem rendibilidades relativamente altas, o USD/JPY pode permanecer em níveis elevados.
Dólar Australiano
O dólar australiano beneficiou do conflito EUA–China, usando o dólar fraco como vento favorável: o AUD/USD subiu cerca de 8,5% no ano. O RBA continua a manter a taxa em torno de 3,85%. Os principais fatores continuam a ser as expectativas de procura chinesa e o apetite global pelo risco nos mercados de matérias-primas.
Dólar Canadiano
O CAD continua sob pressão: o USD/CAD caiu cerca de 4,8%. Embora os preços do petróleo em 2025 tenham reagido de forma surpreendentemente calma à geopolítica, isso reduziu a resiliência do tradicional “suporte petrolífero” da moeda canadiana. A política comercial dos EUA e a incerteza em torno das condições do USMCA em 2026 continuam a ser os principais riscos para o investimento.
Durante todo o ano, o mercado reagiu de forma excessivamente sensível a debates, conflitos, negociações e acordos sobre tarifas e revisões de acordos comerciais. Estes fatores alimentaram a especulação e deterioraram as expectativas de longo prazo para os EUA. Atualmente, a maioria dos conflitos estabilizou, com exceção de um: EUA–China.
Os fatores geopolíticos continuam relevantes. Os conflitos no Golfo Pérsico e na Ucrânia estão longe de uma resolução, enquanto a China iniciou manobras militares provocatórias na zona de interesses territoriais de Taiwan — um sinal claro de um possível novo conflito armado com envolvimento dos EUA. Se isso acontecer, o dólar sofrerá fortemente e o capital voltará a deslocar-se para derivados e matérias-primas.
Pelo menos durante o primeiro trimestre, continuamos a negociar com base no fator fundamental do dólar, ou seja, procuramos não moedas fortes, mas um dólar fraco.
Se a Fed mostrar indecisão e o mercado continuar a antecipar cortes de taxas nos EUA, o dólar permanecerá fraco. Novos conflitos comerciais ou militares podem gerar movimentos bruscos, mas sem uma tendência sustentável. A direção de médio prazo do dólar será determinada exclusivamente pela economia dos EUA, pelo que é essencial acompanhar de perto os dados macroeconómicos norte-americanos, que deverão agora ser publicados segundo o calendário normal.
Portanto, agimos com prudência e evitamos riscos desnecessários.
Bons lucros a todos!


