


















Não confie nos políticos: o mercado decide por si próprio

Como as intervenções verbais ameaçam a estabilidade
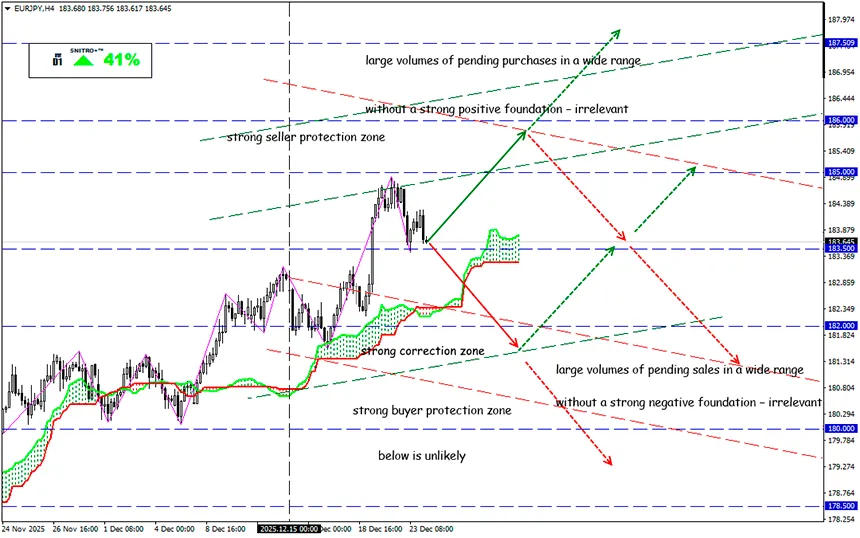
EUR/JPY
Zona-chave: 183.50 - 184.50
Compra: 185.00 (em forte base positiva) ; alvo 187.00-187.50; StopLoss 184.30
Venda: 183.00 (em recuo após reteste do nível 184,50) ; alvo 181.50; StopLoss 183.70
O mercado financeiro é uma estrutura sensível e nervosa. Investidores, políticos, analistas e decisores financeiros com diferentes níveis de responsabilidade debatem constantemente, fazem promessas e lançam ameaças. Nas últimas duas semanas, o espaço informativo esteve saturado de discussões sobre a política monetária das principais economias, em particular do BCE.
De onde surgiu a ideia de que o regulador europeu terminou o ciclo de cortes nas taxas de juro?
No início de dezembro, uma das membros do Conselho do BCE, Isabel Schnabel, admitiu em comentários privados a possibilidade de subidas das taxas no próximo ano. Qualquer banco central deve adaptar-se às condições económicas, mas nas palavras de Schnabel não existiam sinais ocultos nem orientações concretas.
Ainda assim, o mercado começou imediatamente a especular sobre um endurecimento da política monetária.
O BCE está, de facto, mais próximo do que outros bancos centrais de um possível aperto, enquanto a Reserva Federal e o Banco de Inglaterra deverão continuar a flexibilizar a política em 2026. No entanto, não estão previstas decisões nesse sentido no curto prazo.
Convém recordar que o principal indicador que orienta as decisões do regulador é a inflação. Se a inflação acelerar, o aperto torna-se possível. Atualmente, a inflação está próxima do objetivo do BCE e a sua trajetória futura é extremamente incerta.
Assumimos que as taxas europeias dificilmente mudarão antes de seis meses. Então, porquê o pânico?
Um segundo exemplo é o iene japonês, que recebeu apoio verbal devido à disposição das autoridades japonesas para intervir no mercado cambial.
A ministra das Finanças do Japão, Satsuki Katayama, afirmou que o nível da dívida pública permanece elevado e que está a considerar reduzir a emissão de novas obrigações no orçamento do ano fiscal de 2026. A volatilidade excessiva do iene acionou ordens de stop-loss em ambos os lados do mercado, apesar de o impacto desta política ser, no mínimo, de médio prazo e não se concretizar sem medidas fiscais ou mudanças na política do Banco do Japão.
A pressão informativa aumenta a procura por ativos de refúgio, favorecendo temporariamente o fortalecimento do iene. No entanto, não existe uma base fundamental sólida para este movimento.
Os dados macroeconómicos recentes dos EUA também geraram desconfiança e reações desproporcionadas.
Por exemplo, o PIB dos EUA:
O crescimento do terceiro trimestre foi de 4,3% (face a previsões abaixo de 3%), mas o deflator do PIB indica que o crescimento resultou do aumento dos preços e não da expansão real da produção.
Como pode a economia dos EUA apresentar tal crescimento com desemprego em alta, inflação em queda, atividade empresarial fraca, deterioração industrial e vendas a retalho débeis?
Esta “anomalia” só pode ser explicada por dados distorcidos e pelo impacto fiscal das tarifas de importação de Trump.
Após a divulgação do PIB, as expectativas de um corte de taxas da Fed em janeiro caíram para menos de 10%..
Mas como confiar em previsões de política monetária quando Trump afirmou que nunca nomeará para a Fed alguém que discorde dele? Os fundamentos podem ser ignorados, mas os especuladores continuarão a explorar este tema de forma ativa.
As perspetivas de longo prazo do dólar permanecem incertas, e a sua queda pode intensificar-se consoante os dados macroeconómicos divulgados em janeiro.
Portanto, agimos com prudência e evitamos riscos desnecessários.
Bons lucros a todos!


