


















O dólar virou o mercado
Porque é que a aposta na queda do dólar não está a funcionar
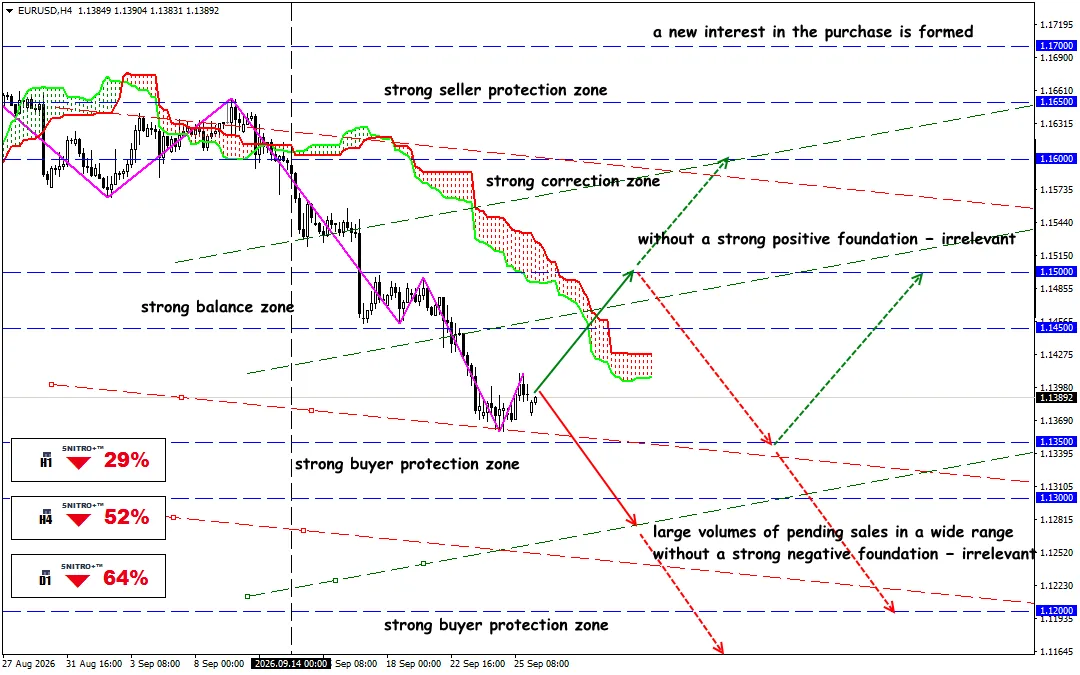
EUR/USD
Zona-chave: 1.1350 - 1.1400
Compra: 1.1450 (com uma base fundamental fortemente positiva) ; alvo 1.1650; StopLoss 1.1380
Venda: 1.1300 (num recuo após voltar a testar 1.1350) ; alvo 1.1150-1.1100; StopLoss 1.1370
Uma Fed hawkish, yields das Treasuries acima de 5% e o prémio geopolítico estão a alterar o equilíbrio de forças nos mercados financeiros. Mas um dólar sobreaquecido já exige uma abordagem mais cautelosa: o próximo impulso dependerá da inflação, do petróleo e das expectativas de taxas.
O dólar passou da defesa para o ataque: as taxas da Fed, as yields das Treasuries, o petróleo e a geopolítica estão a criar um novo impulso. Mas o DXY já se aproximou de 100.50, enquanto o posicionamento dos fundos está a tornar-se bullish — simplesmente comprar o dólar nos máximos está a perder vantagem.
Um lembrete:
Até recentemente, o enfraquecimento gradual continuava a ser o cenário-base para o dólar. Agora, o mercado está a ser obrigado a reposicionar-se após a decisão da Reserva Federal de 16 de setembro. A Reserva Federal dos EUA aumentou o intervalo-alvo da taxa dos federal funds em 25 pontos base — para 3.75–4.00%. Este foi o primeiro aumento em três anos. Ao mesmo tempo, o regulador indicou explicitamente que a inflação continua elevada, enquanto a atividade económica, a procura dos consumidores e a produtividade permanecem resilientes.
A previsão mediana da taxa para o final de 2026 situa-se em 4.1%, comparativamente a 3.8% na versão de junho. Ao mesmo tempo, a previsão mediana da inflação PCE em 2026 foi elevada para 3.7%, enquanto a core PCE foi elevada para 3.4%.
Por outras palavras, o mercado recebeu exatamente a combinação de fatores capaz de apoiar o dólar: taxa mais elevada + inflação mais elevada + ausência da necessidade de salvar urgentemente a economia reduzindo o custo do dinheiro.
O mercado de taxas refletiu isto rapidamente. Para o mercado cambial, esta é uma mudança fundamental. O dólar já não precisa de apresentar um quadro económico perfeito. Basta que as taxas dos EUA permaneçam acima das expectativas para as taxas noutras economias desenvolvidas.
O mercado de dívida pública dos EUA está a tornar-se o principal fator. A yield das Treasuries a 10 anos subiu para 5.23% em 25 de setembro, o nível mais elevado desde 2007. A yield a 30 anos atingiu 5.49%, o nível mais elevado desde 2004.
Isto já não é simplesmente um movimento técnico nas obrigações. A subida das taxas de longo prazo implica uma enorme reavaliação do custo do capital em todo o sistema financeiro global.
O atual impulso do dólar tem outro argumento pouco convencional — a energia.
O Brent subiu repetidamente acima de $100 por barril em setembro. Quando o petróleo sobe devido ao risco geopolítico, o mercado enfrenta simultaneamente dois efeitos:
- as expectativas de inflação aumentam;
- a probabilidade de a Fed manter uma política restritiva aumenta.
Como resultado, o petróleo pode paradoxalmente apoiar o dólar mesmo quando ele próprio representa uma ameaça ao crescimento económico.
Para os traders, isto conduz a uma conclusão simples: acompanhar apenas o DXY já não é suficiente.
O Brent e as Treasuries a 10 anos precisam de ser monitorizados simultaneamente. Uma subida sustentada de ambos os indicadores ao mesmo tempo criaria o ambiente fundamental mais forte para o USD.
E qual é o resultado?
O dólar está a subir não porque os seus problemas desapareceram. O erro cometido por investidores e analistas foi interpretar automaticamente os problemas estruturais dos EUA — enorme dívida pública, défice orçamental e riscos políticos — como argumentos contra o dólar.
mais dívida → yields mais elevadas → custos de financiamento mais elevados → condições financeiras mais restritivas → dólar mais forte no curto prazo.
Por isso, o atual movimento do USD não pode ser automaticamente interpretado como o início de um ciclo bullish de vários anos.
Mas quanto mais o DXY sobe, mais o mercado dependerá de novos dados macroeconómicos. Por isso, a principal ideia de negociação não é comprar o dólar a qualquer preço, mas utilizar correções para construir posições quando as elevadas taxas e yields dos EUA forem confirmadas.
Se o petróleo, as expectativas de inflação e as yields das Treasuries começarem a cair simultaneamente, o atual impulso do dólar tornar-se-á vulnerável muito antes de isso se tornar visível nos indicadores fundamentais da dívida pública.
Portanto, agimos com prudência e evitamos riscos desnecessários.
Lucros para todos!


