


















O fantasma de uma trégua no mercado de matérias-primas

O que vai acontecer com os preços do petróleo
XBR/USD
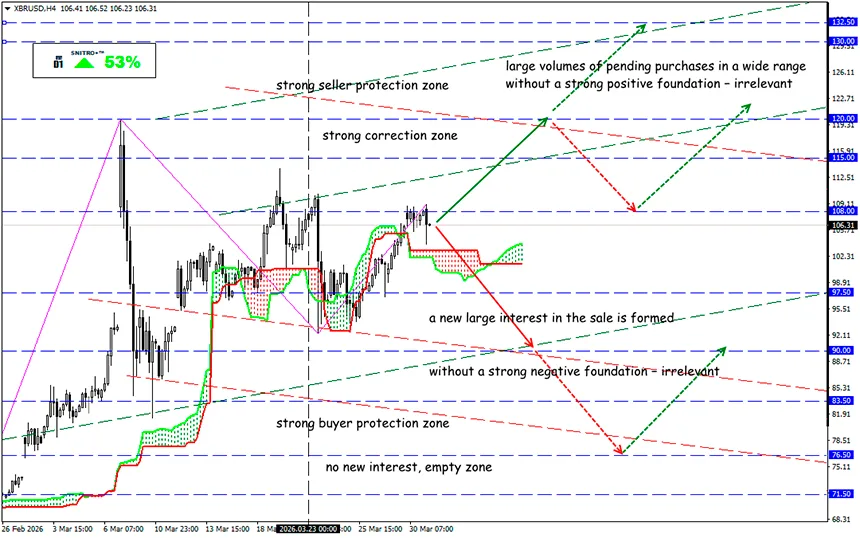
Zona-chave: 105.00 - 108.00
Compra: 108.50 (com uma base fundamental sólida); alvo 110.50-112.00; StopLoss 107.50
Venda: 103.50 (após uma quebra firme dos 105,00); alvo 100.00; StopLoss 104.50
Em março, o preço do Brent disparou mais de 55%, o que se tornou o maior crescimento mensal da história. O petróleo prepara-se para um novo ataque à zona $108–100 depois de os houthis do Iémen terem aberto uma nova frente no conflito com o Irão. A logística de transporte da região permanece paralisada.
O preço dos futuros do Brent com entrega em maio aumentou 2,5% (até $115,45), enquanto os futuros do WTI com a mesma entrega subiram 1,5% ($101,17).
Trump declarou a intenção de «capturar o petróleo» no Irão e redirecioná-lo para novos mercados, o que aumenta as preocupações quanto ao crescimento dos riscos para os fornecimentos energéticos no Médio Oriente.
Recordemos:
Na Venezuela, os Estados Unidos estabeleceram de facto o controlo sobre o setor petrolífero após a queda de Nicolás Maduro. A matéria-prima proveniente dos campos petrolíferos da Venezuela é enviada diretamente para o mercado norte-americano.
Interrupções prolongadas no fornecimento de petróleo no Médio Oriente podem provocar um salto dos preços até $150 já em abril.
Uma pequena queda do preço após as intervenções verbais de Trump é rapidamente compensada pelo pânico causado pelos problemas de fornecimento através de rotas alternativas, por exemplo através do estreito de Bab-el-Mandeb entre o Golfo de Áden e o Mar Vermelho. Aproximadamente 4–6 milhões de barris de petróleo por dia passam por este estreito, e a capacidade de produção é insuficiente para aumentar esse volume.
Aliás, a Arábia Saudita aumentou as exportações de petróleo através do Mar Vermelho para quase 5 milhões de barris por dia, o que permite compensar 45% do volume de fornecimentos que anteriormente passava pelo estreito de Ormuz.
O que esperar do petróleo nestas condições?
- Os mercados bolsistas globais esperam um aumento de preços de longo prazo (não especulativo!) e uma subida das taxas de juro, tendo em conta o aumento da probabilidade de um conflito prolongado. O bloqueio do estreito de Ormuz aumenta o risco de recessão, não só nos EUA, mas também nos países da região do conflito.
- A captura do centro de exportação do Irão — a ilha de Kharg, através da qual passa cerca de 90% das exportações petrolíferas do país — irá praticamente interromper a entrada de dólares no Irão. Isso intensificará uma escalada em larga escala com ataques de retaliação contra infraestruturas críticas nos países do Golfo Pérsico.
- Esta escalada pode rapidamente estender-se às rotas globais de fornecimento. Mesmo que sejam utilizadas rotas alternativas através do Canal do Suez, a capacidade diminuirá drasticamente, o que poderá levar a uma redução da oferta no mercado de 4–5 milhões de barris por dia.
E qual é o resultado?
Durante todo o mês, o mercado petrolífero tem estado em modo de força maior, e este modo continua a manter-se.
Mesmo que se confirme a informação sobre a disposição de Trump para parar as ações militares sem levantar o bloqueio do estreito de Ormuz, a retoma da navegação através do estreito só será possível não antes de meados de abril.
Um crescimento estável e de longo prazo do petróleo parece pouco provável: preços tão elevados inevitavelmente criam riscos de recessão. A única questão é o timing — isto pode levar meses. Se olharmos para além de um horizonte de 6 meses, o cenário mais provável parece ser a queda dos preços.
- Um bloqueio completo e prolongado do estreito de Ormuz é impossível. Os EUA, o Reino Unido e os seus aliados podem organizar um comboio ou recorrer a ações militares. Até o próprio Irão compreende que o encerramento total do estreito causaria danos graves à sua economia.
- Elasticidade da procura: quando os preços atingem $150 ou mais, os consumidores reduzem o consumo de petróleo, as empresas cortam custos e o desenvolvimento das energias renováveis acelera. Como resultado, os preços podem estabilizar no intervalo $120–150.
Neste momento, os investidores procuram ativamente o «ponto de dor» que obrigará Trump a mudar a abordagem à guerra. A previsão consolidada dos analistas sugere um preço do Brent em torno de $125 — é preciso ter muito cuidado com posições curtas.
Portanto, agimos com prudência e evitamos riscos desnecessários.
Bons lucros a todos!


