


















A crise do mercado de combustíveis está se tornando global
Há petróleo suficiente. O problema é o refino e a logística
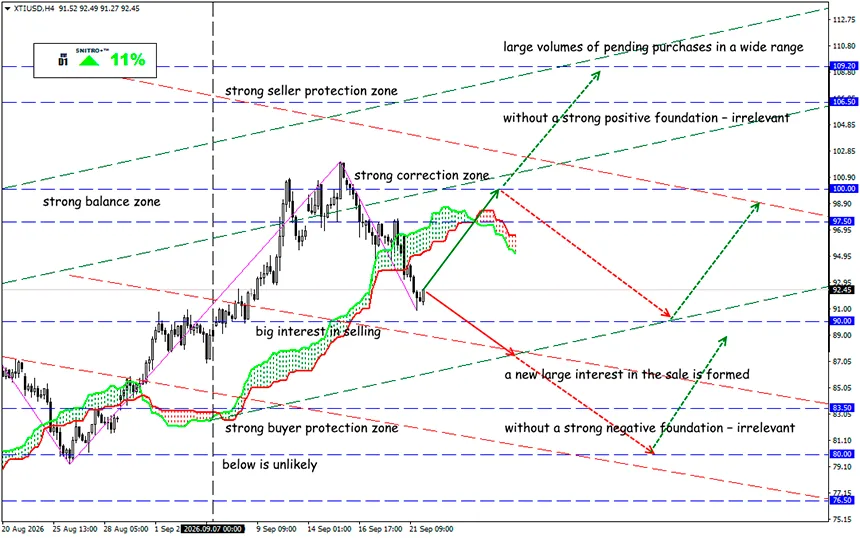
XTI/USD
Zona-chave: 90.00 - 93.50
Buy: 94.00 (em um rompimento convincente acima de 93.50); alvo 96.50; StopLoss 93.30
Sell: 88.50 (com fundamentos negativos fortes); alvo 86.50-85.50; StopLoss 89.20
O mercado de diesel está entrando em uma zona de escassez na qual a principal restrição já não é a disponibilidade de petróleo bruto, mas a capacidade de transformá-lo rapidamente em combustível e entregá-lo aos consumidores. Estoques historicamente baixos, margens recordes das refinarias, conflitos militares e interrupções na logística de abastecimento estão transformando o diesel em um fator inflacionário independente.
O mercado dos EUA está enviando o sinal mais forte. A EIA espera que os estoques de destilados dos EUA caiam abaixo de 100 milhões de barris já em setembro. Isso já não é uma flutuação sazonal normal, mas um problema estrutural de oferta.
A escassez de diesel já chegou aos postos de combustível. A pressão no atacado está sendo rapidamente repassada aos preços no varejo. Em 21 de setembro, o preço médio do diesel nos EUA atingiu o recorde de $6.51 por galão, em comparação com $6.23 uma semana antes e $3.70 um ano atrás.
A cadeia é a seguinte: o diesel fica mais caro → os custos de transporte aumentam → as transportadoras elevam as sobretaxas de combustível → o custo dos produtos aumenta → as margens corporativas são comprimidas → a pressão inflacionária chega ao consumidor final.
É precisamente por isso que o diesel pode se tornar um fator inflacionário mais persistente do que a gasolina. O preço da gasolina é visível diretamente nos postos. Uma parte significativa do custo do diesel está escondida no preço de praticamente todos os produtos transportados por caminhão.
Um lembrete:
Tanques de armazenamento vazios são um dos sinais mais alarmantes. A capacidade de armazenamento de combustível disponível para locação na América do Norte e no Caribe para outubro aumentou para 13 milhões de barris — o nível mais alto em quatro anos, em comparação com 11 milhões em junho. Traders e refinarias não estão renovando os contratos porque não têm nada para armazenar. Os contratos de tanques de armazenamento normalmente são assinados por 6–12 meses, o que significa que os participantes do mercado não esperam uma recuperação rápida dos estoques comerciais.
O mercado efetivamente paga pelo armazenamento apenas quando há um produto que vale a pena armazenar.
Um sinal ainda mais forte vem do refino. O crack spread recorde mostra onde está a escassez.
Em 14 de setembro, o crack spread do ULSD nos EUA — o prêmio dos futuros de diesel com teor ultrabaixo de enxofre sobre o petróleo bruto dos EUA — atingiu o recorde de $118.62 por barril.
Um crack spread dessa magnitude não é a nova norma do mercado. É o preço da escassez.
A EIA espera que o crack spread médio do diesel nos EUA permaneça acima de $2 por galão de agosto a novembro, após o que começará a cair até meados de 2027. Mas essa previsão pressupõe a normalização dos fluxos de petroleiros pelo Estreito de Ormuz e uma recuperação das exportações de derivados de petróleo do Oriente Médio. Se as restrições persistirem além do final de 2026, os crack spreads globais poderão ser significativamente superiores ao atual cenário-base.
O mercado dos EUA é o indicador mais evidente, mas a escassez de combustível também está sendo observada na Europa e na Ásia. Analisar apenas Brent e WTI está se tornando insuficiente. Vários indicadores são muito mais importantes para avaliar a situação do mercado de diesel.
- Estoques de destilados da EIA — a zona abaixo de 100 milhões de barris está se tornando um indicador-chave.
- Crack spread do ULSD — uma queda sustentada das margens será um dos primeiros sinais de que a produção adicional está realmente começando a alcançar a demanda.
- Utilização das refinarias dos EUA — margens recordes devem se traduzir em um aumento físico da oferta. Se isso não acontecer, o problema já não é o preço, mas a capacidade de refino disponível.
- PADD 1, a Costa Leste dos EUA. As estatísticas nacionais podem parecer aceitáveis enquanto uma região específica já enfrenta uma escassez e é obrigada a importar volumes adicionais.
- Volumes de exportação da China, situação do refino russo e fluxos físicos de derivados de petróleo através do Oriente Médio.
É precisamente a combinação desses indicadores que permitirá distinguir um aumento normal dos preços de uma escassez prolongada de combustível físico.
E qual é o resultado?
O preço do Brent mostra o custo do petróleo bruto. O crack spread do ULSD mostra até que ponto o mercado está enfrentando uma escassez especificamente de combustível refinado. Margens recordes já estão criando um incentivo econômico para que as refinarias aumentem a produção, enquanto a EIA espera que o crack spread diminua gradualmente à medida que o transporte se normalize e a oferta se recupere. Portanto, a estabilização gradual do mercado durante 2027 continua sendo o cenário-base.
Mas, até que esse processo comece no mercado físico, a margem de segurança permanece mínima. Nos próximos meses, os derivados de petróleo podem se mostrar mais importantes do que o próprio petróleo bruto: o mercado negociará não apenas o custo de um barril de petróleo bruto, mas também a capacidade de transformá-lo em diesel e entregá-lo onde for necessário.
Portanto, agimos com sabedoria e evitamos riscos desnecessários.
Lucros para todos!


