


















O dólar conquistou o direito de ser forte
Kevin Warsh trouxe as taxas altas de volta ao mercado
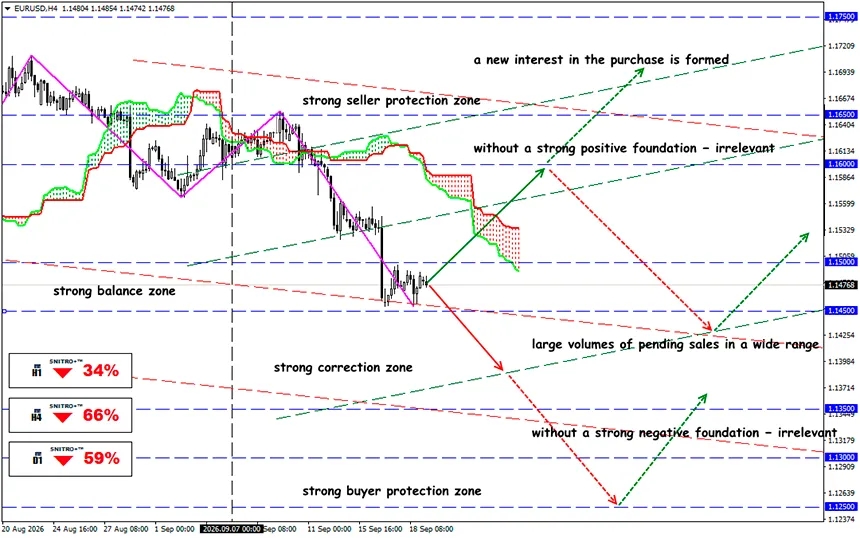
EUR/USD
Zona-chave: 1.1450 - 1.1500
Buy: 1.1550 (com fundamentos positivos fortes) ; alvo 1.1750; StopLoss 1.1480
Sell: 1.1400 (em um recuo após um novo teste de 1.1450) ; alvo 1.1250-1.1150; StopLoss 1.1470
O Fed elevou a taxa para 3.75–4.00% e lembrou ao mercado que o ciclo de aperto ainda não terminou. A demanda forte, a inflação em 3.4% e o rendimento dos Treasuries de 10 anos próximo de 5% estão sustentando o dólar, mas o BCE e o BoJ também estão elevando as taxas, limitando o potencial de alta do DXY.
Após sete semanas de pressão sobre a moeda dos EUA, a reunião de setembro do FOMC obrigou o mercado a reavaliar drasticamente suas posições: em 16 de setembro, o Fed elevou por unanimidade a faixa-alvo da taxa dos fundos federais em 25 bps.
Um lembrete:
O Fed já não promete dinheiro barato ao mercado. O resultado mais importante da reunião nem sequer foi o aumento da taxa em si, mas a mudança na trajetória da política monetária. O motivo é uma combinação de economia resiliente e pressão inflacionária. A reação do mercado confirma que o aumento da taxa elimina um dos principais argumentos contra o dólar.
O Fed se encontra em uma posição extremamente desconfortável:
- O CPI de agosto subiu 0.4% m/m e 3.4% a/a, enquanto a inflação subjacente ficou em 2.4% a/a. O componente energético foi particularmente desagradável para o Fed: os preços da gasolina subiram 3.9% no mês, enquanto a energia como um todo aumentou 2.1%
- Ao mesmo tempo, os consumidores não mostram sinais de capitulação. As vendas no varejo aumentaram nada menos que 1.2% m/m e 6.0% a/a em agosto, alcançando $773.9 bilhões.
Em outras palavras, a economia dos EUA é forte o suficiente para suportar taxas de juros elevadas, mas a inflação continua alta demais para permitir que o regulador passe rapidamente para uma política de flexibilização.
Em 10 de setembro, o BCE também elevou suas principais taxas de juros em 25 bps. O motivo foi o mesmo — o choque energético. Consequentemente, a configuração anterior de um “Fed hawkish versus um BCE dovish” já não existe.
A Europa mostrou-se mais resiliente do que o mercado esperava:
- O PIB da Zona do Euro cresceu 0.6% t/t e 1.2% a/a no Q2, após crescimento zero no Q1. O BCE elevou sua previsão de crescimento econômico para 2026 para 0.9% e para 2027 para 1.4%.
- O PMI industrial da Zona do Euro atingiu 52.7 em agosto, estabelecendo-se firmemente acima do limite de 50 pontos que separa expansão de contração.
Portanto, a tese da excepcionalidade dos EUA agora exige confirmação de novos indicadores antecedentes.
E o mercado receberá essa confirmação — ou a ausência dela — já em 23 de setembro, quando forem divulgadas as leituras preliminares de PMI dos EUA, Zona do Euro e Reino Unido.
Se o Composite PMI dos EUA superar significativamente o indicador europeu, o dólar receberá um novo impulso fundamental. Se a diferença for pequena ou os indicadores da Zona do Euro surpreenderem positivamente, parte do fortalecimento do USD após o FOMC poderá ser revertida.
O principal aliado do dólar neste momento não é o Fed, mas os Treasuries
O mercado de dívida dos EUA está se tornando uma vantagem cada vez mais importante para o USD.
O rendimento dos Treasuries de 10 anos atingiu 5.01% em 16 de setembro e voltou a encerrar o dia próximo de 5.01% em 18 de setembro. Para o capital global, trata-se de um retorno nominal livre de risco excepcionalmente alto.
- Rendimentos elevados dos Treasuries sustentam entradas de capital em ativos denominados em dólares.
- Se a economia dos EUA continuar demonstrando resiliência e a inflação permanecer elevada, os investidores serão obrigados a manter o cenário higher for longer precificado por mais tempo.
É precisamente por isso que a relação “rendimentos dos Treasuries → dólar” pode agora ser mais importante do que uma simples comparação entre as taxas do Fed e do BCE.
E qual é o resultado?
A reunião de setembro do FOMC mudou o mercado cambial de forma mais profunda do que pode parecer à primeira vista.
O Fed não apenas elevou as taxas. Ele destruiu a suposição de que o próximo grande ciclo da política monetária dos EUA seria necessariamente um ciclo de cortes de juros.
É por isso que o dólar ganhou uma vantagem estratégica, mas, taticamente, persegui-lo após o rali de setembro está se tornando perigoso. Para que o EUR/USD continue caindo, o mercado agora precisa de novas evidências da excepcionalidade dos EUA — acima de tudo, leituras mais fortes do PMI, rendimentos dos Treasuries permanecendo próximos de 5% e nenhuma queda rápida nos preços do petróleo.
Se essas condições forem atendidas, $1.14 pode acabar sendo não o alvo final, mas apenas o próximo passo de baixa para o EUR/USD. Caso contrário, a alta do dólar em setembro corre o risco de se transformar em mais uma correção dentro de uma faixa mais ampla.
Portanto, agimos com sabedoria e evitamos riscos desnecessários.
Lucros para todos!


