


















Resultados de 2025: o mercado de matérias-primas cansou-se dos especuladores

Matérias-primas como vítimas do desequilíbrio de mercado
O ano passado tornou-se um grande experimento de divergência de tendências nos mercados de matérias-primas. O dólar norte-americano não foi apenas uma moeda, mas o principal filtro através do qual o mercado avaliou o valor das commodities.
Quebrando a regra clássica segundo a qual a maioria das matérias-primas se move na mesma direção, o mercado dividiu-se em dois regimes distintos:
- os produtos energéticos (petróleo e gás) estiveram maioritariamente sob pressão de fatores físicos de oferta e procura;
- os metais preciosos (ouro e prata) registaram uma forte valorização num contexto de riscos macroeconómicos e políticos.
Esta divergência demonstrou que o mercado de matérias-primas deixou de ser uma “classe única de ativos” e passou a funcionar com lógicas diferentes.
O pano de fundo dominante ao longo do ano foi o enfraquecimento do dólar dos EUA e a mudança das expectativas quanto à política da Reserva Federal. O mercado transitou gradualmente da narrativa de “taxas elevadas por muito tempo” para a expectativa de um futuro afrouxamento monetário. Isso alterou o comportamento dos investidores nas matérias-primas.
Para o ouro e a prata, o dólar fraco tornou-se um poderoso motor de valorização. Para o petróleo e o gás, a influência do dólar foi secundária e incapaz de compensar a fraqueza da procura e o excesso de oferta.
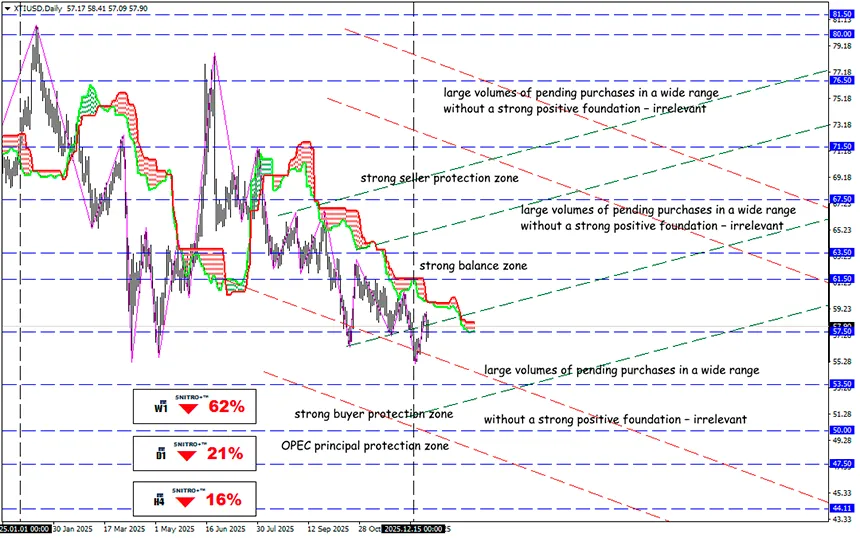
O petróleo (Brent/WTI) passou o ano sob pressão devido ao excesso de oferta, à procura fraca e às mudanças graduais na política da OPEP+. O gás natural lidou melhor com a pressão cambial, uma vez que, nos EUA, os preços do gás e dos seus derivados são mais influenciados pelo clima, stocks, produção e exportações de GNL do que pelo fator cambial. Além disso, a OPEP não controla diretamente o Henry Hub. Ainda assim, existe uma ligação indireta — através de contratos de gás indexados ao petróleo e do gás associado à produção petrolífera.
A política económica e comercial dos EUA tornou-se uma fonte adicional de pressão e instabilidade:
- tarifas e ameaças de conflitos comerciais;
- política de sanções rigorosa;
- conflitos em torno de fornecedores específicos de matérias-primas (como o Irão ou a Venezuela).
Os mercados energéticos interpretaram esses fatores como riscos para o crescimento global, enquanto os metais os encararam como motivos para proteção de capital. Os mesmos fatores pressionaram o petróleo, mas sustentaram o ouro e a prata.
Como resultado, os eventos geopolíticos provocaram picos de volatilidade, mas raramente geraram tendências sustentáveis sem um défice físico real.
O aumento da incerteza não apoiou o setor energético, mas reforçou a procura por metais.
Para os traders, esta foi uma lição importante: não se pode aplicar a mesma lógica a diferentes mercados de matérias-primas, mesmo quando reagem às mesmas notícias. Em resumo:
- o mercado de matérias-primas tornou-se fragmentado;
- o dólar e as expectativas em relação à Fed definem o pano de fundo fundamental;
- o petróleo e o gás negociam com base no equilíbrio físico, não no ruído informativo;
- o ouro e a prata incorporam qualquer incerteza do mercado nos preços;
- a geopolítica afeta a volatilidade, mas raramente altera a tendência sem confirmação nos dados.
Estes princípios mantêm-se válidos também para o primeiro trimestre.
Para o petróleo e o gás, o cenário base é moderadamente negativo. O mercado já absorveu a fraqueza de 2025 e exigirá ou um défice claro de oferta ou uma aceleração da procura. A EIA continua a prever preços médios mais baixos.
Uma escalada abrupta de conflitos comerciais ou outros eventos de força maior pode afetar seriamente a estabilidade do abastecimento. Os fluxos físicos de petróleo pesado podem ser particularmente afetados — enquanto a Venezuela estiver sob pressão, as refinarias terão de substituir matérias-primas semelhantes por fontes alternativas. Isso pode alterar os diferenciais de preços entre tipos de crude, mesmo que o preço geral do Brent/WTI varie pouco.
Para o ouro, mantém-se a probabilidade de preservação de uma tendência de alta. A prata ainda tem potencial de valorização, mas o risco de correções é maior do que no ouro. Qualquer notícia sobre restrições de oferta ou procura industrial pode estimular ainda mais os especuladores.
Portanto, agimos com prudência e evitamos riscos desnecessários.
Bons lucros a todos!


