


















A “Doutrina Bessent”: como sobreviver segundo as regras americanas
Uma nova ameaça à política cambial global
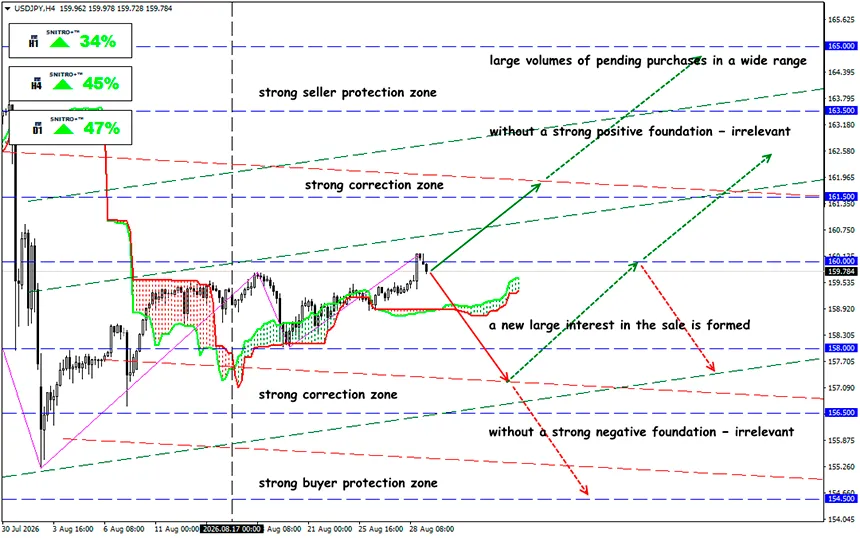
USD/JPY
Zona-chave: 159.00 - 160.50
Compra: 160.80 (com fundamentos fortemente positivos) ; alvo 162.50-1.63.50; StopLoss 160.20
Venda: 159.00 (num rompimento convincente de 159.00) ; alvo 157.50-156.50; StopLoss 159.70
A política cambial global está passando por uma grande mudança, e o secretário do Tesouro dos EUA, Scott Bessent, está tentando enfrentar esses desequilíbrios com medidas que muitos consideram controversas.
Os EUA estão passando do monitoramento das moedas para a gestão ativa delas. Washington está mudando as regras do jogo cambial: a intervenção no iene, a pressão sobre as moedas asiáticas e o aumento da vigilância sobre a China mostram que o Tesouro dos EUA está preparado para usar o dólar e a política cambial como ferramentas para remodelar o comércio global.
Um lembrete:
Há apenas um ano, a ideia de que o Tesouro dos EUA poderia intervir deliberadamente nos desequilíbrios cambiais de seus maiores parceiros comerciais era vista como um retorno à era do Plaza Accord. No verão de 2026, esse conceito deixou de ser puramente teórico.
O principal evento ocorreu no final de julho. Quando USD/JPY se aproximou de 164 — seu nível mais alto em aproximadamente quatro décadas — os EUA se juntaram ao Japão em uma intervenção para apoiar o iene. O Tesouro utilizou ativos em moeda estrangeira do Exchange Stabilization Fund para comprar JPY. Bessent afirmou posteriormente que os EUA estavam preparados para fazer “o que fosse necessário” para apoiar os esforços do Japão para estabilizar sua moeda.
Após a intervenção conjunta dos EUA e do Japão no mercado de câmbio, analistas começaram a discutir o possível surgimento de uma nova “Doutrina Bessent”. Sua essência não é simplesmente enfraquecer ou fortalecer o dólar. Washington está buscando um objetivo mais fundamental: afastar os parceiros comerciais de moedas cronicamente subvalorizadas e usar a influência financeira dos EUA para reduzir os desequilíbrios comerciais globais.
As ações contra um iene fraco são totalmente compatíveis com a política oficial de “dólar forte” dos EUA. O próprio Bessent já havia enfatizado que um dólar forte deveria ser resultado de fundamentos sólidos dos EUA, enquanto movimentos cambiais bilaterais de curto prazo não contradizem esse conceito.
O que os traders devem considerar:
- As altas de USD/JPY podem ser vendidas, mas somente com confirmação da política. A zona de um iene extremamente fraco agora apresenta risco adicional de intervenção. Quanto mais rapidamente USD/JPY retornar a níveis extremos, pior se torna a relação risco/retorno para novas posições longas sem um stop de proteção.
- EUR/USD acima de sua avaliação fundamental exige cautela. Se o prêmio político por um dólar mais fraco desaparecer, um recuo do par da região de 1.17 para 1.12 representaria um movimento de aproximadamente 4%. Portanto, compras do euro em níveis elevados devem, de preferência, ser acompanhadas por uma gestão de risco rigorosa.
- CNY é a operação estratégica-chave. Uma queda sustentada de USD/CNY seria uma confirmação muito mais forte do surgimento de uma “Doutrina Bessent” do que uma intervenção isolada em JPY.
- Os traders não devem apostar exclusivamente em uma queda do DXY. A nova política não implica vender automaticamente o dólar contra todas as moedas.
Uma “Doutrina Bessent” plenamente desenvolvida ainda não existe — pelo menos não na forma de uma nova ordem cambial oficialmente anunciada. Mas seus contornos já estão se tornando visíveis. Ela combina política comercial, taxas de câmbio, fluxos de capital, transparência das reservas e diplomacia financeira em um sistema unificado de pressão econômica. A intervenção conjunta com o Japão tornou-se até agora a evidência mais forte de que os EUA estão preparados para passar das palavras às operações reais de mercado.
Então, o que isso significa?
Os EUA não estão atualmente tentando provocar uma queda global do dólar. Estão buscando uma reavaliação das moedas de países cujas políticas cambiais, na visão de Washington, contribuem para desequilíbrios comerciais crônicos.
Se essa prática se espalhar de JPY para EUR, CAD e especialmente CNY, o mercado enfrentará uma arquitetura cambial fundamentalmente nova. Nesse caso, os diferenciais de taxas de juros deixarão de ser o único grande fator impulsionando o Forex.
As decisões do Fed, ECB, BOJ e PBOC terão de ser complementadas por outra variável — qual taxa de câmbio o Tesouro dos EUA considera aceitável em determinado momento.
O principal indicador para os próximos meses será uma mudança do caso japonês isolado para ações coordenadas envolvendo CNY ou outras moedas asiáticas. É isso que transformaria a abordagem ainda emergente de Bessent de um conjunto de decisões táticas em uma verdadeira doutrina cambial.
Portanto, agimos com sabedoria e evitamos riscos desnecessários.
Lucros para todos!


