


















O mercado acionista pode sobreviver à guerra

Como a geopolítica sustenta o mercado
SP500
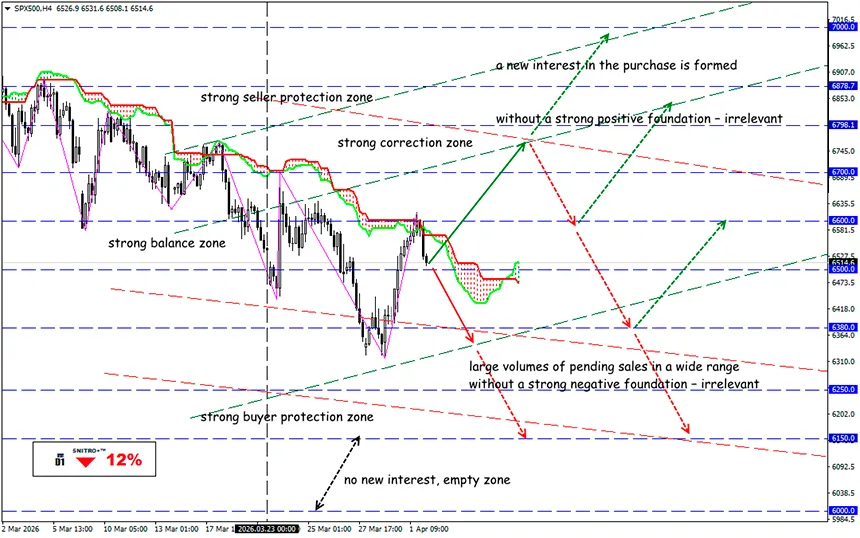
Zona-chave: 6,450 - 6,600
Compra: 6,650 (com uma base fundamental sólida); alvo 6,850; StopLoss 6,580
Venda: 6,350 (após o reteste do nível de 6.500); alvo 6,200-6,100; StopLoss 6,420
Apesar do conflito no Médio Oriente, o mercado acionista não caiu tanto quanto se poderia esperar. E há argumentos sólidos para isso.
Quando os EUA voltarem a ficar presos numa operação militar terrestre, e os preços do petróleo atacarem a zona acima de $150, os traders ativos que venderam as suas ações terão todo o direito de dizer — “nós avisámos”.
Mas, por enquanto, a queda das ações mais caras não é demasiado catastrófica.
O índice S&P 500 mantém-se no intervalo de 6–7.4% do seu máximo pré-guerra. Num contexto de crise energética global, que já levou ao racionamento de combustível em alguns países da Ásia, os observadores cautelosos veem nisto um fator de tranquilidade.
O mercado acionista tem três fatores de estabilidade.
Histórico de preços
Segundo o Deutsche Bank, a queda média durante 30 grandes eventos geopolíticos desde 1939 foi de apenas 4%, e a recuperação foi rápida.
Mesmo as guerras no Vietname e no Afeganistão não perturbaram a estabilidade do mercado dos EUA, ao contrário das cidades destruídas do Reino Unido, Alemanha e Japão durante a Segunda Guerra Mundial.
Catástrofes bolsistas — a Grande Depressão, o embargo petrolífero de 1973–74, o colapso das dot-com e a crise financeira de 2007–09 — foram mais prejudiciais para as ações globais do que as guerras.
A estabilidade económica sofre com os elevados preços do petróleo, apesar de os EUA serem um exportador líquido de energia. Os eleitores americanos não irão tolerar durante muito tempo os preços dos combustíveis, mesmo aos níveis atuais, e as eleições intercalares já se aproximam. Assim, a guerra terá, no mínimo, de ser suspensa.
Mas a economia entrou na guerra forte, pelo que pode suportar um impacto moderado. Apenas poucos investidores preveem uma recessão.
Previsões de lucros das empresas americanas
As previsões de lucros das empresas do índice S&P 500 para os próximos 12 meses aumentaram desde os primeiros ataques ao Irão. As expectativas de lucro por ação cresceram 3.6% — a dinâmica mais positiva dos últimos 5 anos.
O maior crescimento esperado verifica-se nas empresas petrolíferas; entre os mais fracos estão os consumidores de petróleo, nomeadamente empresas químicas, companhias aéreas e operadores de cruzeiros. Embora as estimativas de receitas tenham aumentado em todos os setores, sendo que o setor tecnológico apresentou o maior crescimento mensal desde 1995.
Apenas poucos investidores preveem uma recessão, embora as preocupações com a inflação e o abrandamento do crescimento alimentem discussões sobre estagflação.
Potencial de lucro com a AI
As ações da Sandisk, Seagate Technology, Micron Technology e Western Digital, que dispararam devido à procura pelos chips de memória rápida que produzem, caíram no curto prazo. Apesar disso, as expectativas em relação à AI continuam a sustentar o mercado: presume-se que o dinheiro continuará a fluir para os centros de dados.
E qual é o resultado?
O otimismo do mercado acionista baseia-se na ideia de que a guerra no Médio Oriente terminará em breve. Mas isso pode revelar-se um erro:
- O Irão ou os EUA podem considerar as condições mutuamente inaceitáveis;
- Israel pode continuar a luta;
- se Trump enviar tropas, uma resistência prolongada pode bloquear durante muito tempo as rotas marítimas — todas elas, e não apenas o Estreito de Ormuz.
Em vez de medo tático, está a formar-se uma reavaliação estrutural: energia cara, correlações quebradas, um novo custo do capital. O aumento dos preços da energia ameaça os lucros das empresas.
O problema não é quando a guerra terminará, mas por quanto tempo persistirá o stress físico no sistema de abastecimento e quais serão as consequências sistémicas após o fim do conflito.
As consequências reais da guerra ainda não estão refletidas nas previsões. Já está em curso a terceira maior venda das ações mais líquidas, o VIX está acima de 30, o sentimento positivo é mínimo e ainda não há fim para o conflito. Esta é uma armadilha para aqueles que querem comprar o “fundo”.
Portanto, agimos com prudência e evitamos riscos desnecessários.
Bons lucros a todos!


