


















Porsche está matando a Volkswagen
A crise na indústria automóvel da Alemanha é um problema para a Europa
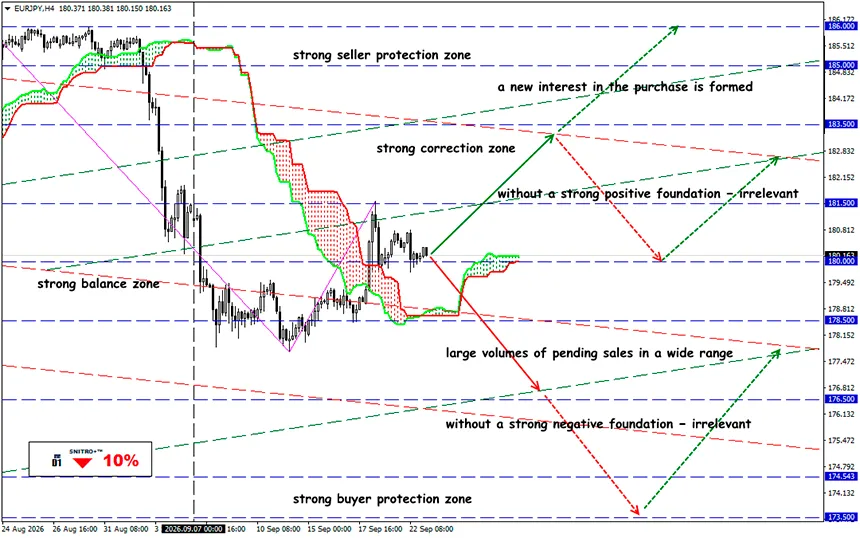
EUR/JPY
Zona-chave: 180.00 - 181.50
Compra: 182.00 (num contexto fundamental fortemente positivo); alvo 183.50-185.00; StopLoss 181.30
Venda: 178.50 (num rompimento decisivo acima de 180.00) ; alvo 176.50-175.00; StopLoss 179.20
A crise da Porsche já não é o problema de uma única marca premium. A antiga “máquina perpétua de lucros” da Volkswagen está a perder margens, o mercado chinês e capital dos investidores. Todo o setor automóvel europeu está a sofrer, e ainda não existem soluções positivas.
A redução contabilística de €6 mil milhões da Volkswagen, o colapso da margem da Porsche de 18% para 1.1%, a perda da China e a pressão das tarifas dos EUA demonstram a fraqueza estrutural da indústria automóvel europeia. Os riscos já estão a ser refletidos nas ações do setor e estão a aumentar a pressão fundamental sobre o euro.
Um lembrete:
O Volkswagen Group decidiu reduzir em €6 mil milhões o goodwill relacionado com a Porsche. Juntamente com os custos de reestruturação e os problemas no negócio chinês, espera-se que os itens especiais reduzam o lucro operacional da Volkswagen em 2026 em aproximadamente €10 mil milhões. Como resultado, a previsão da margem operacional do grupo foi reduzida dos anteriores 4–5.5% para não mais de 1%. Excluindo efeitos especiais, o valor teria ficado em torno de 4%.
Isto altera fundamentalmente o papel da Porsche dentro da VW. Até recentemente, a marca premium compensava a baixa rentabilidade dos veículos destinados ao mercado de massas. Em 2025, a Porsche gerou apenas €413 milhões de lucro operacional, em comparação com €5.64 mil milhões um ano antes, enquanto a rentabilidade das vendas caiu de 14.1% para 1.1%. Para comparação, em 2022–2023 a Porsche apresentava cerca de 18%.
Ainda é demasiado cedo para dizer que a Porsche se tornou definitivamente um ativo deficitário. No primeiro semestre de 2026, a sua margem operacional recuperou para 7.8%, face a 5.5% um ano antes, enquanto o lucro operacional aumentou 33.9% para €1.35 mil milhões. A administração mantém a sua previsão para 2026: receitas de €35–36 mil milhões e uma margem de 5.5–7.5%. A meta de médio prazo continua significativamente mais elevada, em 10–15%.
O principal problema é a China.
As vendas da Porsche na China caíram 26% em 2025, para 41,938 veículos. As entregas globais diminuíram para 279,449 veículos, face a 310,718 um ano antes. A empresa cita explicitamente a concorrência intensa, especialmente no segmento dos veículos elétricos, entre as razões.
E isto já não é simplesmente um problema específico da Porsche. Os fabricantes europeus estão a perder perante a nova dinâmica do mercado chinês: as empresas locais já não são apenas mais baratas — estão a tornar-se concorrentes tecnológicos de pleno direito em EVs, software e sistemas de propulsão híbridos.
A Volkswagen encontra-se presa entre dois problemas: na China, está a perder as suas vantagens competitivas, enquanto num dos seus principais mercados de exportação — os EUA — enfrenta custos comerciais adicionais.
O mercado acionista já está a reavaliar a indústria europeia. O STOXX Europe 600 Automobiles & Parts perdeu cerca de 17.6% desde o início de 2026 e quase 14% nas últimas 52 semanas. A Alemanha representa quase 49% do índice setorial, o que significa que os problemas enfrentados pela Volkswagen, Porsche, Mercedes-Benz e BMW têm um peso desproporcionalmente elevado.
Isto significa que, no passado, vendas fracas de automóveis podiam ser compradas como uma aposta na recuperação do ciclo económico. Agora, são necessárias provas de que os OEM europeus são capazes de competir com as empresas chinesas nos custos dos EVs, no software e na velocidade de atualização das gamas de modelos.
Então, qual é o resultado?
A Porsche, por si só, é demasiado pequena para determinar o EUR/USD. Mas todo o complexo automóvel da Alemanha já tem importância macroeconómica. Para a Alemanha, o problema é ainda mais grave: a economia cresceu apenas 0.2% em 2025, com o Destatis a destacar especificamente uma queda nas exportações de automóveis e produtos industriais.
O canal de transmissão para o euro é o seguinte:
indústria automóvel fraca → exportações e investimento mais fracos → menor produção industrial e emprego → crescimento mais fraco na Alemanha e na Zona Euro → mais espaço para uma política dovish do BCE → pressão fundamental sobre o EUR.
Mas este é um fator secundário. Para o EUR/USD, as decisões do BCE e da Fed, a inflação, os rendimentos das obrigações, os preços da energia e os riscos geopolíticos continuam a ser significativamente mais importantes do que os resultados da Porsche.
As estatísticas do setor automóvel alemão devem ser utilizadas como um filtro adicional para o EUR/USD. Uma nova deterioração das exportações, da produção industrial e do emprego na Alemanha reforça o cenário baixista para o euro, especialmente se, ao mesmo tempo, aumentar a diferença entre as taxas esperadas da Fed e do BCE. Por outro lado, a estabilização da indústria alemã e da procura chinesa reduziria o prémio de risco estrutural associado à economia europeia.
Portanto, agimos com sabedoria e evitamos riscos desnecessários.
Lucros para todos!


