


















Português (Portugal)

Nova tendência: a crise da logística do capital
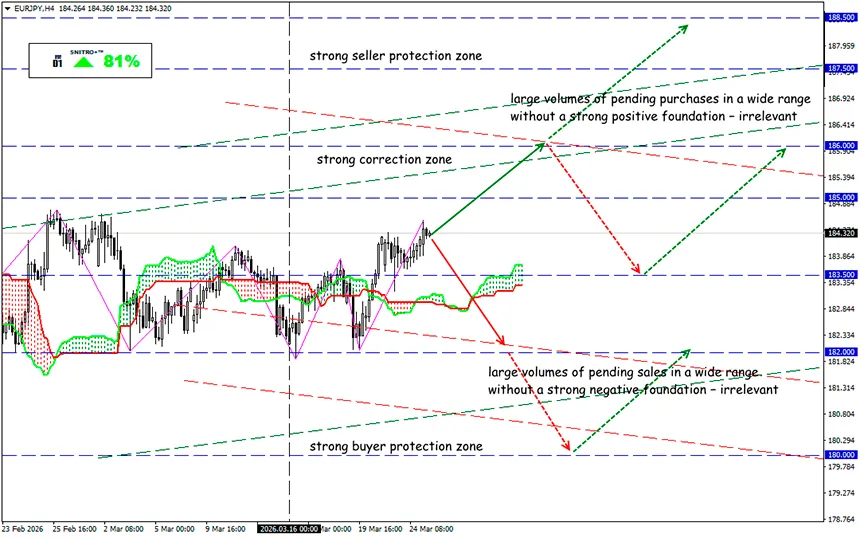
EUR/JPY
Zona-chave: 183.50 - 185.00
Compra: 185.30 (em caso de quebra definitiva dos 185,00); alvo 187.50; StopLoss 184.70
Venda: 183.50 (num contexto fundamental fortemente negativo) ; alvo 181.50-180.00; StopLoss 184.20
A guerra ameaça os fluxos de capital provenientes dos países do Golfo Pérsico. A necessidade de financiamento desses países pode afetar significativamente o mercado financeiro global, mesmo que a estabilidade de longo prazo da região não seja comprometida.
Os ataques à infraestrutura energética já não são geopolítica — trata-se já de um risco sistémico.
Recorde-se:
Os principais países do GCC (Conselho de Cooperação do Golfo) — Bahrein, Kuwait, Omã, Qatar, Arábia Saudita e os EAU — tornaram-se há muito um elemento-chave do sistema financeiro mundial. Nos últimos quatro anos, o saldo positivo total da conta corrente ultrapassou $800 mil milhões.
Nos últimos 5–7 anos, os fundos soberanos dos países do Golfo Pérsico têm sido o maior motor de liquidez global:
- investimentos em empresas tecnológicas,
- investimentos massivos em infraestruturas na Europa e na Ásia,
- expansão ativa em África,
- crescimento do private equity e do capital de risco.
Quaisquer alterações nos fluxos globais de capital ocorrem num contexto em que a economia mundial enfrenta desafios sérios. Os elevados défices orçamentais nos países desenvolvidos e a necessidade de refinanciamento da dívida estão a estimular a emissão de obrigações em todo o mundo.
Isto pode tornar-se a principal tendência macro de 2026–2027 para os traders.
O mundo do capital não enfrenta o “risco de guerra”, mas o facto da guerra. A ameaça mais séria neste momento não é o petróleo (a produção acabará por recuperar!), mas a saída de capital dos países do Golfo.
Qualquer guerra regional redistribui automaticamente o orçamento — defesa, proteção de infraestruturas, seguros e segurança logística. Isto significa que o dinheiro que antes era direcionado para investimentos no estrangeiro começa a permanecer dentro da região.
E se a região se tornar (ou puder tornar-se) uma zona de combate, o capital começa a procurar novos centros de segurança.
Neste momento, o mercado não está a negociar o “risco de conflito”, mas um choque energético físico:
- a Europa já registou um aumento dos preços do gás de +35% numa única semana;
- o petróleo subiu acima de $100 e depois caiu 11% em apenas 1 dia com notícias de negociações;
- os países da região declararam oficialmente na ONU uma ameaça não só à infraestrutura energética, mas também à infraestrutura financeira;
- os analistas classificam o que está a acontecer como uma crise de segurança energética e alertam para o risco de um choque inflacionista.
Após os ataques à infraestrutura energética, o mercado entrou no modo clássico risk-off + choque energético:
- o dólar fortaleceu-se como moeda de refúgio,
- o euro começou a cair devido ao aumento dos preços do gás na Europa,
- as moedas dos países importadores de energia ficaram sob pressão.
Se o conflito se prolongar, é possível:
- abrandamento dos investimentos dos fundos da Arábia Saudita, dos EAU e do Qatar,
- redução do financiamento de grandes projetos internacionais,
- venda de ativos líquidos para cobrir despesas orçamentais.
Se a inflação voltar a acelerar, os bancos centrais irão adiar os cortes das taxas, as ações de crescimento voltarão a ficar sob pressão e o ouro e o petróleo receberão um segundo impulso.
Se o petróleo permanecer elevado durante pelo menos 3–4 meses — ganham as moedas de matérias-primas, perdem a Europa e a Ásia.
A principal tendência é a divergência entre as moedas dos países exportadores e dos países importadores de energia.
Se o conflito durar mais de 3–6 meses, poderá intensificar-se a deslocação de capital para “centros seguros”: EUA (dólar e Treasuries), Suíça, Japão e países produtores de matérias-primas fora da zona de conflito.
As principais vítimas da crise de capital serão as ações de crescimento, os mercados dependentes do investimento dos países do Médio Oriente, os ativos tecnológicos de capital de risco e o imobiliário europeu.
Os ativos mais promissores no médio prazo serão os cruzamentos com o iene: EUR/JPY, GBP/JPY.
Normalmente o JPY sobe em períodos de crise, mas agora a situação é diferente:
- o Japão depende fortemente da importação de energia,
- a subida do petróleo piora a balança comercial,
- o Banco do Japão continua com uma política “suave”.
Por isso, é possível um cenário atípico: o USD sobe tanto face ao EUR como face ao JPY ao mesmo tempo.
Portanto, agimos com prudência e evitamos riscos desnecessários.
Bons lucros a todos!


