


















Vida no limite entre tarifas e geopolítica
Porque é que o mercado já não tem medo das guerras comerciais
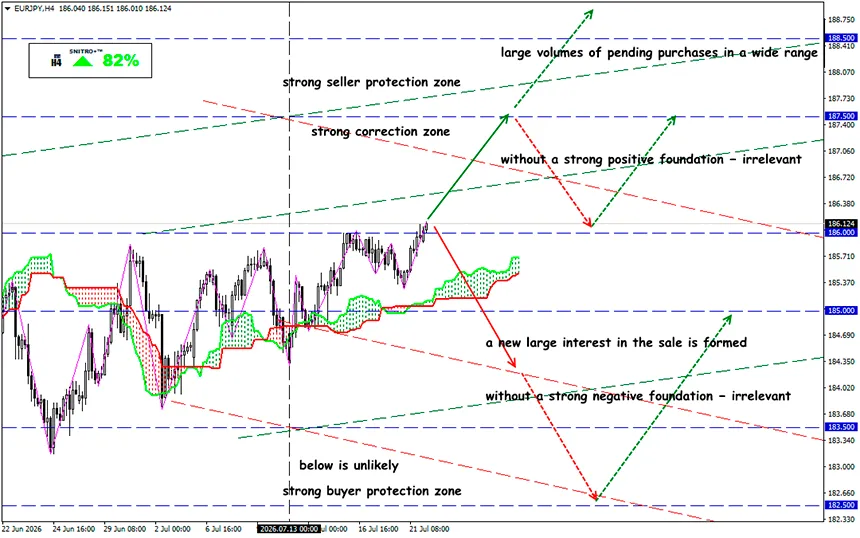
EUR/JPY
Zona-chave: 185,00 - 186,00
Compra: 186,50 (num recuo após um novo teste dos 186,00); objetivo 187,50-188,20; Stop Loss 185,80
Venda: 185,00 (em caso de fortes fundamentos negativos); objetivo 183,50; Stop Loss 185,70
Há apenas um ano, as notícias sobre novas tarifas comerciais dos Estados Unidos podiam alterar o sentimento em praticamente todos os principais mercados financeiros em questão de horas. Hoje, mais uma ronda de direitos aduaneiros sobre as importações norte-americanas já não provoca pânico. O mercado cambial alterou fundamentalmente a forma como avalia o risco: para o euro, a libra esterlina e o iene japonês, as tendências da inflação, as decisões da Reserva Federal, os preços do petróleo e as tensões geopolíticas têm agora muito mais importância do que anúncios isolados de tarifas.
No entanto, a combinação destes fatores poderá proporcionar ao mercado uma nova fonte de impulso.
Na sequência da decisão do Supremo Tribunal dos Estados Unidos que limitou o âmbito das tarifas de aplicação generalizada, a administração Trump introduziu, em fevereiro de 2026, um direito aduaneiro temporário de importação com duração de 150 dias ao abrigo da Secção 122 da Trade Act. Esse período termina no final de julho, após o qual a Casa Branca pretende substituí-lo por um novo sistema de tarifas de longo prazo que abrangerá praticamente todas as importações dos Estados Unidos.
Esta representa a alteração mais significativa da política comercial dos Estados Unidos nos últimos anos. As novas tarifas poderão afetar aproximadamente 99% das importações norte-americanas. Espera-se que as taxas para a maioria dos países variem entre 10% e 12,5%, enquanto determinadas categorias de produtos estarão sujeitas a direitos ainda mais elevados.
Está prevista uma tarifa de 10% para uma dúzia dos principais parceiros comerciais, incluindo a União Europeia, o México e o Canadá. Tarifas de 12,5% serão aplicadas a cerca de quarenta países, incluindo a China, a Índia, o Japão e a Coreia do Sul. Naturalmente, continuam a ser possíveis surpresas. No entanto, existe uma forte probabilidade de que esta continuação da política tarifária seja muito menos alarmante do que a versão original — e que os mercados financeiros simplesmente a ignorem.
Na primavera de 2025, os mercados encararam inicialmente as tarifas de importação como um catalisador para uma inflação mais elevada. As yields das obrigações do Tesouro dos Estados Unidos aumentaram, o dólar norte-americano fortaleceu-se e as expectativas relativamente aos cortes das taxas de juro por parte da Reserva Federal foram praticamente totalmente revistas.
No entanto, em apenas algumas semanas, o sentimento do mercado mudou.
A experiência demonstrou que uma parte significativa do peso das tarifas acaba por recair sobre os importadores e consumidores norte-americanos. O aumento dos custos das importações começa a enfraquecer a procura dos consumidores, reduz a rentabilidade das empresas e pesa sobre o crescimento económico. Como resultado, os investidores passaram a encarar as tarifas generalizadas como um fator desinflacionista de longo prazo, através da desaceleração da atividade económica, e não apenas como um impulsionador do aumento dos preços.
Isto explica por que motivo os participantes no mercado avaliam agora as restrições comerciais de forma muito diferente: quanto maior for a pressão sobre a economia dos Estados Unidos, maior será a probabilidade de a Reserva Federal acabar por adotar uma política monetária mais acomodatícia.
- Os desenvolvimentos geopolíticos voltam a tornar-se o principal motor dos mercados: qualquer ameaça ao transporte de petróleo através do Estreito de Ormuz aumenta imediatamente o prémio de risco geopolítico incorporado nos preços do petróleo bruto.
- O petróleo Brent continua a ser negociado muito acima da sua média de longo prazo, enquanto cada aumento adicional de 10 dólares por barril pode acrescentar aproximadamente entre 0,2 e 0,4 pontos percentuais à inflação nas economias desenvolvidas ao longo de vários trimestres. Consequentemente, os acontecimentos no Médio Oriente têm agora potencial para gerar uma volatilidade significativamente maior nos mercados.
- Ao mesmo tempo, o euro também beneficia de um forte apoio fundamental. As perspetivas económicas na Alemanha continuam a melhorar perante a expectativa de investimentos públicos em larga escala, despesas em infraestruturas e reformas fiscais propostas pelo governo do Chanceler Friedrich Merz.
O que significa isto?
O Banco Central Europeu considera que um novo afrouxamento da política monetária poderá avançar de forma muito mais gradual do que se esperava há apenas alguns meses. Se a inflação na área do euro permanecer próxima do objetivo e a economia alemã recuperar gradualmente, o diferencial das taxas de juro entre os Estados Unidos e a Europa poderá deixar de aumentar.
Do ponto de vista fundamental, os mercados continuam em modo de espera. Até serem divulgados novos dados sobre a inflação nos Estados Unidos, relatórios sobre o mercado de trabalho e os comentários subsequentes dos responsáveis da Reserva Federal, a probabilidade de continuação da consolidação permanece elevada.
Se a nova política tarifária dos Estados Unidos se revelar significativamente mais restritiva do que os mercados atualmente esperam, a reação inicial em todos os pares cambiais poderá ser acentuada. No entanto, a direção do mercado a longo prazo dependerá da forma como o novo regime tarifário alterar as expectativas relativamente à inflação e às futuras decisões de política monetária da Reserva Federal.
Por isso, atuamos com prudência e evitamos riscos desnecessários.
Lucros para todos!


