


















Jackson Hole determinará a tendência do dólar
O primeiro grande teste de Kevin Warsh
EUR/USD
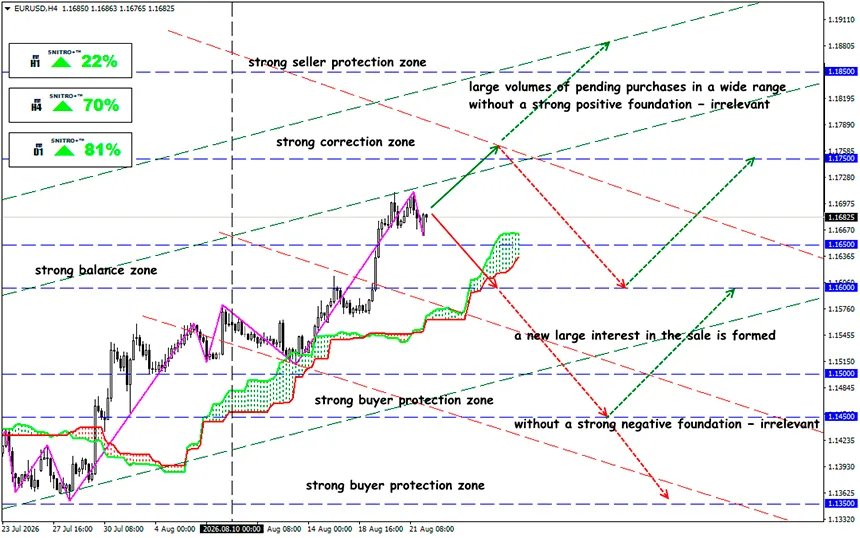
Zona-chave: 1.1650 - 1.1750
Compra: 1.1750 (após uma quebra decisiva acima de 1.1730); objetivo 1.1950-1.2000; StopLoss 1.1680
Venda: 1.1600 (com fortes fatores fundamentais negativos); objetivo 1.1450-1.1350; StopLoss 1.1670
Está a desenvolver-se uma situação contraditória para o dólar. Por um lado, os dados económicos mistos dos EUA e as expectativas de uma Fed mais dovish estão a limitar o potencial de valorização do dólar. Por outro lado, o conflito em curso no Médio Oriente está a sustentar a procura pela moeda norte-americana como ativo de refúgio.
O Índice do Dólar (DXY) iniciou a nova semana sob pressão, permanecendo próximo dos mínimos de três meses.
Recordemos:
Os dados mais recentes não conseguiram proporcionar um suporte inequívoco ao dólar. Os dados da atividade empresarial dos EUA divulgados na sexta-feira foram mistos. O caráter irregular dos dados norte-americanos está atualmente a impedir que o mercado desenvolva uma procura sustentada pelo dólar. A economia dos EUA ainda não apresenta sinais de uma deterioração acentuada, mas também existem cada vez menos argumentos a favor de um novo aperto monetário por parte da Fed.
- O PMI da indústria transformadora de agosto caiu para 53,2, face aos 53,9 anteriores, ficando abaixo das expectativas.
- Ao mesmo tempo, o setor dos serviços apresentou um desempenho significativamente melhor: o PMI subiu para 56,8, face a 54,6, enquanto o Índice Composto avançou para 56,0, contra 54,5 no mês anterior.
- A deterioração da indústria transformadora impediu que os dados se tornassem um fator inequivocamente positivo para o dólar.
- As yields das obrigações do Tesouro continuam a ser uma fonte crítica de pressão sobre o dólar: a yield a 30 anos permanece próxima dos máximos de vários anos.
É precisamente por isso que o mercado está agora a acompanhar atentamente não apenas as ações da Fed, mas também a capacidade do Tesouro dos EUA para controlar a situação no mercado da dívida pública.
As recompras do Tesouro podem sustentar os preços das obrigações e reduzir as suas yields. Para o dólar, isto significa o enfraquecimento de um dos seus principais “ímanes” — a vantagem das taxas de juro dos ativos norte-americanos. Isto também levanta uma questão mais preocupante: estará o Tesouro a tentar controlar os custos de financiamento num momento em que os investidores exigem um prémio cada vez maior pelo risco fiscal?
Foi precisamente esta sombra de dúvida que atingiu o dólar com mais força do que a própria dimensão do programa. Se o mercado interpretar as recompras como uma tentativa de manter as taxas de longo prazo artificialmente baixas, a confiança na política de dívida dos EUA poderá ser abalada. Nesse caso, a melhoria da liquidez poderá ocorrer à custa de danos reputacionais.
O novo pacote de sanções dos EUA contra o Irão pretende tornar-se a forma mais forte de pressão económica sobre Teerão e alcançar todos os objetivos que não puderam ser atingidos através de meios militares e políticos.
Em resposta, o Irão ameaçou impor novas restrições às exportações de petróleo através do Golfo Pérsico. O risco de uma nova escalada e de perturbações no abastecimento de energia não está a diminuir. Pequim está preparada para defender os seus interesses nacionais em caso de sanções secundárias dos EUA.
Isto cria uma situação paradoxal: o risco geopolítico sustenta simultaneamente o dólar como ativo de refúgio e pode intensificar os riscos inflacionistas para a economia dos EUA.
O próximo simpósio de Jackson Hole começa a 27 de agosto (o tema de 2026: “Inovação Financeira: Implicações para os Pagamentos e o Sistema Monetário”). Kevin Warsh discursará na sexta-feira, naquela que será a sua primeira grande intervenção desde que assumiu o cargo em 22 de maio. As suas declarações anteriores foram breves e forneceram poucas indicações sobre a política futura; o mercado estará atento a quaisquer sinais relativos à reunião da Fed de 16 de setembro.
Então, o que significa isto?
O mercado não acredita que o Tesouro dos EUA consiga conter as yields através da recompra de obrigações do Tesouro de longo prazo (o programa aumentou de 2 mil milhões para 4 mil milhões de dólares por mês) e está a vender o dólar independentemente dos dados. Jackson Hole, na sexta-feira, irá confirmar esta direção ou dará a Warsh a oportunidade de voltar a vincular as taxas de juro aos dados, em vez da política fiscal.
Um movimento sustentado do EUR/USD acima de 1.17 provavelmente manterá a iniciativa do lado dos compradores. No entanto, novos ganhos dependerão de saber se o programa do Tesouro dos EUA conseguirá acalmar o mercado da dívida ou apenas intensificará as dúvidas sobre a sustentabilidade das finanças norte-americanas.
Por enquanto, a combinação de riscos fiscais, yields elevadas das obrigações do Tesouro e expectativas de uma Fed mais dovish continua a ser o principal obstáculo a uma recuperação sustentada do dólar.
Por isso, atuamos com prudência e evitamos riscos desnecessários.
Lucros para todos!


