


















O Irão volta a ditar os preços do petróleo
A batalha pelo Estreito de Ormuz continua
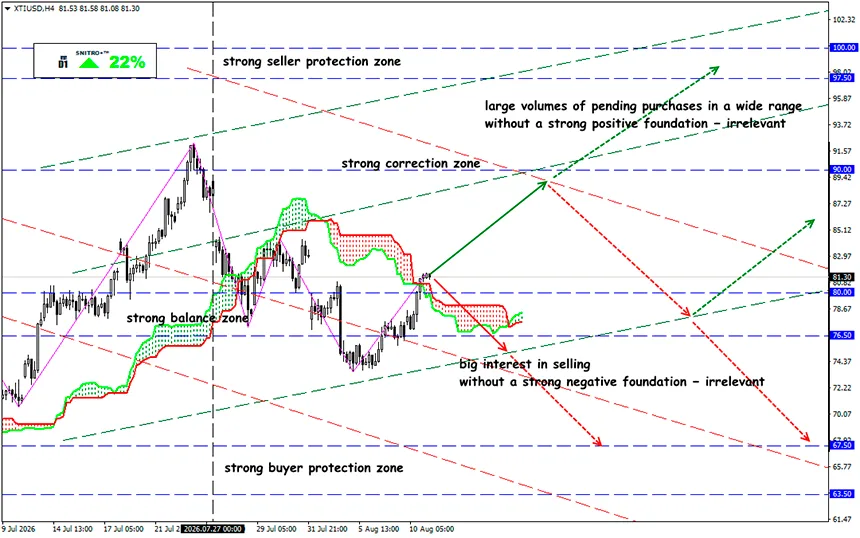
XTI/USD
Zona-chave: 78.00 - 83.00
Compra: 83.50 (após um novo teste do nível 81.50); objetivo 85.50–87.50; Stop Loss 82.80
Venda: 76.50 (com fortes fatores fundamentais negativos); objetivo 73.50; Stop Loss 77.20
O WTI está novamente a ser negociado acima dos 82 dólares por barril: a 11 de agosto, os futuros rondam os 82,47 dólares, enquanto o Brent se encontra perto dos 87,86 dólares. O principal fator por detrás da recuperação não é a procura, mas sim o prémio de risco geopolítico. As negociações entre os Estados Unidos e o Irão sobre as condições para restabelecer plenamente a navegação através do Estreito de Ormuz estão num impasse, obrigando o mercado a voltar a incorporar nos preços o risco de perturbações no abastecimento.
Ao mesmo tempo, o quadro fundamental permanece misto.
Recordemos:
Os inventários dos Estados Unidos estão a limitar o potencial de subida: na semana terminada a 31 de julho, as reservas de petróleo bruto aumentaram 2,5 milhões de barris, para 407,0 milhões. Este valor encontra-se cerca de 6% abaixo da média dos últimos cinco anos. Ao mesmo tempo, os inventários de gasolina diminuíram 1,6 milhões de barris, enquanto os inventários de destilados caíram 3,5 milhões. Por conseguinte, o aumento dos inventários de petróleo bruto não pode ser interpretado como um sinal inequivocamente bearish: o mercado de produtos refinados continua muito mais restrito.
- O aumento dos inventários comerciais de petróleo bruto indica que a oferta interna dos Estados Unidos continua a ser capaz de compensar parte dos riscos externos. As refinarias operaram com uma taxa de utilização de cerca de 96,5%, processando aproximadamente 17,2 milhões de barris por dia.
- As importações de petróleo bruto aumentaram para 6,2 milhões de barris por dia, embora a média de quatro semanas tenha permanecido 4,4% abaixo do nível registado um ano antes.
- A recuperação gradual da produção da OPEP+ também está a exercer pressão adicional sobre o mercado. Em agosto, sete membros-chave da aliança aumentaram a sua meta de produção em mais 188.000 barris por dia. Em julho, a produção da OPEP aumentou 1,17 milhões de barris por dia, para 19,85 milhões.
- O aumento efetivo da oferta é limitado pela geografia do transporte marítimo: o problema não é apenas a quantidade de petróleo produzida, mas também se esse petróleo consegue chegar fisicamente aos compradores.
É por isso que, atualmente, para o WTI é mais importante acompanhar não apenas os níveis dos inventários, mas também os fluxos de petroleiros através do Golfo Pérsico.
Ormuz continua a ser a principal fonte do prémio de risco do mercado. Mesmo que os esforços diplomáticos resultem num acordo, os fluxos físicos não regressarão imediatamente aos níveis anteriores.
Washington afirma controlar o estreito, enquanto Teerão associa a reabertura total da rota ao fim do bloqueio norte-americano, ao levantamento das sanções, à retirada das forças dos Estados Unidos, ao desbloqueio de ativos e ao pagamento de indemnizações. O Irão já declarou que um acordo sobre condições específicas de trânsito não significaria automaticamente a reabertura total do estreito.
Qualquer nova escalada apoiaria os preços.
A China está pronta para regressar ao mercado, mas este fator de suporte bearish poderá desaparecer
- Nos últimos meses, a redução das importações chinesas ajudou o mercado global a compensar as perturbações no abastecimento provenientes do Médio Oriente.
- Nos últimos meses, a redução das importações chinesas ajudou o mercado global a compensar as perturbações no abastecimento provenientes do Médio Oriente.
- A média das importações em junho–julho foi de apenas 7,78 milhões de barris por dia, em comparação com uma média de 11,99 milhões durante os três meses até ao final de fevereiro.
A razão para esta estratégia é evidente: a China possui enormes reservas, estimadas em pelo menos 1,2 mil milhões de barris, o que lhe permite reduzir temporariamente as compras externas e recorrer ao petróleo acumulado.
Mas esta reserva está a diminuir gradualmente. Como resultado, é provável que as refinarias independentes chinesas regressem ao mercado de forma mais ativa em agosto, incluindo através da compra de petróleo iraniano. O equilíbrio do mercado físico poderá tornar-se consideravelmente mais restrito.
Então, o que significa isto?
A questão fundamental para o WTI já não é «quanto petróleo está a OPEP+ a produzir?», mas sim «quanto petróleo consegue efetivamente chegar ao mercado global?».
O atual movimento do WTI parece mais uma recuperação após a redução do prémio geopolítico do que o início de um novo ciclo bullish completo. A apoiar os compradores estão o risco de perturbações em Ormuz, a diminuição dos inventários norte-americanos de produtos refinados e o potencial regresso da China às compras ativas. A apoiar os vendedores estão o aumento dos inventários de petróleo bruto nos Estados Unidos, a recuperação da produção da OPEP+ e a persistente incerteza em torno da procura global.
A zona de resistência mais próxima para o WTI situa-se no intervalo de 81.50–82.00 dólares. Aos níveis atuais, esta barreira já está a ser testada. Um movimento sustentado acima dos 82 dólares poderá abrir caminho para 83.50–84.00 dólares. A próxima grande zona de oferta situa-se nos 85.50–86.50 dólares.
O suporte principal encontra-se perto dos 78 dólares. Enquanto o preço permanecer acima deste nível, o cenário de recuperação mantém a vantagem. Uma quebra abaixo dos 78 dólares, pelo contrário, aumentaria a probabilidade de um regresso aos mínimos recentes e indicaria que o prémio geopolítico está a ser rapidamente retirado dos preços.
Por isso, atuamos com prudência e evitamos riscos desnecessários.
Lucros para todos!


