


















Como negociar quando o mercado ignora a estatística

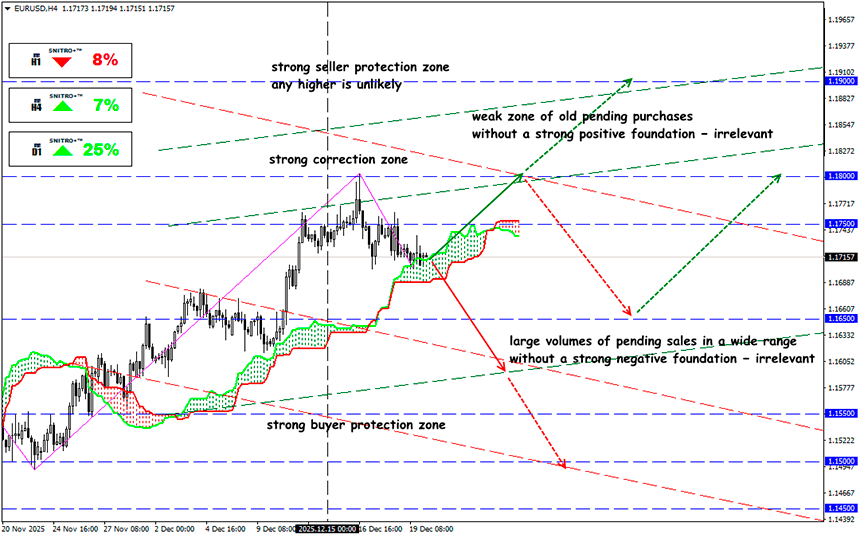
Um flat perigoso no fecho do ano
EUR/USD
Zona-chave: 1.1700 - 1.1800
Compra: 1.1750 (com fundamentos positivos sólidos) ; alvo 1.1950-1.2000; StopLoss 1.1680
Venda: 1.1650 (após reteste do nível 1,1750) ; alvo 1.1500; StopLoss 1.1720
A semana passada foi rica em relatórios-chave dos EUA, da Zona Euro e do Reino Unido. Os três maiores reguladores monetários anunciaram decisões sobre taxas, mas os mercados praticamente não se moveram.
A razão mais provável para este flat aparentemente ilógico é que os dados estatísticos foram mistos e contraditórios.
E ainda assim:
- os principais relatórios dos EUA — NFP e inflação CPI — saíram na mesma direção;
- o Banco do Japão subiu a taxa para o nível mais alto em 30 anos, apesar de o Japão ter sido, durante todo esse período, o principal fornecedor de liquidez ao mercado norte-americano;
- a Reserva Federal e o Banco do Canadá lançaram novos programas de QE.
Logicamente, isto deveria ter impulsionado o apetite pelo risco e enfraquecido o dólar. No entanto, os participantes do mercado comportam-se como se uma crise global estivesse prestes a começar: fecham posições compradas e neutralizam qualquer tentativa de subida.
O problema é que o mercado interpretou o relatório do CPI a favor do dólar não porque ele tenha “cancelado” futuros cortes de taxas, mas porque o próprio relatório estava distorcido. A recolha de dados começou mais tarde do que o habitual devido ao shutdown prolongado, e parte dos indicadores foi calculada com base em suposições estatísticas e перенос de valores anteriores.
Por exemplo, o relatório “fantástico” da inflação dos EUA mostrou o CPI a regressar aos níveis de março de 2021, quando todos esperavam um aumento:
- CPI 2,7% р/р, Exp. 3,1%
- Core CPI 2,6%, Exp. 3,0%
No entanto, os detalhes no site do BLS revelam a verdadeira razão. Devido ao shutdown, muitos dados de outubro estavam ausentes, pelo que o BLS preencheu essas lacunas para manter a comparação mensal.
No caso da habitação (shelter), a inflação de outubro foi simplesmente assumida como zero. Como a habitação representa cerca de 35% do CPI — o componente mais pesado do índice — isso reduziu significativamente o Core CPI.
Além disso, os dados de novembro do PCE voltaram a não ser publicados. O Bureau of Economic Analysis adiou a divulgação pela segunda vez — a primeira também devido ao shutdown.
A razão é igualmente política. Os economistas terão sido instruídos a não “irritar” Trump. Se o índice PCE mais recente tivesse mostrado que a narrativa de crescimento zero dos preços em categorias como a habitação não correspondia à realidade, poucos acreditariam na “vitória triunfal” de Trump sobre a inflação.
Assim, optou-se por esperar algumas semanas, deixar o mercado “esquecer” o otimismo do CPI e depois reintroduzir sinais negativos através do PCE.
Os relatórios de novembro sobre o mercado de trabalho e a inflação nos EUA não conseguiram alterar o quadro fundamental. Os traders continuam quase certos de que a Fed manterá a taxa inalterada na reunião de janeiro.
Como resultado, o mercado optou por compensar todas as tentativas especulativas de empurrar as principais moedas para fora das tendências de longo prazo através da realocação de capital para outros ativos — ouro ou cripto. Não existem fatores fundamentais fortes capazes de provocar uma inversão de tendência ou mesmo uma correção profunda até ao final do ano. No entanto, os riscos num mercado com baixa liquidez não devem ser subestimados.
Portanto, agimos com prudência e evitamos riscos desnecessários.
Bons lucros a todos!


