


















De Wall Street a Seul: o boom da IA sob ameaça
A dívida está a esmagar as ações tecnológicas
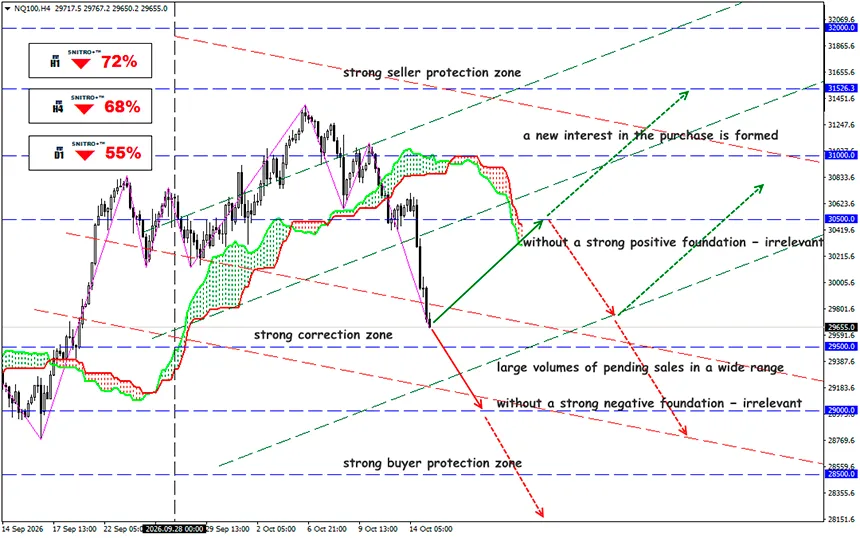
NQ100
Zona-chave: 29,500 -30,000
Buy: 30,500 (perante fortes fatores fundamentais positivos); objetivo 31,500-32,500; StopLoss 30,000
Sell: 29,000 (numa rutura decisiva acima de 29,500); objetivo 27,500-26,500; StopLoss 29,500
A inflação e os elevados custos de financiamento estão a obrigar os investidores a reavaliar as avaliações das empresas de IA. Uma venda generalizada de ações tecnológicas a nível mundial expôs um problema: os investimentos maciços em centros de dados estão a tornar-se cada vez mais dependentes de financiamento dispendioso.
Infelizmente, os lucros recorde dos fabricantes de chips não são suficientes para salvar o mercado. Os investidores estão a começar a avaliar não as perspetivas da própria IA, mas a capacidade das empresas para cumprir as suas obrigações de dívida.
Recordemos:
Em 15 de outubro, o setor tecnológico mundial ficou sob pressão após a divulgação dos dados da inflação dos EUA. O CPI de setembro acelerou para 3.7% em termos homólogos, face a 3.4% em agosto, reforçando as expectativas de novas subidas das taxas de juro pela Reserva Federal.
Em 14 de outubro, o Nasdaq Composite perdeu 1.9%, enquanto o S&P 500 recuou 1.1%. Durante a negociação da manhã de 15 de outubro, os futuros do Nasdaq 100 caíram 1.1% para 29,842.75 pontos, enquanto os futuros do S&P 500 recuaram 0.4% para 7,740.25 pontos. Os fabricantes asiáticos de semicondutores foram particularmente afetados. O Kospi da Coreia do Sul caiu aproximadamente 7.6%, o Nikkei 225 do Japão perdeu 4.9% e o Taiex de Taiwan recuou 3.4%.
A dimensão da correção reflete a elevada concentração de investimento em empresas que fornecem infraestruturas de IA. Por exemplo, as ações da Samsung Electronics perderam aproximadamente 9.5%, as da SK Hynix recuaram 11.1% e as da SoftBank caíram 9.3%.
A principal fonte de risco é o desfasamento entre o ritmo das despesas de capital e o tempo necessário para gerar retornos.
A construção de centros de dados exige investimentos iniciais substanciais em aceleradores, servidores, infraestruturas energéticas e sistemas de arrefecimento. Entretanto, a recuperação do capital demora anos e os equipamentos tornam-se rapidamente obsoletos.
Isto cria uma perigosa reação em cadeia: a subida das taxas de juro aumenta os custos de financiamento, reduz o fluxo de caixa livre, limita novos investimentos e diminui o justo valor dos lucros futuros.
Os operadores que financiam a construção principalmente através de dívida são particularmente vulneráveis. As grandes plataformas de computação em nuvem com fluxos de caixa estáveis apresentam uma resiliência financeira significativamente maior.
O mercado está a avaliar não apenas a procura atual de chips, mas também a sustentabilidade das despesas de investimento dos clientes em 2027.
Um risco adicional para os fabricantes de chips de memória é a expansão da oferta por parte de concorrentes chineses, incluindo a CXMT. Isto aumenta a probabilidade de pressão futura sobre os preços e a rentabilidade.
Os investidores estão gradualmente a passar de uma avaliação das empresas de IA baseada nas taxas de crescimento das receitas para uma análise do fluxo de caixa livre, dos encargos com a dívida e dos retornos das despesas de capital.
A Reserva Federal está a acrescentar pressão ao setor: em 15 de outubro, a yield das obrigações do Tesouro a 10 anos caiu para aproximadamente 5.10%, enquanto a yield a dois anos recuou para 4.72%. No entanto, a descida das yields foi impulsionada principalmente pela procura de ativos de refúgio, e não por uma melhoria sustentada das condições de crédito.
Os riscos inflacionistas persistem: os preços elevados do petróleo e o aumento dos custos energéticos dos centros de dados limitam a margem de manobra da Reserva Federal para flexibilizar a política monetária.
Então, qual é a conclusão?
Uma crise de confiança no financiamento das empresas de IA ainda não significa uma crise na procura de inteligência artificial. No entanto, a estrutura do boom de investimento está a tornar-se vulnerável.
- Mercado acionista: Nova contração dos múltiplos de avaliação das empresas tecnológicas e risco de a correção se alastrar a índices mais amplos.
- Mercado de crédito: Custos de financiamento mais elevados para os operadores de centros de dados, particularmente aqueles com encargos de dívida substanciais.
- Semicondutores: Potencial abrandamento das encomendas caso as empresas de computação em nuvem revejam os seus orçamentos de despesas de capital.
- Economia mundial: Uma redução do investimento em IA poderá enfraquecer a procura de equipamentos, eletricidade e infraestruturas industriais.
O cenário de base para as próximas semanas é a continuação de uma volatilidade elevada e de uma pressão predominantemente baixista sobre o setor tecnológico. O mercado exige provas de que as empresas de IA conseguem gerar fluxo de caixa suficiente para financiar o crescimento futuro.
O principal sinal para os traders é a evolução dos spreads de crédito e das yields das obrigações dos operadores de centros de dados. O mercado de crédito poderá revelar antes do mercado acionista se a reavaliação dos riscos do boom da IA chegou ao fim.
Por isso, agimos com prudência e evitamos riscos desnecessários.
Lucros para todos!


