


















A Europa sonha com uma bolsa de classe mundial
Euronext e Deutsche Börse testam os limites da consolidação
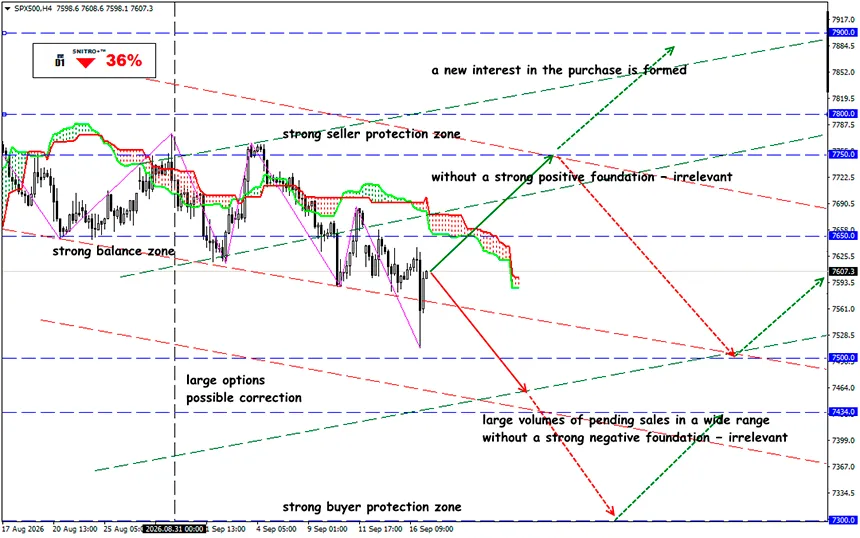
SP500
Zona-chave: 7,550 - 7,650
Buy: 7,650 (com fundamentos positivos fortes); alvo 7,750-7,800; StopLoss 7,580
Sell: 7,500 (em um rompimento decisivo acima de 7,550); alvo 7,300--7,350; StopLoss 7,570
Uma fusão das maiores bolsas da Europa poderia ajudar a resolver o problema do controle sobre o capital, mas é pouco provável que crie um concorrente sério para a Nasdaq e a NYSE. Um potencial acordo daria à Europa maior escala e liquidez, mas enfrentaria sérias barreiras antitruste.
A Europa está novamente discutindo uma ideia que tenta implementar há quase duas décadas: criar uma grande infraestrutura de mercado pan-europeia capaz de manter capital, IPOs e liquidez dentro da região.
A escala de uma potencial combinação seria significativa. A Euronext opera em oito países europeus e inclui, entre outras, as bolsas de Paris, Amsterdã e Milão. Sua capitalização de mercado é estimada em cerca de €16 bilhões, enquanto a Deutsche Börse vale aproximadamente €50 bilhões e controla a Bolsa de Valores de Frankfurt e a Eurex — uma das maiores plataformas de derivativos do mundo.
Um lembrete:
- Em 2006, a Deutsche Börse tentou se fundir com a Euronext, mas o projeto não se concretizou: a Euronext acabou optando por uma fusão com a NYSE.
- Em 2012, a Comissão Europeia bloqueou a fusão da Deutsche Börse com a NYSE Euronext devido a preocupações com a concorrência, principalmente no mercado europeu de derivativos.
- Em 2017, o regulador proibiu a fusão da Deutsche Börse com a London Stock Exchange Group.
Agora há outra tentativa.
Ainda não há negociações oficiais, mas o mercado já especula sobre a possibilidade de uma futura consolidação: em 14 de setembro, as ações da Euronext subiram 2.1%, enquanto as da Deutsche Börse avançaram 2.9%. Desde o início de 2026, ambas as ações subiram cerca de 26%.
Quanto mais profundo o mercado, mais capital institucional ele pode atrair, maior a liquidez e menor o custo de grandes transações.
Naturalmente, a Europa está perdendo para os EUA não por causa do número de bolsas, mas por causa da escala do capital. O problema é que o capital continua fragmentado entre mercados nacionais, regimes regulatórios e infraestruturas.
Em 2024, a capitalização dos mercados de ações da UE representava cerca de 73% do PIB da região. Nos EUA, esse número chegou a 270%. A Nasdaq e a NYSE concentram uma enorme base de emissores, investidores institucionais, formadores de mercado e capital global.
Desde 2019, o número de empresas nas duas principais bolsas dos EUA cresceu mais rapidamente do que nos quatro maiores grupos de bolsas europeias.
Isso já não é uma questão de conveniência de listagem. É uma questão da capacidade do mercado de gerar avaliações elevadas para as empresas. Os IPOs vão para onde há profundidade de mercado. O problema é mais agudo no setor de tecnologia.
O BCE destacou vários exemplos notáveis: a britânica Arm escolheu uma listagem direta no mercado dos EUA em 2023, enquanto CRH, Linde, Flutter Entertainment e outras empresas abandonaram as bolsas europeias ou transferiram suas listagens para os EUA.
A lógica econômica de um acordo Euronext+Deutsche Börse está na escala. Hoje, uma empresa que entra no mercado público europeu interage com um sistema no qual permanecem diferenças nacionais em regulamentação, supervisão e infraestrutura. Por exemplo, a atual Euronext não cobre o maior mercado nacional da região — a Alemanha.
Uma potencial combinação conectaria o mercado alemão à infraestrutura da Euronext e proporcionaria um acesso mais amplo a investidores na França, Itália, Países Baixos e outros países onde o grupo opera.
As plataformas de bolsa se beneficiariam de uma maior escala em negociação, listagens, compensação, liquidação e outros serviços de infraestrutura.
E qual é o resultado?
Um acordo entre Euronext e Deutsche Börse poderia criar uma infraestrutura de classe mundial. Mas chamá-la de concorrente europeia da Nasdaq e da NYSE ainda é prematuro. Os EUA não têm apenas grandes bolsas, mas também uma enorme concentração de capital institucional, empresas de tecnologia, liquidez e investidores globais.
Se uma combinação entre Euronext e Deutsche Börse levar a maior liquidez, mais listagens e maiores fluxos de capital transfronteiriços, ela se tornará parte de uma reestruturação mais ampla do mercado europeu. Em 17 de setembro de 2026, o mercado recebeu um sinal de que tal projeto pode ser possível — mas não o projeto em si. A próxima etapa será determinada não por declarações, mas pelo surgimento de negociações oficiais, pela estrutura do acordo e pela resposta das autoridades antitruste europeias.
Portanto, agimos com sabedoria e evitamos riscos desnecessários.
Lucros para todos!


