


















Europa em risco: TTF poderá subir acima de €100
O gás poderá tornar-se demasiado caro para a Europa
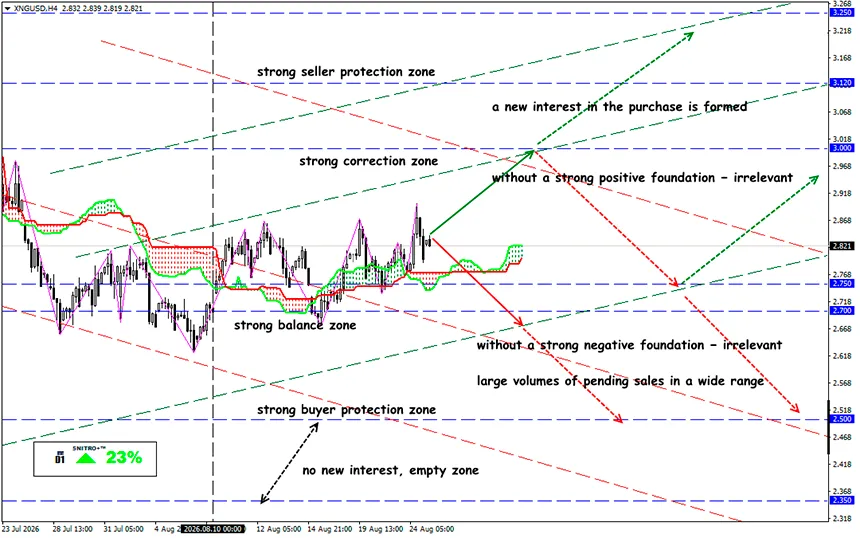
XNG/USD
Zona-chave: 2.750 - 2.950
Compra: 3.025 (após uma quebra decisiva acima de 3,000); objetivo 3.250; StopLoss 2.950
Venda: 2.700 (com fortes fatores fundamentais negativos); objetivo 2.500; StopLoss 2.750
A Europa está a entrar no inverno com um défice de gás. Os baixos níveis dos inventários, a concorrência com a Ásia pelo GNL e as perturbações no Médio Oriente estão a transformar a reposição das reservas europeias num desafio dispendioso. Em 25 de agosto, as instalações de armazenamento da UE encontram-se cerca de 62–63% cheias, em comparação com aproximadamente 74% há um ano, enquanto a média sazonal dos últimos cinco anos está próxima de 80%.
Por si só, este nível ainda não indica uma ameaça de escassez física: a Comissão Europeia não identifica atualmente riscos imediatos para a segurança do abastecimento. O problema está noutro ponto — a Europa tem pouco tempo para compensar o défice, enquanto o custo dos volumes adicionais de gás está a aumentar.
Recordemos:
Se as perturbações no abastecimento energético provenientes do Médio Oriente persistirem, os preços europeus poderão ter de subir significativamente para atrair volumes suficientes de GNL e repor os inventários antes do inverno. Num cenário de stress, o banco prevê que o TTF de dezembro possa subir acima de €100/MWh, em comparação com uma previsão de base de cerca de €50/MWh.
A situação atual pode ser descrita como um círculo vicioso:
inventários baixos → necessidade de acelerar as injeções → aumento da procura de GNL → concorrência com a Ásia → TTF mais elevado → injeções dispendiosas → menor incentivo económico para comprar gás → os inventários permanecem baixos.
Este mecanismo representa atualmente a maior ameaça para o mercado.
Os Inventários Estão Atrasados
A razão é uma combinação de vários fatores. A Europa terminou a época de aquecimento anterior com inventários baixos, enquanto a reposição subsequente não tem sido suficientemente rápida. Os preços elevados também reduzem a atratividade económica das injeções de verão: os operadores têm de comprar gás caro hoje, apostando que conseguirão vendê-lo a um preço ainda mais elevado no inverno.
A Europa Está a Perder a Competição pelo GNL
O gás natural liquefeito continua a ser a principal fonte de oferta adicional. Mas é precisamente aqui que surge o principal risco.
A Europa está a competir com compradores asiáticos por cargas flexíveis de GNL. As perturbações nos transportes através do Estreito de Ormuz reduziram a disponibilidade de GNL do Médio Oriente, intensificando a concorrência por volumes alternativos. Ao mesmo tempo, as exportações de GNL dos EUA aumentaram 23% em termos homólogos entre janeiro e julho de 2026, mas a Europa e a Ásia, em conjunto, absorvem mais de 80% dos fornecimentos norte-americanos.
Isto significa que mesmo exportações recorde dos EUA não garantem à Europa volumes suficientes de gás. Se os compradores asiáticos estiverem dispostos a pagar mais, algumas cargas flexíveis serão redirecionadas para esses mercados.
O Clima como Fonte de Incerteza
Se o inverno for significativamente mais quente do que o normal, o consumo de gás para aquecimento será menor, tornando o atual défice dos inventários menos crítico. É por isso que as condições meteorológicas podem alterar fundamentalmente o equilíbrio do mercado, mesmo sem um aumento acentuado da oferta.
No entanto, depender exclusivamente de um inverno ameno é arriscado. Em condições de frio, os baixos níveis iniciais de armazenamento significam retiradas mais rápidas e aumentam a probabilidade de a Europa ter de comprar ativamente GNL numa altura em que a procura de inverno já é elevada.
Então, o que significa isto?
Existem três fatores que poderão alterar a situação a favor da Europa: uma recuperação dos fornecimentos provenientes do Médio Oriente, uma menor concorrência asiática pelo GNL e um inverno mais quente.
O mercado europeu de gás enfrenta atualmente não uma escassez física imediata, mas uma falta de margem de segurança e de segurança futura do abastecimento. Nestas condições, €100/MWh já não parece um nível puramente teórico e torna-se um objetivo plausível num cenário de stress.
Se a Europa conseguir repor rapidamente os inventários e garantir mais GNL, o atual aumento dos preços revelar-se-á temporário. Mas se as perturbações no Médio Oriente persistirem, a Ásia continuar a competir pelo GNL e as injeções permanecerem lentas, a própria necessidade de repor os inventários para o inverno poderá desencadear uma nova subida acentuada dos preços do gás.
Por isso, atuamos com prudência e evitamos riscos desnecessários.
Lucros para todos!


