


















O BCE, a Fed e o Mercado: quem definirá a próxima tendência?
Porque é que o Fórum do BCE é mais importante do que qualquer debate político
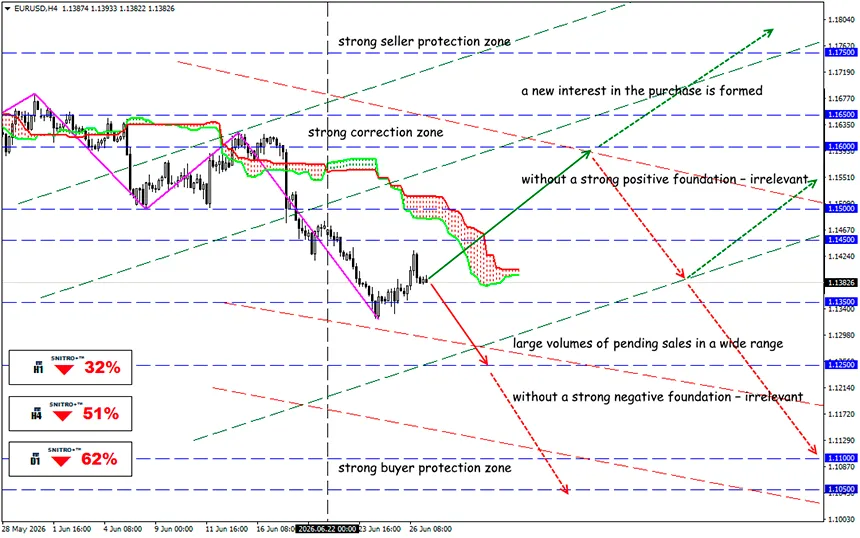
EUR/USD
Zona-chave: 1.1350 - 1.1400
Compra: 1.1450 (com um forte cenário fundamental positivo); alvo 1.1650-1.1700; StopLoss 1.1380
Venda: 1.1300 (num recuo após o reteste de 1.1400); alvo 1.1150-1.1050; StopLoss 1.1370
As quatro maiores autoridades monetárias do mundo realizam uma troca de opiniões à porta fechada, mas reúnem-se no mesmo palco para apresentar as suas conclusões. O Fórum Anual do BCE sobre Banca Central é o evento informativo mais importante do verão europeu, pois é precisamente aqui que os participantes do mercado podem ajustar as suas expectativas em relação à futura política do Banco Central Europeu.
No dia 1 de julho, às 13:00 GMT, os mercados financeiros globais estarão concentrados na cidade portuguesa de Sintra, onde a Presidente do BCE, Christine Lagarde, o Presidente da Reserva Federal, Kevin Warsh, o Governador do Banco de Inglaterra, Andrew Bailey, e o Governador do Banco do Canadá, Tiff Macklem, participarão juntos no fórum. Os comentários de outros responsáveis monetários de nível inferior fornecerão informações adicionais de enquadramento.
Formalmente, trata-se apenas de um painel de discussão. No entanto, para os participantes profissionais do mercado, este tipo de evento tornou-se tradicionalmente uma das principais fontes de sinais sobre a futura direção da política monetária global.
O tema oficial do fórum é "Moldar o Futuro da Europa: Inovação, Crescimento e Estabilidade". No entanto, os mercados procurarão respostas completamente diferentes: onde se encontra a linha entre o combate à inflação e o apoio ao crescimento económico, qual a probabilidade de um novo aperto monetário e se os principais bancos centrais do mundo estão preparados para coordenar as suas ações num contexto de instabilidade geopolítica persistente.
A singularidade do fórum deste ano reside no facto de ocorrer apenas algumas semanas após as decisões de política monetária de junho dos maiores bancos centrais do mundo.
- Uma parte significativa das expectativas positivas em relação ao euro já foi incorporada nos preços. Se Christine Lagarde reafirmar o seu compromisso com uma política firme de combate à inflação ou sugerir que as taxas de juro poderão permanecer elevadas durante mais tempo, os rendimentos das obrigações europeias poderão voltar a subir, proporcionando apoio adicional à moeda única. O euro poderá continuar a fortalecer-se, sobretudo se os comentários do Presidente da Fed forem menos agressivos.
- O cenário oposto: se os responsáveis do BCE destacarem a desaceleração da economia da Zona Euro, o aumento dos riscos externos ou a necessidade de prudência relativamente às futuras decisões sobre as taxas de juro, o mercado irá rapidamente rever a probabilidade de novo aperto monetário. Neste caso, as posições compradas em euro serão as mais vulneráveis, uma vez que uma parte significativa do capital especulativo já está posicionada para uma nova valorização da moeda europeia.
- Se o Presidente da Fed, Kevin Warsh, confirmar o seu compromisso com a abordagem de "baixa informação" (low-information approach), a volatilidade no mercado cambial poderá aumentar significativamente, uma vez que os investidores serão obrigados a depender ainda mais exclusivamente dos dados macroeconómicos. Quaisquer comentários inesperados por parte da Fed poderão alterar o diferencial de rendimentos entre as obrigações dos EUA e da Europa, tradicionalmente o principal fator que impulsiona a taxa de câmbio EUR/USD.
Os mercados acionistas europeus também permanecerão altamente sensíveis ao desfecho do fórum. Para o setor bancário, um tom mais agressivo por parte do BCE poderá ser um fator positivo graças à manutenção de elevadas margens líquidas de juros. Ao mesmo tempo, empresas tecnológicas, promotoras imobiliárias e outras empresas poderão enfrentar pressão adicional devido ao aumento do custo do capital. Espera-se igualmente elevada volatilidade nos mercados de dívida pública da Alemanha, França e Itália, onde mesmo pequenas alterações nas expectativas sobre as taxas de juro podem provocar movimentos significativos nos rendimentos das obrigações.
E qual é o resultado?
A experiência dos fóruns anteriores do BCE demonstra que os mercados reagem mais intensamente não aos discursos preparados, mas às respostas espontâneas dos governadores dos bancos centrais durante o debate aberto. São precisamente esses comentários improvisados que permitem aos investidores avaliar as verdadeiras opiniões dos responsáveis pela política monetária e ajustar as expectativas relativamente às futuras decisões.
Devemos acompanhar atentamente não apenas as declarações de Christine Lagarde, mas também qualquer divergência entre as posições do BCE e da Fed. Se o regulador europeu mantiver um tom mais agressivo do que o seu homólogo americano, o euro poderá receber um novo impulso de valorização. No entanto, se a Fed voltar a demonstrar uma postura mais agressiva, a moeda europeia poderá ser alvo de realização de lucros, enquanto a pressão poderá estender-se à maioria dos ativos financeiros europeus.
Por isso, atuamos com prudência e evitamos riscos desnecessários.
Bons lucros para todos!


