


















Petróleo perigoso: quem não beneficia com preços elevados
Nem todos lucram durante a guerra
XBR/USD
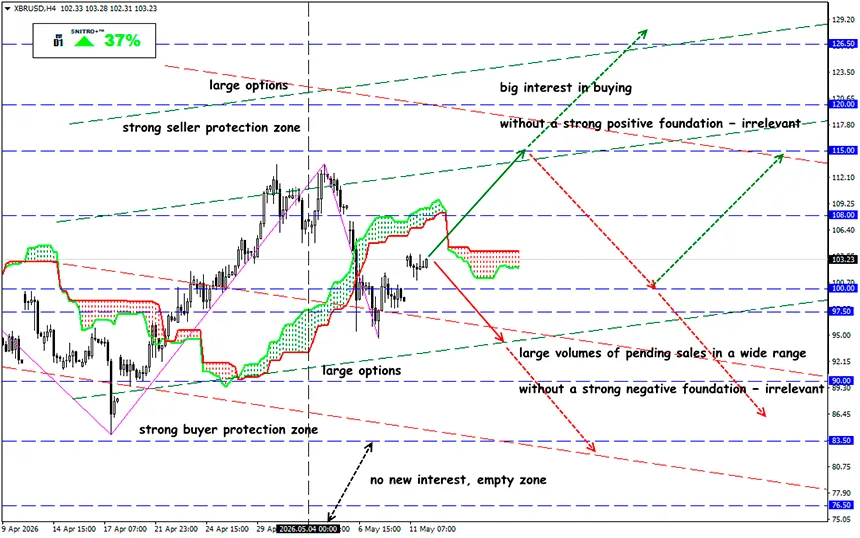
Zona-chave: 100.00 - 103.50
Compra: 105.00 (num rompimento decisivo acima de 104.50); alvo 107.50-108.50; StopLoss 104.30
Venda: 97.50 (com fundamentos fortemente negativos); alvo 93.50; StopLoss 98.20
Ainda em janeiro, a maioria dos analistas esperava que o Brent fosse negociado a não mais de $60 por barril em 2026. Neste momento, o preço está firmemente acima dos $100, e muitos acreditam que a “terceira” guerra no Golfo Pérsico deveria trazer lucros substanciais para todas as grandes petrolíferas.
Infelizmente, não é esse o caso. Por exemplo, a Exxon e a Chevron registaram perdas significativas, enquanto os seus concorrentes europeus conseguiram gerar lucros.
Lembrete:
O mercado encerrou o primeiro trimestre com o Brent a $118, enquanto os produtos petrolíferos subiram ainda mais acentuadamente. Uma parte significativa do petróleo do Médio Oriente ficou bloqueada na região do Estreito de Ormuz, pelo que as exportações da América, África e Brasil aumentaram efetivamente. Esperava-se que as petrolíferas ocidentais vendessem maiores volumes e recebessem margens mais elevadas por barril.
No entanto, nem todas conseguiram capitalizar esta situação.
- Durante três meses de conflito militar, as ações da gigante britânica Shell subiram apenas 4%, enquanto as ações das suas concorrentes europeias — TotalEnergies, BP e Eni — aumentaram entre 14% e 17%.
- As empresas americanas Chevron e Exxon reportaram lucros líquidos de $2.2 mil milhões e $4.2 mil milhões, respetivamente, representando quedas anuais de 37% e 46%. As suas ações caíram 1% e 2%, respetivamente.
- O impacto da guerra nas gigantes petrolíferas ocidentais depende de três fatores: posições de hedge, lucros de trading e localização dos ativos de produção.
No entanto, os resultados das empresas europeias devem considerar o efeito da “ilusão contabilística das perdas”.
Os contratos de venda de petróleo e gás são assinados antecipadamente — semanas ou meses antes da entrega. Para se protegerem contra flutuações de preços, as empresas compram contratos que oferecem compensações caso o petróleo caia. Contudo, se os preços sobem, o valor destes hedges diminui, gerando perdas “em papel”.
Neste trimestre, essas perdas atingiram $2.9 mil milhões para a Chevron e $3.9 mil milhões para a Exxon. Estas perdas serão compensadas por receitas mais elevadas quando as vendas forem concluídas.
Além disso, existe uma fonte especial de lucro que as empresas americanas ainda não dominaram totalmente. As empresas europeias não dependem apenas da sua própria produção de commodities — construíram enormes divisões de trading. Estes traders internos não se limitam a proteger cargas; compram e vendem petróleo bruto, produtos refinados e gás, beneficiando de desequilíbrios de preços — arbitragem geográfica e temporal.
Por exemplo, a BP negocia aproximadamente 12 milhões de barris por dia, quase 11 vezes mais do que os seus próprios volumes de produção.
As empresas americanas estão a tentar alcançar os concorrentes. A Chevron está a desenvolver ativamente a sua própria infraestrutura de trading e vende cada vez mais petróleo através de divisões internas em vez de intermediários. Até ao próximo trimestre, a empresa espera comercializar de forma independente mais de 40% da sua própria produção — o dobro do registado há um ano. Isto permitirá apoiar mais eficazmente a utilização das refinarias na Ásia, onde persistem carências de combustíveis.
E qual é o resultado?
O paradoxo da atual crise das commodities é que as empresas europeias parecem atualmente melhor adaptadas aos choques energéticos, enquanto as gigantes petrolíferas americanas enfrentam as consequências da sua própria estrutura de negócios e da forte dependência de decisões políticas domésticas.
Quanto mais tempo durar a guerra no Golfo Pérsico, maior será a diferença de receitas entre as gigantes petrolíferas. Especialmente se Trump proibir as exportações de combustível — algo totalmente possível caso os preços da gasolina nos EUA atinjam $5 por galão. Tal medida aumentaria o desconto do WTI em relação ao Brent e afetaria negativamente a posição financeira dos produtores locais, limitando os lucros tanto na produção quanto na refinação.
Neste contexto, o setor petrolífero americano observa cada vez mais atentamente as ações da Casa Branca: as futuras decisões de Washington poderão revelar-se tão importantes para a indústria quanto o próprio preço do petróleo.
Assim, agimos com prudência e evitamos riscos desnecessários.
Lucros para todos!


