


















Intervenção cambial como instrumento de pressão
Porque é que os Estados Unidos estão a apoiar o iene japonês
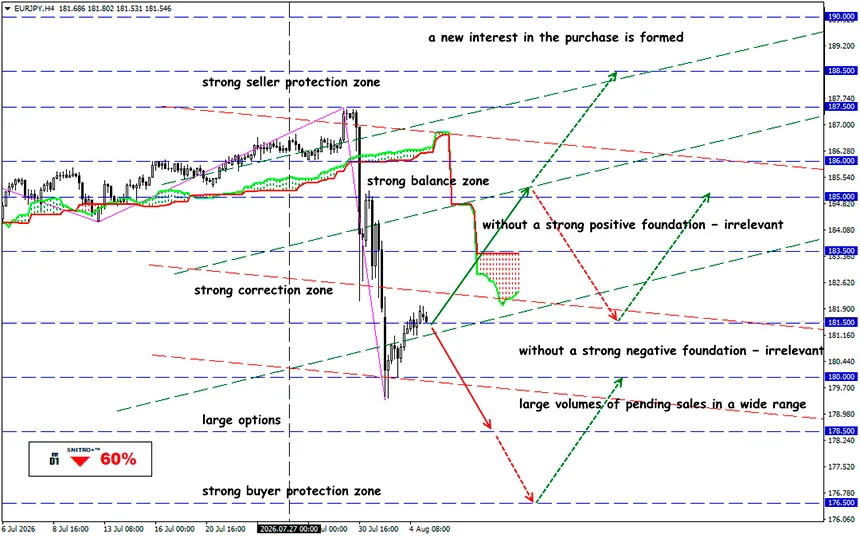
EUR/JPY
Zona-chave: 180.50 - 182.00
Compra: 182.50 (com fortes fundamentos positivos); objetivo 183.50-185.00; Stop Loss 181.90
Venda: 180.00 (num recuo após um novo teste dos 181.50); objetivo 178.50-176.50; Stop Loss 180.60
Pela primeira vez desde 2011, o Japão e os Estados Unidos realizaram uma intervenção cambial coordenada destinada a apoiar o iene. Em apenas quatro dias, a moeda japonesa valorizou mais de 4,5%. A fraqueza do iene tornou-se uma preocupação cada vez maior tanto para os decisores políticos japoneses como norte-americanos devido ao seu impacto nos preços das importações e no aumento do custo de vida das famílias.
Recordemos.
As reservas cambiais do Japão estão maioritariamente investidas em títulos do Tesouro dos Estados Unidos. Para realizar uma intervenção cambial, o Japão tem de vender ativos norte-americanos e utilizar as receitas obtidas em dólares para comprar ienes. Os dólares utilizados para comprar ienes provêm normalmente das reservas cambiais do Japão sob a forma de liquidez ou de títulos do Tesouro dos EUA.
- O iene enfraqueceu devido ao aumento dos custos das importações de energia provocado pelo conflito no Médio Oriente e pelas tarifas impostas pelo Presidente Trump. No entanto, o principal fator continua a ser o diferencial das taxas de juro entre o Japão (1%) e os Estados Unidos (3,5–3,75%). Os investidores pedem dinheiro emprestado a taxas reduzidas no Japão e aplicam-no onde as rentabilidades são mais elevadas. Como consequência, o capital continua a sair do Japão, exercendo uma pressão persistente sobre o iene e alimentando a inflação interna.
- A situação é agravada pelas preocupações com as perspetivas orçamentais do Japão. A dívida pública do país ultrapassa 200% do PIB. Em vez de ser amortizada, é continuamente refinanciada através da emissão de obrigações do Estado, acumulando custos com juros ao longo do tempo. Os défices orçamentais persistentes levantaram dúvidas sobre a sustentabilidade das despesas do governo japonês.
- O Presidente Trump criticou repetidamente a fraqueza do iene, argumentando que esta proporciona uma vantagem competitiva injusta aos fabricantes japoneses. Em março passado, adotou uma posição mais agressiva ao propor tarifas sobre as importações provenientes do Japão.
Nestas circunstâncias, a intervenção cambial resolve simultaneamente dois problemas. O Banco do Japão vende dólares norte-americanos e compra ienes, fortalecendo a moeda japonesa. Ao mesmo tempo, os ienes adquiridos permanecem no balanço do Banco do Japão em vez de circularem na economia. Isto reduz a oferta monetária e ajuda a aliviar as pressões inflacionistas.
Esta estratégia só continua a ser eficaz enquanto existirem reservas cambiais disponíveis. O Japão ainda dispõe de aproximadamente 1,1 biliões de dólares em reservas, mas estas estão a ser consumidas rapidamente. No final de abril, as autoridades japonesas gastaram cerca de 74 mil milhões de dólares para apoiar a moeda, mas o efeito durou apenas um trimestre. Até 23 de julho, o iene voltou a enfraquecer, atingindo o nível mais baixo face ao dólar norte-americano desde 1986.
Segundo estimativas preliminares, as autoridades japonesas gastaram mais 84 mil milhões de dólares no final da semana passada. A este ritmo, as reservas poderão sofrer uma redução significativa em apenas alguns anos.
Se o Japão — o maior detentor mundial de dívida pública dos Estados Unidos — começar a vender agressivamente títulos do Tesouro norte-americano, Washington poderá ser obrigado a adotar medidas altamente impopulares, incluindo cortes na despesa pública e aumentos de impostos. A responsabilidade por estas "sanções" recairia, em última análise, sobre o Tesouro dos Estados Unidos, uma vez que foi o Secretário do Tesouro, Scott Bessent, quem apoiou a intervenção do Japão.
No entanto, a capacidade de atuação do Tesouro norte-americano é muito mais limitada do que a da Reserva Federal. O Tesouro não dispõe de grandes reservas cambiais e não pode simplesmente criar um fundo específico para intervenções. Na prática, o apoio dos Estados Unidos ao Japão acabou por ser financiado pelos contribuintes norte-americanos.
Então, o que significa isto?
A intervenção cambial coordenada não eliminou as causas estruturais da fraqueza do iene. Apenas adiou as suas consequências. Para os traders, isto significa que a elevada volatilidade nos mercados financeiros asiáticos deverá continuar. A atenção permanece centrada na política monetária da Reserva Federal e do Banco do Japão, nas yields das obrigações do Tesouro dos EUA e na possibilidade de novas intervenções cambiais.
É provável que o Japão continue a utilizar as suas reservas para apoiar o iene enquanto aguarda que os Estados Unidos iniciem um ciclo de redução das taxas de juro. Entretanto, os títulos do Tesouro norte-americano deverão continuar sujeitos a uma pressão persistente.
Infelizmente, as atuais políticas do Presidente Trump estão a contribuir para níveis mais elevados de inflação. No seio da Reserva Federal, o debate tem-se deslocado cada vez mais para a possibilidade de uma nova subida das taxas de juro, em vez de reduções. Consequentemente, o Banco do Japão poderá também não ter outra alternativa senão aumentar as taxas de juro, possivelmente já em setembro. A pressão sobre os mercados financeiros asiáticos deverá, por isso, intensificar-se. O Japão poderá conseguir recorrer às suas reservas durante mais alguns anos, mas, se esse período não for suficiente para resolver os seus desafios estruturais, o mundo poderá enfrentar outra crise financeira global.
Por isso, atuamos com prudência e evitamos riscos desnecessários.
Lucros para todos!


