


















Caracas en el abismo de la deuda

Cómo Venezuela devolverá sus deudas
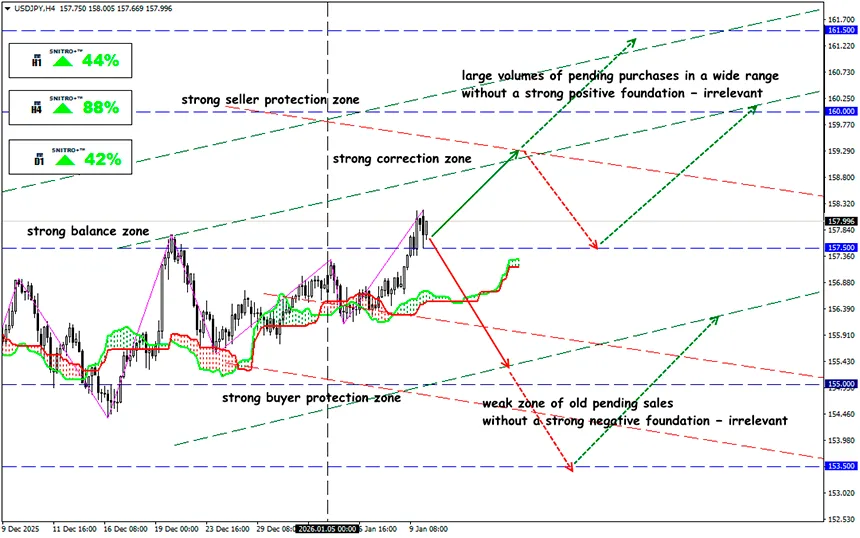
USD/JPY
Zona clave: 157.00 - 158.50
Compra: 158.80; objetivo 160.50-161.00; StopLoss 158.20
Venta: 157.00 (en una ruptura segura del nivel 158,50) ; objetivo 155.50-155.00; StopLoss 157.70
Tras la salida del poder de Nicolás Maduro, Venezuela obtuvo la oportunidad de poner fin a un default financiero que se prolonga desde hace una década. Anteriormente, las sanciones de EE. UU. impedían al país emitir incluso los bonos más básicos. Ahora, Venezuela enfrenta la reestructuración de deuda soberana más compleja desde el default de Grecia, que sacudió a la eurozona en 2012.
Sin embargo, los acreedores siguen manteniendo discusiones infructuosas con Estados Unidos, ya que Trump bloquea cualquier negociación, declara la transferencia absoluta a EE. UU. del derecho a utilizar el petróleo venezolano y está dispuesto a discutir únicamente las deudas con empresas estadounidenses.
La situación se ve agravada por las perspectivas poco claras del período de transición bajo el liderazgo de la presidenta interina Delcy Rodríguez.
Monto de la deuda: quién debe a quién y cuánto
- El régimen de Maduro dejó de publicar hace tiempo cualquier estadística fiable. Las estimaciones de la deuda externa actual comienzan en $150 млрд o más. Esto equivale al menos al doble del tamaño de la economía devastada del país.
- Antes del default de 2017, Pekín otorgó a Caracas decenas de miles de millones de dólares en préstamos, principalmente a través del China Development Bank (CDB), con planes de repago mediante envíos de petróleo. El último tramo del CDB se concedió en 2018. Los préstamos pendientes se estiman en $15 млрд, pero la información es opaca, por lo que la cifra real probablemente sea varias veces mayor.
- La deuda con los tenedores de bonos emitidos por el gobierno y la petrolera estatal PDVSA, con un principal de alrededor de $60 млрд, está acompañada de más de $100 млрд en intereses impagos.
- Las reclamaciones derivadas de laudos arbitrales internacionales relacionados con empresas cuyos activos fueron expropiados por el gobierno venezolano (ConocoPhillips, ExxonMobil y compañías mineras de oro) se estiman en $20 млрд.
En la actualidad, los acreedores se están organizando activamente y buscan intermediarios. Uno de los grupos, el Comité de Acreedores de Venezuela, representa una parte significativa de los bonos en manos de grandes inversores, incluidos Fidelity, GMO, Morgan Stanley Investment Management y VR Capital. En 2023, este comité logró un acuerdo para extender hasta 2028 el plazo de presentación de demandas sobre bonos en default en tribunales estadounidenses, pero bajo Trump todos los acuerdos han sido anulados y no se esperan nuevos por ahora.
¿Cuánto recuperarán los acreedores?
Para reducir la deuda pública de Venezuela al menos al 80% del PIB, los tenedores de bonos deberán asumir pérdidas sobre el principal de no menos del 50%. Aun así, este escenario parece más favorable que, por ejemplo, el de Argentina, donde los acreedores consideraban un éxito recuperar el 30% de la deuda.
Independientemente del porcentaje que los acreedores esperen recuperar (25, 50 o más centavos por cada dólar), el pago final dependerá del estado de la economía venezolana. Para rescatar la industria petrolera nacional, se requieren precios mundiales en torno a $80 por barril para alcanzar el punto de equilibrio. El nivel actual de precios de mercado es una catástrofe para Venezuela, independientemente de quién venda ese petróleo.
Estados Unidos planea “liquidar” a todos los acreedores (¡jurídicamente!) para proporcionar a Venezuela una economía “limpia”. Como ejemplo, se cita la reestructuración de la deuda de Irak por $130 млрд, en la que las pérdidas de los acreedores superaron el 80%.
Los acreedores esperan una reestructuración de bonos y préstamos bilaterales en la que los pagos estén vinculados a la recuperación de la producción de petróleo. Las grandes petroleras están dispuestas a convertir reclamaciones arbitrales en participaciones en el desarrollo de yacimientos. Sin embargo, estas negociaciones deberán llevarse a cabo personalmente con Trump.
Teniendo en cuenta que los intereses vencidos representan actualmente entre el 60% y el 70% o más del valor nominal de los bonos venezolanos, algunos inversores estadounidenses sostienen que esto podría traducirse en recuperaciones de 60 centavos o más. Pero este es un escenario excesivamente optimista: no existe una base fundamental para ello.
Por ahora, una cosa está clara: ni el petróleo ni la posible producción de oro salvarán a Venezuela.
Así que actuamos con sensatez y evitamos riesgos innecesarios.
¡Buenos beneficios para todos!


