


















Crise das Obrigações como Ameaça Global

O que se quebrou na economia do Japão
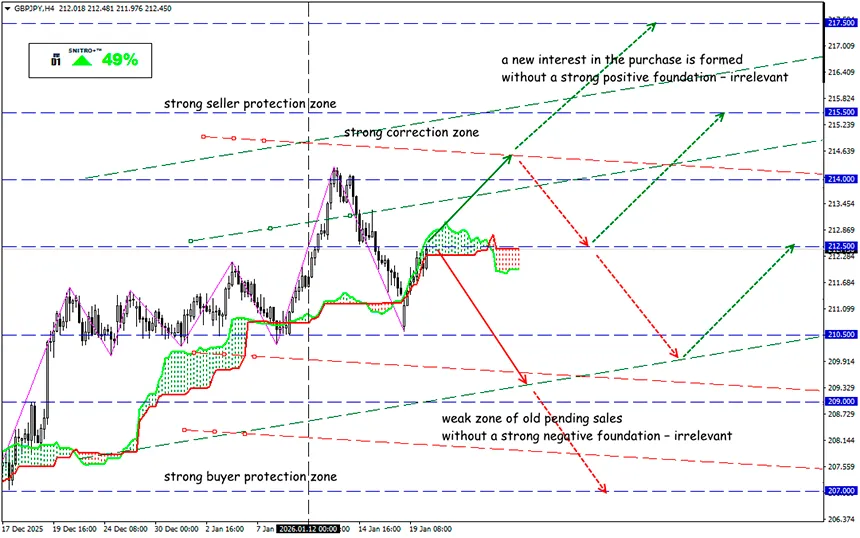
GBP/JPY
Zona-chave: 211.00- 212.50
Compra: 213.00 (em recuo após reteste do nível 212,00); alvo 214.50-215.50; StopLoss 212.30
Venda: 210.50 (em forte base negativa) ; alvo 209.00-208.50; StopLoss 211.20
Os JGB ultralongos voltaram a tornar-se um “gatilho global”: o colapso dos títulos japoneses ameaça uma liquidação de até $130 mil milhões em U.S. Treasuries. O aumento da volatilidade no mercado de dívida pública do Japão pode afetar outros mercados, incluindo os títulos do Tesouro dos EUA.
Fundos com o mesmo perfil de risco, que distribuem capital de forma equilibrada entre ações, obrigações e matérias-primas, poderão ser forçados a vender até 30% dos seus ativos.
O problema agravou-se no ano passado devido a preocupações orçamentais, tornando o Japão uma fonte-chave de volatilidade global. Existem vários fatores de crise:
- JGB a 40 anos subiram acima de 4% pela primeira vez desde o lançamento (2007) e negociaram perto do máximo de cerca de 4.2%, com um movimento extremamente abrupto para o mercado doméstico
- expectativas de expansão fiscal no contexto de eleições antecipadas a 8 de fevereiro e de declarações sobre medidas de estímulo, incluindo a promessa da primeira-ministra Sanae Takaichi de reduzir impostos sobre alimentos;
- liquidez estruturalmente baixa das obrigações, o que, em condições de elevado risco, faz com que os preços “caiam em vazio” mesmo sem grandes volumes reais de venda.
O índice de liquidez das obrigações do Estado japonês caiu para mínimos históricos, sinalizando falta de compradores.
O Japão deixa de ser um “porto seguro” — esta situação está a quebrar os modelos globais de risco.
Lembrete:
- O Japão é o maior detentor estrangeiro de U.S. Treasuries — mais de $1,202.6 mil milhões em UST em novembro de 2025.
- A reavaliação sincronizada dos portfólios globais com participação de JGB afeta negativamente os parceiros: por cada 10 pb de subida das yields japonesas, os investidores podem esperar cerca de 2–3 pb de aumento nas yields dos UST (EUA), Bunds (Zona Euro) e Gilts (Reino Unido).
- O mercado de obrigações da Coreia do Sul também é vulnerável ao aumento da volatilidade dos JGB. Desde o início de julho de 2024, os compradores estrangeiros de títulos do governo coreano (KTB) perderam mais de 10%, aumentando o risco de vendas por StopLoss.
O BOJ já elevou a taxa para 0.75% (o nível mais alto em décadas) — uma forte rutura psicológica com a era da “Japão zero”. Atualmente, o regulador tenta normalizar a política e, ao mesmo tempo, evitar uma disfunção “incontrolável” do mercado JGB.
É importante notar que o BOJ tem um plano oficial para reduzir as compras de JGB este ano:
- 1. trimestre — redução de aproximadamente ¥400 mil milhões (ritmo normal),
- 2. trimestre — redução de aproximadamente ¥200 mil milhões.
- Hoje, os preços recuperaram ligeiramente após declarações da ministra das Finanças Satsuki Katayama, que apelou à calma dos participantes. É significativo que o secretário do Tesouro dos EUA, Scott Bessent, tenha ligado publicamente a dinâmica dos UST às obrigações japonesas — ou seja, o mercado continua a ver o Japão como uma ameaça à estabilidade financeira.
E qual é o resultado?
GBP/JPY pode tornar-se mais sensível às notícias asiáticas do que o habitual. Este par é um ativo clássico para estratégias de carry trade, nas quais são possíveis movimentos fortes de curto prazo contra a tendência de alta, pelo que o StopLoss deve ser definido antes da abertura da posição.
Neste momento, o regime é altamente conflituoso: parte das notícias pressiona o iene devido a expectativas fiscais e políticas (ou seja, o JPY pode enfraquecer), enquanto, em paralelo, o aumento da volatilidade/yields pode desencadear risk off e fortalecimento do JPY. O fator britânico tem impacto mínimo neste par.
Portanto, agimos com prudência e evitamos riscos desnecessários.
Bons lucros a todos!


