


















BOJ num beco sem saída: à espera de uma nova intervenção
O iene japonês cai para o nível mais baixo dos últimos 40 anos
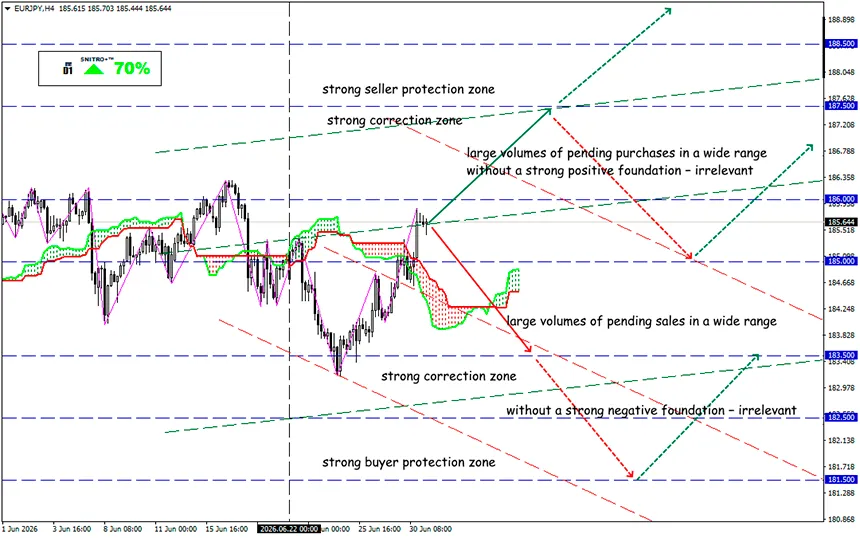
EUR/JPY
Zona-chave: 185,00 - 186,00
Compra: 186,30 (num forte contexto fundamental positivo); alvo 188,50; StopLoss 185,60
Venda: 185,00 (num recuo após o reteste dos 186,00); alvo 183,00-182,50; StopLoss 185,70
A queda do iene para 162 por dólar norte-americano reforça as expectativas de um novo enfraquecimento da moeda japonesa. O nível de 165 ienes por dólar é agora visto como o possível limiar para uma intervenção das autoridades monetárias. O modelo de intervenção do Japão continua a evoluir em resposta às atuais condições do mercado. Cada vez mais, as decisões do Banco do Japão de intervir são determinadas pela velocidade e pela desordem dos movimentos do mercado, e não por níveis cambiais específicos, uma vez que os mercados se habituaram a sinais políticos mais fracos.
Recordemos:
Em abril e maio, o Japão gastou um valor recorde de 11,7 biliões de ienes em intervenções cambiais. Ao contrário dos episódios anteriores, é provável que o BOJ evite intervir nos níveis atuais, onde essas medidas poderão ter apenas um impacto limitado. As tentativas anteriores de travar a desvalorização do iene revelaram-se ineficazes, enquanto a força do dólar norte-americano continua a ser sustentada pelas elevadas taxas de juro e pelas tensões geopolíticas.
- Os primeiros avisos verbais perderam eficácia, tornando uma estratégia de incerteza deliberada mais útil para recuperar o fator surpresa.
- A Ministra das Finanças, Satsuki Katayama, voltou a afirmar que as autoridades estão preparadas para responder a flutuações excessivas da taxa de câmbio. No entanto, as intervenções verbais não conseguiram aliviar a pressão sobre o iene. A desvalorização da moeda acelerou após Sanae Takaichi assumir o poder em outubro do ano passado e intensificou-se ainda mais devido ao conflito envolvendo o Irão, que impulsionou os preços do petróleo e agravou os termos de troca do Japão.
- O aumento das taxas de juro por parte do Banco do Japão ocorreu demasiado tarde, e o iene depende agora, em grande medida, da força do dólar norte-americano e das expectativas de novas subidas de taxas por parte de outros bancos centrais.
- Se o iene continuar a enfraquecer em direção ao nível de 165, Tóquio poderá recorrer a uma intervenção direta no mercado.
- A acumulação de posições vendidas em iene poderá acabar por favorecer Tóquio caso ocorra uma intervenção, uma vez que os investidores seriam obrigados a recomprar ienes para encerrar as suas posições. As consequências poderão ser significativas.
Um fator decisivo poderá ser uma intervenção coordenada entre os Estados Unidos e o Japão, conforme previsto na declaração conjunta assinada em setembro do ano passado. A probabilidade dessa ação aumenta, sobretudo se um movimento acima dos 163 ienes acelerar a trajetória em direção aos 165.
Outra importante fonte de pressão sobre o iene será o próximo relatório do mercado de trabalho dos Estados Unidos, que poderá reforçar as expectativas de novas subidas das taxas de juro por parte da Reserva Federal e dar apoio adicional ao dólar norte-americano. Historicamente, o Japão tem aproveitado períodos de menor liquidez durante feriados para realizar intervenções cambiais.
O mercado já incorporou uma elevada probabilidade de novos aumentos das taxas de juro da Reserva Federal. Embora muitos analistas acreditem que a Fed poderá, eventualmente, ignorar a inflação mais elevada, atualmente não existe qualquer catalisador imediato para essa mudança. No entanto, dados económicos mais fracos ou uma alteração na retórica da Fed poderão acelerar esse processo.
Espera-se que o iene desvalorize mais 2% durante o segundo trimestre, registando o quarto trimestre consecutivo de queda e a mais longa sequência de perdas dos últimos quatro anos. O persistente diferencial de taxas de juro continua a pesar significativamente sobre a moeda japonesa.
O que significa isto?
O par cambial EUR/JPY entrou numa zona de incerteza, onde se cruzam duas tendências fundamentais opostas: a postura restritiva do Banco Central Europeu e o crescente risco de uma intervenção cambial por parte do Japão. As perspetivas de curto prazo dependerão da evolução do Fórum do BCE em Sintra, dos dados da inflação da Zona Euro e, sobretudo, da retórica das autoridades japonesas relativamente à possibilidade de intervenção no mercado.
Por isso, atuamos com prudência e evitamos riscos desnecessários.
Bons lucros para todos!


