



Wall Street está reasignando capital
Qué acciones se beneficiarán del nuevo Congreso
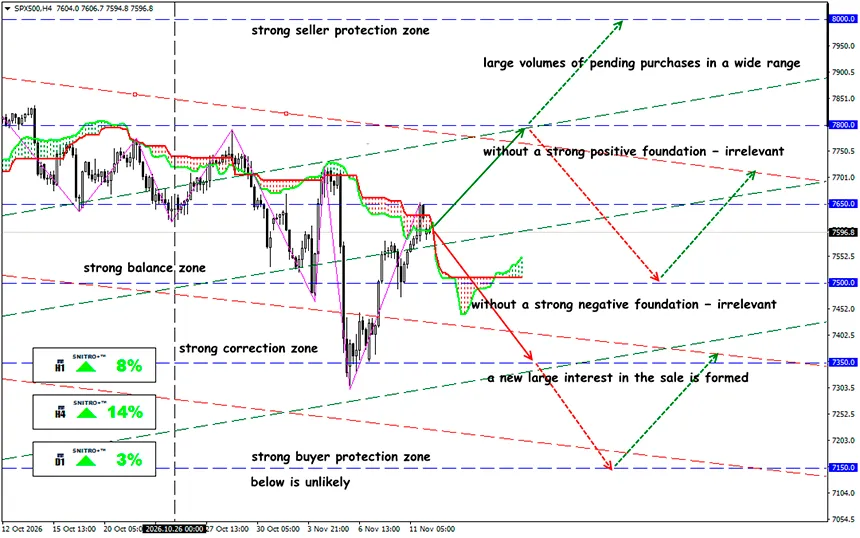
SP500
Zona clave: 7,550 - 7,650
Buy: 7,700 (ante fuertes factores fundamentales positivos); objetivo 7,950; StopLoss 7,630
Sell: 7,500 (en un retroceso tras una nueva prueba de 7,600); objetivo 7,250; StopLoss 7,570
Los demócratas obtuvieron el control de ambas cámaras del Congreso, cambiando las expectativas sobre la política comercial de Estados Unidos, el gasto presupuestario y la regulación empresarial. Sin embargo, sigue existiendo una brecha significativa entre las promesas electorales y los cambios reales en los beneficios corporativos. Un cambio en la composición de los órganos gubernamentales todavía no significa un cambio en las leyes.
Las elecciones de mitad de mandato del 3 de noviembre de 2026 cambiaron la configuración política de Estados Unidos, mientras Trump conserva el poder presidencial. Para los mercados financieros, esto significa una transición del control republicano unificado a un gobierno dividido, en el que las decisiones presupuestarias, las iniciativas legislativas y la política comercial pasan a ser objeto de negociaciones más complejas.
Los legisladores elegidos en noviembre asumirán sus cargos en enero de 2027. Hasta entonces, el mercado está operando principalmente en función de las expectativas sobre decisiones futuras, en lugar de cambios regulatorios que ya hayan sido aprobados.
Recordemos:
Durante la primera sesión completa después de las elecciones, el 4 de noviembre, el S&P 500 ganó 1.6%, el Nasdaq subió 1.4% y el Dow Jones avanzó 3.1%. Sin embargo, la reacción de los distintos sectores fue considerablemente menos uniforme que el movimiento de los índices generales. Los inversores evaluaban simultáneamente la probabilidad de una flexibilización de los aranceles, una reducción de las tensiones geopolíticas y cambios en las prioridades del gasto federal.
Para el 11 de noviembre, los índices bursátiles estadounidenses se habían recuperado parcialmente de la volatilidad inicial. El S&P 500 ganó 1.3%, el Nasdaq Composite subió 1.6% y el Dow Jones avanzó 0.5%. La incertidumbre política no provocó una retirada sostenida de los inversores de las acciones estadounidenses.
El comportamiento relativo de los sectores sigue siendo desigual.
- Crece el interés por la financiación de los programas Medicaid y Affordable Care Act.
- Los productores de energías renovables esperan una revisión de las prioridades presupuestarias y regulatorias.
- Las empresas de defensa y de petróleo y gas quedaron bajo presión ante las expectativas de un cambio de enfoque respecto a la guerra con Irán.
- Los productores de bebidas alcohólicas y artículos para el hogar, así como las cadenas minoristas, se beneficiaron de las expectativas de flexibilización de las restricciones a las importaciones.
Para el 11 de noviembre, el sector tecnológico ya participaba en la recuperación general del mercado. La reacción negativa inicial a los resultados electorales simplemente provocó el cierre de posiciones especulativas y no interrumpió la tendencia a medio plazo.
Una mayoría en los órganos gubernamentales no garantiza la eliminación de los aranceles, ya que Trump conserva el poder de veto. Esto crea una limitación fundamental para una reforma legislativa a gran escala. Y está lejos de ser seguro que los demócratas se arriesguen a eliminar los aranceles. Las restricciones a las importaciones pueden contar con el apoyo de legisladores de ambos partidos, especialmente cuando se trata de manufactura, semiconductores, metalurgia y seguridad nacional.
El conflicto de inversión radica en que las expectativas políticas pueden cambiar rápidamente las valoraciones de las acciones, mientras que el impacto real de las nuevas leyes sobre los beneficios corporativos se hace evidente mucho más tarde. Es precisamente esta diferencia temporal la que crea tanto oportunidades de rotación sectorial como el riesgo de tomar posiciones prematuramente.
Entonces, ¿cuál es el resultado?
Antes de que el nuevo Congreso asuma sus funciones el 3 de enero de 2027, conviene centrarse en las acciones que ya están respondiendo a las expectativas políticas, sin esperar a los cambios legislativos. El interés por NVIDIA, Lam Research y la infraestructura de AI se mantiene intacto.
Las empresas de defensa se enfrentaron a una reevaluación de las expectativas sobre el gasto federal y la geopolítica, pero siguen existiendo oportunidades de negociación especulativa. Tras las elecciones, el 4 de noviembre, las acciones de Northrop Grumman (NOC) perdieron 2.7%, mientras que Lockheed Martin (LMT), RTX Corporation (RTX) y L3Harris Technologies (LHX) registraron cada una caídas superiores a 2%.
Los productores estadounidenses de acero, aluminio y determinados componentes industriales, incluidos Caterpillar (CAT), Deere & Company (DE) y Boeing (BA), tratarán de defender su cuota de mercado, y esto también puede presentar oportunidades de beneficio.
El comportamiento de las acciones de Healthcare (HCA), Universal Health Services (UHS) y Centene (CNC) también resulta interesante, ya que los inversores esperan que un Congreso controlado por los demócratas impulse la recuperación o ampliación de los programas de atención sanitaria.
El comportamiento fundamental de las acciones estadounidenses seguirá dependiendo de los beneficios corporativos, la inversión tecnológica, el estado de la economía y las decisiones de la Reserva Federal. Por lo tanto, la principal pregunta para los inversores no es qué sectores están políticamente más próximos al nuevo Congreso, sino qué empresas experimentarán realmente una mejora de sus flujos de caja tras los cambios en las normas comerciales y de financiación.
Por lo tanto, actuamos con prudencia y evitamos riesgos innecesarios.
¡Beneficios para todos!


