



Petróleo en pánico: el mercado cree que la guerra está terminando
Por qué la recuperación de las exportaciones importa más que las promesas diplomáticas
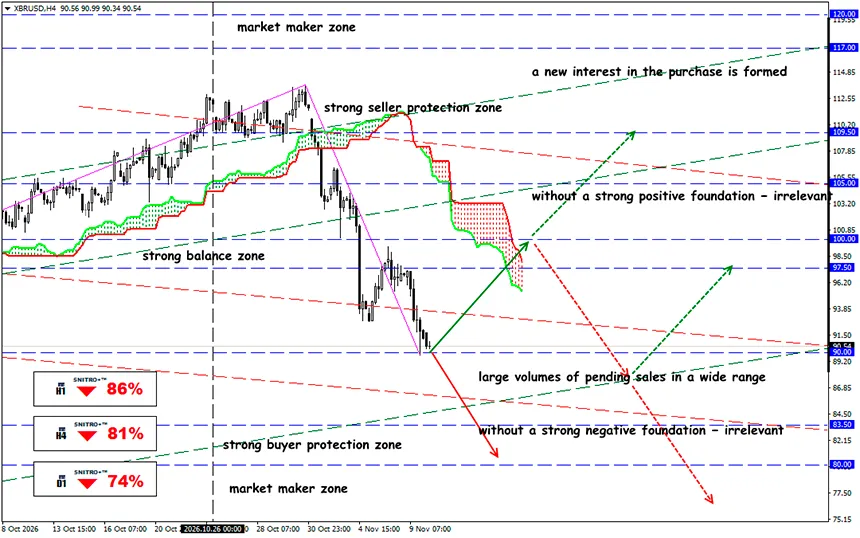
XBR/USD
Zona clave: 88.50 - 91.50
Buy: 92.50 (ante fuertes factores fundamentales positivos); objetivo 95.50-97.50; StopLoss 91.80
Sell: 87.50 (ante una ruptura decisiva por encima de 90.00); objetivo 85.50-83.50; StopLoss 88.20
El Brent perdió casi 6% en un solo día tras las declaraciones de Trump sobre la reducción del riesgo de nuevos ataques contra Irán. El mercado está reduciendo la prima de riesgo de guerra, aunque continúan los ataques contra embarcaciones y todavía no se han acordado los términos de un acuerdo de paz.
El principal riesgo es una nueva reevaluación del petróleo si fracasan las negociaciones. Sin embargo, el estrecho de Ormuz sigue siendo una zona de riesgo militar y las posiciones de Estados Unidos e Irán continúan divergiendo.
Es fundamental distinguir entre tres indicadores: la producción de petróleo, los envíos de exportación y la entrega efectiva de crudo a los compradores finales. Sus dinámicas pueden diferir significativamente. Es precisamente esta divergencia la que permite determinar hasta qué punto está justificado...
Recordemos:
Antes de que comenzara el conflicto militar, el estrecho de Ormuz gestionaba el transporte de aproximadamente 20 millones de barriles diarios de petróleo crudo y productos petrolíferos. Según un estudio de la IEA publicado en febrero, en 2025 pasaron por el estrecho 14.95 millones de barriles de petróleo crudo y condensado y 4.93 millones de barriles de productos petrolíferos. El flujo combinado ascendió a 19.87 millones de barriles diarios, o aproximadamente una cuarta parte del comercio marítimo mundial de petróleo.
El mercado está reaccionando principalmente a los cambios en la retórica política, mientras que la seguridad física de la navegación sigue siendo limitada. Los flujos reales de suministro ofrecen pocos motivos para el optimismo.
Irak y Kuwait son particularmente vulnerables porque su capacidad para redirigir volúmenes significativos a través de los oleoductos alternativos existentes es limitada. Arabia Saudí y los Emiratos Árabes Unidos disponen de rutas alternativas, pero su capacidad también es insuficiente para sustituir completamente los volúmenes de tránsito anteriores a la guerra. Además, la infraestructura saudí sigue siendo vulnerable a los ataques.
¿Cuánto petróleo está saliendo realmente del golfo Pérsico?
Los datos de navegación de principios de noviembre muestran una divergencia inusual entre la actividad visible de los petroleros y las estimaciones de las exportaciones reales. Existen razones por las que las estadísticas AIS pueden subestimar los flujos reales.
- Algunas embarcaciones atraviesan zonas peligrosas con sus transpondedores apagados.
- El petróleo puede transferirse entre embarcaciones fuera del estrecho, tras lo cual el petrolero final deja de registrarse como un viaje convencional de salida del golfo Pérsico.
- Las exportaciones a través de Fujairah y Yanbu no requieren en absoluto que los petroleros atraviesen Ormuz.
Según un estudio analítico independiente de Reeve Hayward fechado el 8 de noviembre, durante los siete días finalizados el 3 de noviembre pasaron por el estrecho y las rutas opacas asociadas una media de aproximadamente 11.5 millones de barriles diarios, equivalente a 67% del nivel correspondiente anterior a la guerra. Una medida aún más amplia de los suministros regionales, incluidos los terminales alternativos, alcanzó 19.3 millones de barriles diarios, o 83% del volumen anterior.
Para el mercado petrolero, esta es una distinción fundamental.
Si se utiliza exclusivamente el número de embarcaciones con AIS activo, se podría concluir erróneamente que casi todas las exportaciones regionales se han detenido. El uso de estimaciones más amplias de los flujos de carga revela un panorama menos crítico, aunque la logística sigue estando significativamente alterada.
La diferencia entre el comportamiento del Brent y el WTI es particularmente reveladora. La referencia internacional perdió 1.47 puntos porcentuales más que su equivalente estadounidense. Esto es coherente con la mayor sensibilidad del Brent a los riesgos que afectan a los suministros marítimos procedentes del golfo Pérsico.
Entonces, ¿cuál es el resultado?
Una caída del precio físico todavía no demuestra que el equilibrio mundial del petróleo se haya normalizado. Los suministros pueden desplazarse a través de corredores protegidos, terminales de exportación alternativos o mediante el uso de inventarios acumulados.
Eliminar una escasez a corto plazo no significa que haya desaparecido el riesgo de problemas logísticos.
El regreso de los petroleros a la principal ruta de suministro no depende únicamente de una decisión política de reabrir el estrecho. Los armadores y las aseguradoras deben recibir garantías de seguridad aceptables. Si las tarifas de flete y las primas de seguro permanecen elevadas, el petróleo físico seguirá llegando a los compradores con mayores costes logísticos, incluso si disminuyen los precios de los futuros del Brent.
Eliminar la prima de riesgo de guerra requiere algo más que detener los principales ataques, pero mientras el mercado reciba señales optimistas sobre el fin del conflicto, la venta masiva de petróleo puede continuar. Sin embargo, los repetidos intentos de ataque están obligando a los participantes del mercado a mantener posiciones defensivas.
Por lo tanto, actuamos con prudencia y evitamos riesgos innecesarios.
¡Beneficios para todos!


