



NVIDIA: resultados financieros positivos, pero las acciones están cayendo
El auge de la IA se está convirtiendo en una amenaza para el S&P 500
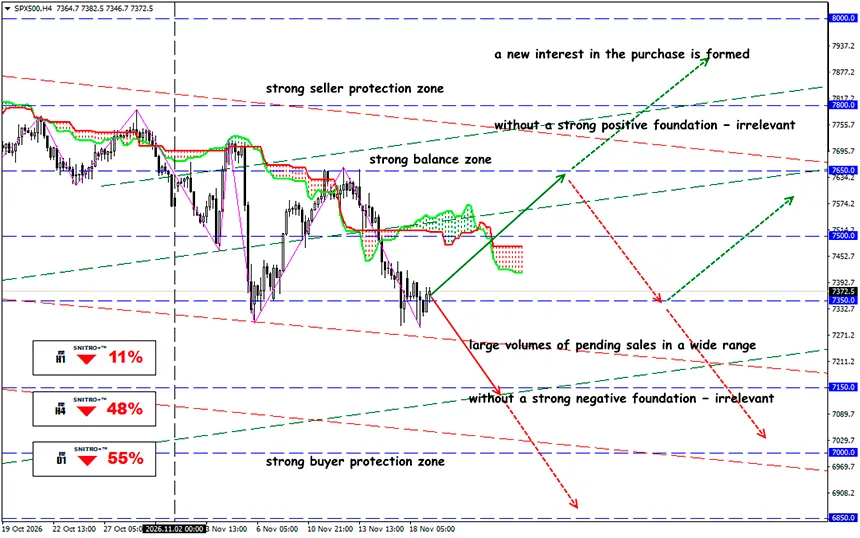
S&P500
Zona clave: 7,300 - 7,450
Buy: 7,500 (ante fuertes factores fundamentales positivos); objetivo 7,650-7,750; StopLoss 7,430
Sell: 7,250 (en un retroceso tras volver a probar 7,350); objetivo 7,100-7,000; StopLoss 7,320
Los resultados financieros récord de NVIDIA ya no garantizan la subida del precio de sus acciones. Los inversores están reevaluando la rentabilidad de la infraestructura de IA, los gastos de capital de los gigantes tecnológicos y la sostenibilidad de la financiación mediante deuda de los centros de datos.
NVIDIA sigue siendo el principal indicador cotizado en bolsa de la demanda de hardware de IA.
La principal cuestión no es cuánto gana NVIDIA vendiendo aceleradores de IA, sino si sus mayores clientes podrán recuperar cientos de miles de millones de dólares en inversiones en infraestructura. Para NVDA, se trata de una cuestión de tasas de crecimiento futuras y múltiplos de valoración aceptables; para el Nasdaq 100 y el SOX, se refiere a la sostenibilidad del ciclo tecnológico; y para el S&P 500, representa el riesgo de una revaloración a gran escala de los mayores componentes del índice.
Recordemos:
NVIDIA ya está generando ingresos mediante las entregas de hardware. Sin embargo, Microsoft, Alphabet, Amazon, Meta y los operadores especializados de centros de datos deben recuperar sus inversiones mediante ingresos futuros procedentes de la computación en la nube, los productos empresariales de IA y la automatización. Si los rendimientos comerciales no cumplen las expectativas, las empresas podrían revisar sus presupuestos de gastos de capital.
Para NVIDIA, esto significa el riesgo de una desaceleración de los pedidos y, para el mercado bursátil, una posible reducción de las previsiones de beneficios de varias de las mayores corporaciones al mismo tiempo.
Incluso si una empresa supera las previsiones de consenso de los analistas, esto no significa que sus acciones deban necesariamente subir. El valor de mercado depende de los flujos de caja futuros esperados y de los múltiplos que los inversores estén dispuestos a pagar por ellos.
Para NVIDIA, la evolución del margen bruto es especialmente importante. Una disminución puede reflejar cambios en la combinación de productos, los costes de producción y el entorno competitivo. Incluso un deterioro moderado de la rentabilidad puede modificar significativamente la valoración a largo plazo de una empresa con elevadas expectativas de crecimiento.
Para NVIDIA, la evolución del margen bruto es especialmente importante. Una disminución puede reflejar cambios en la combinación de productos, los costes de producción y el entorno competitivo. Incluso un deterioro moderado de la rentabilidad puede modificar significativamente la valoración a largo plazo de una empresa con elevadas expectativas de crecimiento.
La expansión de la infraestructura de IA y el crecimiento de la rentabilidad de la industria de IA no son lo mismo. Hasta que los inversores observen un crecimiento sostenido de los flujos de caja procedentes de los usuarios finales, los precios de las acciones de los proveedores de hardware seguirán cayendo.
El escenario más desfavorable se desarrolla aproximadamente de la siguiente manera:
- Disminución de los rendimientos esperados de los proyectos de IA
- Revisión del CapEx y deterioro de las condiciones de financiación
- Reducción de los pedidos de chips e infraestructura
- Revisión a la baja de las previsiones de beneficios en varios sectores
- Ampliación de la corrección en el S&P 500
Un riesgo adicional está relacionado con el mercado crediticio. Si los inversores comienzan a dudar de la capacidad de los operadores de centros de datos para atender el servicio de su deuda, los diferenciales de crédito podrían ampliarse y los costes de financiación podrían aumentar.
Para NVDA, el principal riesgo sigue siendo una reducción de los múltiplos de valoración en medio de la incertidumbre sobre la rentabilidad futura y la sucesión en la dirección.
Para el Nasdaq 100 y el SOX, el riesgo es una posible propagación de la revaloración a todo el sector de semiconductores y tecnología.
Entonces, ¿cuál es el resultado?
Los inversores están pasando gradualmente de evaluar los volúmenes de ventas de hardware a analizar la eficiencia económica de los gastos de capital de los mayores compradores de ese hardware.
El escenario base para las próximas 1–2 semanas de negociación supone una volatilidad elevada en NVDA y los índices tecnológicos, mientras persiste el riesgo de una mayor compresión de los múltiplos. La transición hacia una recuperación sostenible requiere la confirmación de los planes de inversión de los clientes, la estabilización de la rentabilidad de NVIDIA y el restablecimiento de la confianza en su dirección.
El problema de NVIDIA ya no se limita exclusivamente a la valoración de una sola empresa tecnológica. El mercado está poniendo a prueba si el auge de la inversión en IA puede generar beneficios suficientes para toda la cadena de participantes. La respuesta determinará no solo el comportamiento futuro de NVDA, sino también la sostenibilidad del crecimiento del S&P 500.
Por lo tanto, actuamos con prudencia y evitamos riesgos innecesarios.
¡Beneficios para todos!


