


El dinero “gratis” se está volviendo más caro.
La venta masiva de bonos se acelera
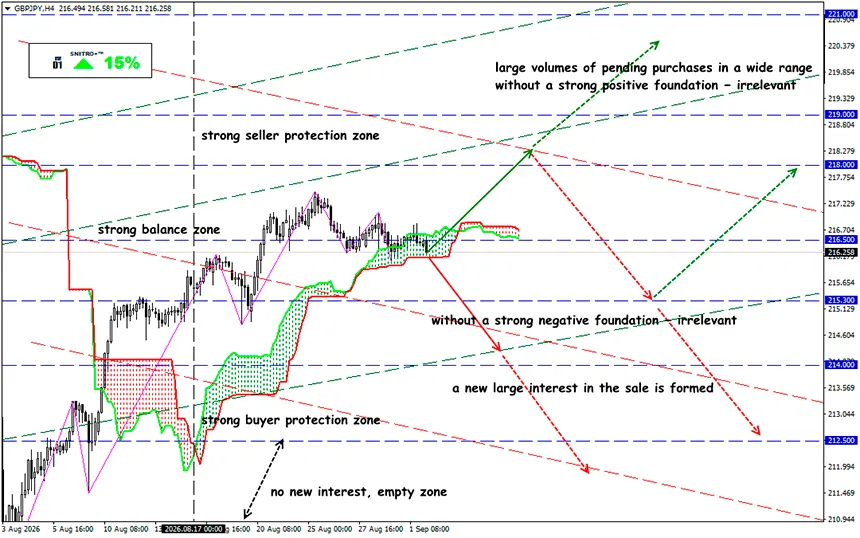
GBP/JPY
Zona clave: 216.00 - 217.00
Compra: 217.20 (con una ruptura convincente por encima de 217.00); objetivo 219.00; StopLoss 216.50
Venta: 215.50 (con fundamentales fuertemente negativos); objetivo 214.00-213.50; StopLoss 216.20
Los bonos globales sufrieron una fuerte caída, continuando una tendencia que está llevando los costes de financiación a máximos de varios años. El mercado intenta mantener el equilibrio global mediante tipos hipotecarios y otras tasas de préstamo más elevados.
La principal razón es la crisis de Oriente Medio, que está impulsando al alza los precios de la energía y aumentando la preocupación de los inversores por la inflación y el rápido crecimiento de la deuda pública.
Un recordatorio:
Los tipos de interés soberanos sirven como referencia para la valoración de los activos financieros. Un aumento del coste del dinero conduce a tipos hipotecarios más altos para los consumidores y complica las decisiones de gasto de los gobiernos.
- El rendimiento de los bonos del Tesoro de EE. UU. a 10 años alcanzó un máximo de casi tres años del 4.81%..Una subida de los rendimientos por encima del 5% intensificará el pánico en unos mercados bursátiles ya inestables.
- El rendimiento de los bonos japoneses a 10 años superó el 3%, alcanzando un máximo de 30 años.
- En Australia, los rendimientos de los bonos gubernamentales a 10 años subieron hasta el 5.198%, el nivel más alto en más de 15 años.
- Los futuros de los bonos gubernamentales alemanes (bund) cayeron un 0.35%, alcanzando su nivel más bajo desde 2011.
- Los futuros de los bonos franceses OAT cayeron un 0.37%, alcanzando un mínimo histórico.
- Los rendimientos de los bonos británicos alcanzaron el martes su nivel más alto desde 2008.
Las ventas masivas de bonos por parte de grandes empresas tecnológicas que están captando activamente fondos para el desarrollo de la inteligencia artificial aumentaron la presión sobre el mercado. La actividad está relacionada con los "bond vigilantes" — inversores que buscan imponer una mayor disciplina financiera a gobiernos considerados derrochadores y exigen mayores rendimientos por sus bonos.
El mes pasado, Scott Bessent y el Tesoro de EE. UU. tomaron medidas para limitar la subida de los rendimientos de los bonos a largo plazo, pero el mercado ha revertido casi por completo el resultado: el rendimiento de los Treasuries a 30 años volvió al nivel que inicialmente había obligado a las autoridades a intervenir.
Los inversores observan ahora de cerca las acciones de la Fed en su lucha contra la inflación, que sigue por encima del objetivo del 2% del banco central. Las declaraciones hawkish de Warsh la semana pasada provocaron un aumento de las expectativas de los traders sobre subidas de tipos de interés.
Los traders ya han descontado una posible subida de tipos de interés en Europa la próxima semana, así como una probabilidad aproximada del 68% de un movimiento similar en EE. UU. una semana después.
Entonces, ¿cuál es el resultado?
La aceleración de la venta masiva de bonos aumenta la probabilidad de que persista la presión sobre las acciones y otros activos de riesgo, especialmente si los rendimientos de los Treasuries siguen subiendo. Los mercados con elevados niveles de deuda siguen siendo los más vulnerables.
- Treasuries de EE. UU.: predominantemente short. Una ruptura de los rendimientos por encima del 5% sería una fuerte señal bajista y un factor adicional de presión sobre las acciones.
- USD: la tendencia a corto plazo es bajista. Si persiste la demanda geopolítica de activos refugio, es preferible comprar USD en retrocesos, especialmente frente a monedas con un soporte fundamental más débil.
- Índices estadounidenses: compras muy cautelosas. El NASDAQ es especialmente vulnerable.
- Sector tecnológico: compras cautelosas. El endeudamiento a gran escala de las empresas de IA aumenta simultáneamente la oferta de deuda corporativa y la presión sobre el coste de capital. Esto crea un riesgo adicional para las acciones tecnológicas con valoraciones elevadas.
- Petróleo: la escalada geopolítica y el riesgo de interrupciones del suministro apoyan al Brent; una subida por encima de $95 aumenta la presión inflacionaria y, al mismo tiempo, eleva la probabilidad de una política más restrictiva de los bancos centrales.
- Oro: se pueden considerar compras después de una reversión confirmada a la baja de los rendimientos.
- JPY: riesgo extremadamente alto. Los rendimientos de los JGB por encima del 3% y las expectativas de un mayor endurecimiento por parte del Banco de Japón crean el riesgo de una fuerte reversión de las operaciones de carry trade y de un aumento de la volatilidad en los pares con JPY.
Las principales decisiones de trading deberían seguir lo más de cerca posible la relación rendimiento → dólar → acciones → petróleo. Ahora es especialmente importante no abrir posiciones basándose únicamente en un activo, sino operar esta propia relación entre mercados.
Así que actuamos con sensatez y evitamos riesgos innecesarios.
¡Beneficios para todos!


