


















La bomba de la deuda francesa
¿Podrá el BCE salvar al euro?
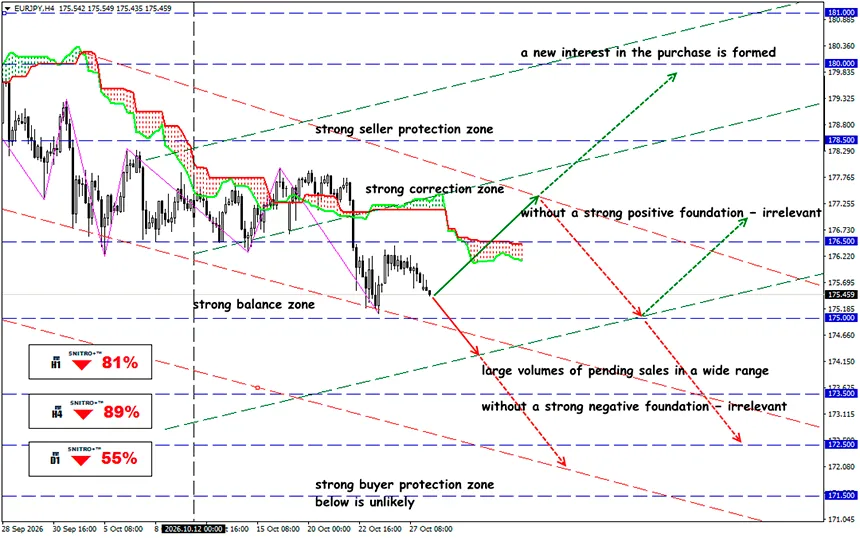
EUR/JPY
Zona clave: 175.00 - 176.00
Buy: 176.50 (ante fuertes factores fundamentales positivos); objetivo 178.50; StopLoss 175.80
Sell: 174.50 (ante una ruptura decisiva por encima de 175.00) ; objetivo 172.50; StopLoss 175.20
Los rendimientos de los bonos franceses se han acercado al 5%, mientras que el diferencial de rendimiento frente a Alemania ha superado los 150 puntos básicos. El riesgo de la deuda soberana está desencadenando otra ola de ventas. Los traders deben evaluar la probabilidad de un colapso de la eurozona y las perspectivas de todos los activos relacionados con el euro.
Europa reconoce que la subida de los tipos de interés ya no garantiza una moneda única más fuerte. Los rendimientos de los bonos del Estado francés están aumentando, los inversores exigen una prima adicional por los riesgos fiscales y políticos, y el BCE intenta contener la inflación mientras evita perturbaciones en el mercado de deuda soberana.
Por desgracia, el 28 de octubre, el rendimiento de los bonos franceses OAT a 10 años alcanzó aproximadamente el 4.965%, mientras que los Bunds alemanes comparables cotizaban con un rendimiento cercano al 3.382%. La diferencia fue de aproximadamente 158.3 puntos básicos.
Un breve repaso:
Cuando los rendimientos de los OAT aumentan más rápido que los de los Bunds, el mercado está señalando un incremento de la prima de riesgo específica de Francia, y no simplemente un endurecimiento general de las condiciones financieras en Europa. Sin embargo, una crisis a gran escala requeriría señales de alerta adicionales: propagación de las ventas a otros países, deterioro de la liquidez, problemas para colocar nuevas emisiones de bonos y tensiones en el sistema bancario. Por ahora, el contagio sigue siendo predominantemente francés, en lugar de una repetición a gran escala de la crisis de deuda soberana de 2010–2012. No obstante, el mercado considera que ese contagio es una posibilidad muy real.
El déficit de Francia supera significativamente el umbral de referencia del 3% del PIB establecido por las reglas fiscales europeas. La presión presupuestaria aumenta a medida que vencen los bonos antiguos y se emiten otros nuevos.
Este proceso podría crear un ciclo que se retroalimenta de aumento de los costes del servicio de la deuda.
Actualmente no hay señales de una pérdida total de acceso al mercado. Según LSEG, Francia emitió €13.25 mil millones en bonos en su subasta del 15 de octubre, con una ratio agregada de cobertura de 2.28. Esto indica que la demanda se mantiene, aunque los inversores siguen insatisfechos y exigen rendimientos más altos.
Las protestas sociales en Francia se están convirtiendo en un factor adicional que complica la aplicación de la política fiscal.
Tras los disturbios generalizados del 17–18 de octubre, las acciones y los bonos franceses quedaron bajo presión. En la mañana del 19 de octubre, el CAC 40 caía aproximadamente un 1.18%, mientras que el rendimiento de los OAT a 10 años se situaba alrededor del 4.84%. Las empresas centradas en el mercado nacional, incluidos los minoristas, los negocios de hostelería y los bancos, mostraron una sensibilidad especial.
Un acontecimiento importante fue la decisión de calificación de Moody's del 23 de octubre. La agencia mantuvo la calificación soberana de Francia en Aa3 con perspectiva negativa. Esto alivió temporalmente las preocupaciones sobre una rebaja inmediata, pero no resolvió los problemas estructurales.
Mañana, 29 de octubre, el BCE celebrará su próxima reunión de política monetaria, con tres posibles reacciones fundamentalmente diferentes.
- El BCE mantiene los tipos sin cambios y reafirma su postura restrictiva frente a la inflación. Los rendimientos a corto plazo de los bonos europeos podrían recibir apoyo, mientras que el EUR/USD y el EUR/JPY podrían registrar una recuperación temporal.
- El BCE mantiene los tipos sin cambios y hace hincapié en los riesgos para la estabilidad financiera. Los mercados podrían empezar a reducir las expectativas de un futuro endurecimiento monetario. Esto sería potencialmente negativo para el euro, pero positivo para los bonos del Estado.
- El BCE debate explícitamente herramientas para contrarrestar la fragmentación del mercado. Esta retórica podría estrechar el diferencial OAT/Bund y reducir la prima de riesgo europea.
Entonces, ¿cuál es el resultado?
Para el euro, lo importante no son las protestas políticas en sí, sino su impacto en la probabilidad de aprobar un presupuesto, el coste de la financiación pública y la estabilidad del sector bancario.
Si los desacuerdos parlamentarios en Francia retrasan las decisiones presupuestarias, los inversores podrían exigir una prima de riesgo adicional incluso sin otra rebaja de la calificación soberana.
El factor de la deuda francesa podría tener un impacto más fuerte en el EUR/JPY que en el EUR/USD si los riesgos europeos provocan simultáneamente una reducción de las operaciones de carry trade y un aumento de la demanda de activos refugio.
Al mismo tiempo, los traders deben tener en cuenta la decisión del Banco de Japón y los posibles cambios en las expectativas sobre la política monetaria japonesa.
Por lo tanto, actuamos con prudencia y evitamos riesgos innecesarios.
¡Beneficios para todos!


