


Apostar al cero o jugar contra Trump
El Congreso de EE. UU. eleva el nivel de riesgo
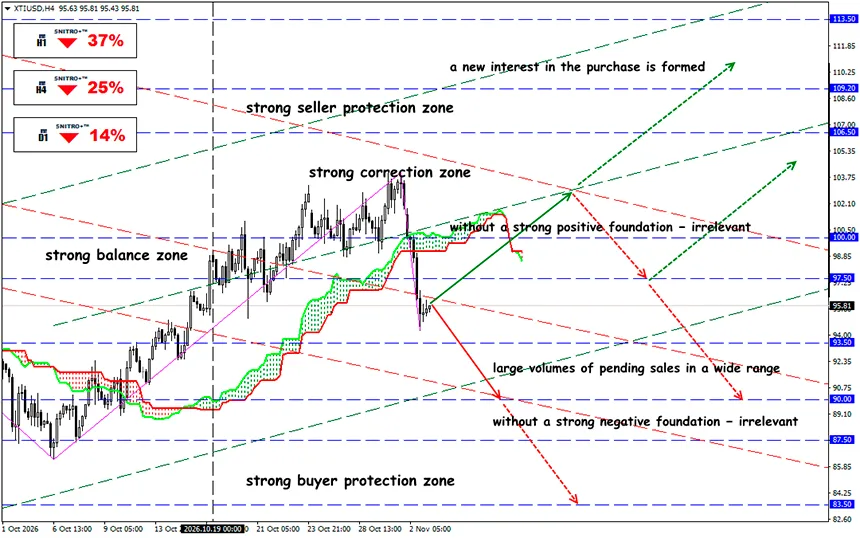
XTI/USD
Zona clave: 94.50 - 97.50
Buy: 97.50 (ante una ruptura decisiva por encima de 96.50); objetivo 101.50; StopLoss 96.80
Sell: 93.50 (ante fuertes factores fundamentales negativos); objetivo 90.00; StopLoss 94.20
Las elecciones de mitad de mandato en EE. UU. podrían cambiar el equilibrio de los riesgos políticos en los mercados globales. La pérdida del control del Congreso por parte de los republicanos complicaría la implementación de la agenda económica de Trump, pero no detendría ni las guerras arancelarias ni las guerras reales.
Recordemos:
Hoy, los votantes estadounidenses determinarán el equilibrio de poder en el Congreso para los últimos dos años del mandato presidencial de Donnie: se disputarán los 435 escaños de la Cámara de Representantes y 35 de los 100 escaños del Senado. Antes de la votación, los republicanos mantienen mayorías en ambas cámaras: 218 escaños frente a 214 de los demócratas en la Cámara de Representantes (con un miembro independiente y dos vacantes), y 53 frente a 47 en el Senado, incluyendo a los senadores independientes que forman parte del grupo parlamentario demócrata.
Para obtener el control, los demócratas necesitan una ganancia neta de cuatro escaños en cada cámara.
La cuestión económica no se limita a la capacidad del presidente para implementar reformas fiscales, aumentar el gasto militar y apoyar la desregulación. Abarca el futuro del proteccionismo estadounidense, las restricciones presupuestarias y el coste de financiación de la deuda pública.
Debemos distinguir entre perder el apoyo legislativo y perder los poderes presidenciales.
Incluso si los demócratas obtienen mayorías en ambas cámaras, Trump conservará su poder de veto, una importante autoridad ejecutiva y la capacidad de utilizar las leyes comerciales vigentes para imponer aranceles. Anular un veto presidencial requiere una mayoría de dos tercios en cada cámara.
Por lo tanto, un cambio de mayoría no significa la cancelación automática de los aranceles. Sobre todo, modifica los mecanismos de supervisión política y las posiciones negociadoras de las partes.
La cuestión clave para los mercados financieros es hasta qué punto el nuevo Congreso podrá restringir nuevos aumentos de los aranceles de importación.
Según Reuters, el 1 de noviembre, los demócratas están considerando revisar determinadas facultades presidenciales en materia arancelaria, incluidas las disposiciones de la Sección 122 de la Ley de Comercio de 1974 y la Sección 338 de la Ley Arancelaria de 1930. Las medidas en discusión incluyen la derogación de determinados aranceles, la devolución de los pagos recaudados y el fortalecimiento de la supervisión del Congreso sobre las exenciones arancelarias.
Aquí surgen tres canales de impacto en el mercado.
- Inflacionario: la reducción de las barreras a la importación podría disminuir potencialmente los costes de las empresas estadounidenses y las presiones sobre los precios para los consumidores, aunque las declaraciones políticas por sí solas no modifican los aranceles existentes. Una desinflación sostenida requiere cambios reales en la legislación, las decisiones del poder ejecutivo o la práctica judicial.
- Corporativo: las empresas que dependen de componentes importados, suministros internacionales y mercados extranjeros son sensibles a las restricciones comerciales. La perspectiva de una flexibilización arancelaria podría respaldar sus valoraciones, mientras que nuevos conflictos comerciales aumentan la incertidumbre en las previsiones de beneficios.
- Fiscal: un Congreso dividido podría dificultar los acuerdos sobre gastos, iniciativas fiscales y aumentos del techo de la deuda pública. Para el mercado de bonos, esto crea el riesgo de nuevas crisis políticas relacionadas con la financiación del Gobierno.
¿Y cuál fue el resultado?
Las elecciones podrían cambiar el mercado, pero no sus problemas fundamentales.
Restringir la agenda comercial de Trump no significa necesariamente un dólar más débil o una subida del mercado bursátil, para el cual son importantes las consecuencias sobre los beneficios empresariales, el coste del capital y el gasto público.
Para el petróleo, el factor determinante sigue siendo la evolución del conflicto con Irán. Para el oro, son los tipos de interés reales, el dólar y la prima geopolítica. Para BTC, son la liquidez global y las expectativas regulatorias. Las elecciones influyen en estas variables, pero no las sustituyen.
Independientemente de los resultados de la votación, el principal riesgo a medio plazo está relacionado con el próximo año: las negociaciones presupuestarias, la deuda pública, las facultades comerciales del presidente y la financiación de los programas de defensa podrían desencadenar una reevaluación de los activos más prolongada que la propia votación.
Nuestra tarea es percibir los cambios en las expectativas fundamentales, así como los movimientos del DXY, los rendimientos reales de los UST, el oro, el petróleo y el S&P 500.
Por lo tanto, actuamos con prudencia y evitamos riesgos innecesarios.
¡Beneficios para todos!


