


















العوائد تقتل Nasdaq
لماذا يتداول السوق ضد Fed مرة أخرى
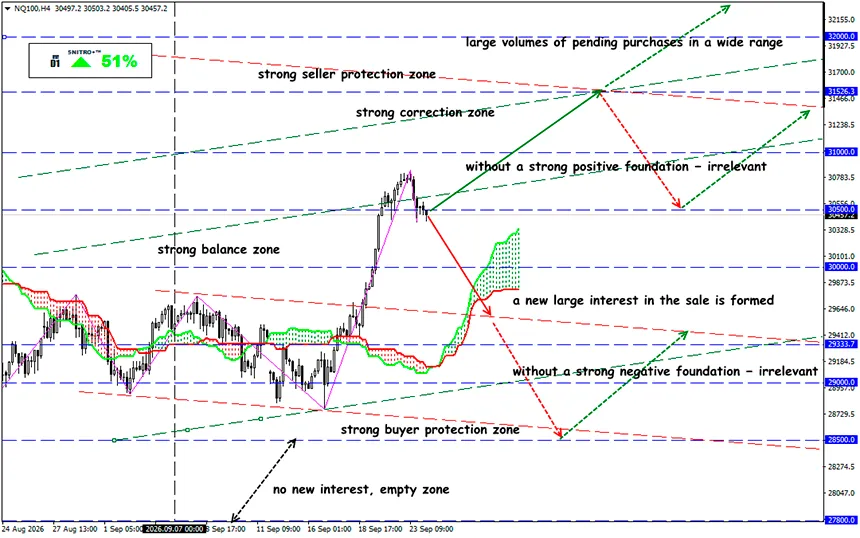
NQ100
المنطقة الرئيسية: 30,500 - 31,000
شراء: 31,200 (عند تراجع بعد إعادة اختبار 31,000)؛ الهدف 32,500؛ StopLoss 30,700
بيع: 30,000 (على خلفية أساسية سلبية قوية)؛ الهدف 28,500؛ StopLoss 30,500
تجاوز عائد سندات الخزانة لأجل 10 سنوات مستوى 5.1%، واقترب احتمال رفع أسعار الفائدة مرة أخرى من 76%، فيما يعيد النفط المرتفع التكلفة سيناريو “higher for longer” إلى السوق. ولم يعد التهديد الرئيسي لأسهم التكنولوجيا يكمن في تقارير أرباح الشركات، بل في سوق الديون.
ارتفع عائد سندات الخزانة لأجل 10 سنوات إلى 5.14%، بينما اقترب عائد السندات لأجل 30 عاماً من 5.44%، وهو أعلى مستوى له منذ أكثر من عقدين. ويسعّر السوق احتمالاً بنسبة 76% لرفع Fed أسعار الفائدة مرة أخرى، بينما عاد Brent إلى ما فوق $100. وتشكل الطاقة مرتفعة التكلفة والاقتصاد الأمريكي القوي مزيجاً خطيراً لـ Nasdaq وغيره من الأصول مرتفعة التقييم.
للتذكير:
تعرض السوق الأمريكي لضغوط متجددة من السندات في 24 سبتمبر. فقدت العقود الآجلة لـ Nasdaq-100 نحو 1% خلال جلسة الصباح، وانخفضت عقود S&P 500 بنحو 0.6%، بينما تراجعت العقود الآجلة لـ Dow Jones بنحو 0.4%. والمصدر الرئيسي للضغط ليس في سوق الأسهم.
هذا تغيير جوهري في بيئة سوق الأسهم.
عندما يتجاوز العائد الخالي من المخاطر 5%، يصبح من الصعب بدرجة كبيرة على المستثمرين تبرير مضاعفات التقييم المرتفعة للغاية لشركات النمو. وتكون الأسهم التي تقع أرباحها المتوقعة بعيداً في المستقبل أكثر عرضة للخطر. وهذا بالتحديد هو السبب في أن Nasdaq يتفاعل مع تحركات Treasuries بشكل أقوى من Dow.
ولم يكن الارتفاع الأخير في العوائد ناتجاً عن أسعار النفط فقط.
ارتفع S&P Global US Composite PMI الأولي من 56.0 إلى 58.4 في سبتمبر — وهو أعلى مستوى منذ يوليو 2021. ويتسارع النشاط الاقتصادي للشهر الرابع على التوالي. وفي الوقت نفسه، بلغ نمو التوظيف في الشركات أقوى مستوى له منذ أكثر من أربع سنوات.
لكن هناك تفصيلاً غير مريح للأسواق المالية.
ترتفع تكاليف الشركات بأسرع وتيرة منذ ما يقرب من أربع سنوات. وتربط S&P Global مباشرة جزءاً من هذا التسارع بارتفاع أسعار الطاقة والقيود على الطاقة الإنتاجية.
وهذا يخلق مزيجاً شبه مثالي لصقور Fed:
طلب قوي + سوق عمل مرن + طاقة باهظة التكلفة + تسارع في التكاليف.
بالنسبة للسندات وأسهم التكنولوجيا مرتفعة التقييم، فهذه مشكلة.
في 16 سبتمبر، رفع Fed أسعار الفائدة بمقدار 25 نقطة أساس للمرة الأولى منذ 2023 — والآن يستعد السوق لاستمرار الدورة.
تؤثر أسعار النفط المرتفعة في السوق عبر عدة قنوات في الوقت نفسه:
- زيادة تكاليف الوقود والنقل؛
- زيادة تكاليف الإنتاج؛
- تفاقم توقعات التضخم؛
- تقليص مساحة Fed لتخفيف السياسة؛
- دعم عوائد Treasuries؛
- زيادة معدل الخصم للأسهم.
بالنسبة لـ Nasdaq، يخلق هذا سلسلة غير مريحة بشكل خاص:
النفط ↑ → توقعات التضخم ↑ → توقعات أسعار Fed ↑ → عوائد Treasuries ↑ → مضاعفات أسهم النمو ↓.
بعبارة أخرى، يتعين على السوق منافسة أصل يقدم عائداً اسمياً يزيد على 5% مع حد أدنى من مخاطر الائتمان. وكلما ارتفع عائد Treasuries، ارتفعت علاوة المخاطر المطلوبة للاحتفاظ بالأسهم.
وبالتالي، للحفاظ على التقييمات السابقة، يتعين على الشركات إظهار نمو أسرع في الأرباح.
إذن، ما النتيجة؟
في البيئة الحالية، أصبح تداول Nasdaq دون مراقبة سوق Treasuries أمراً خطيراً. نحن نحلل ثلاثة مؤشرات:
US10Y: عودة مستدامة للعائد إلى ما دون 5% ستكون إشارة إيجابية لقطاع التكنولوجيا. أما الاستقرار فوق 5.15–5.20% فسيؤكد استمرار الضغط على مضاعفات التقييم.
Brent: استقرار النفط دون $100 سيخفض علاوة التضخم. أما استقرار Brent فوق $105–110 فقد يعزز توقعات المزيد من التشديد من جانب Fed.
توقعات أسعار الفائدة: طالما ظل احتمال رفع أسعار الفائدة في أكتوبر عند نحو 75% أو أعلى، فإن استراتيجية شراء انخفاضات Nasdaq بشكل هجومي تحمل مخاطر مرتفعة.
إذا استقر عائد سندات الخزانة لأجل 10 سنوات فوق 5%، فسيتعين على السوق الأمريكي إثبات أن نمو الأرباح المتوقع قادر على تعويض تكلفة رأس المال الجديدة.
وإذا لم يتمكن من ذلك، فلن تأتي المرحلة التالية من التصحيح عبر مراجعة توقعات Fed، بل من خلال انكماش تقييمات شركات التكنولوجيا.
لذلك نتصرف بحكمة ونتجنب المخاطر غير الضرورية.
أرباحاً للجميع!


