


















ماذا تشتري عندما يصبح التضخم مشكلة؟
الاستثمار في أوقات التضخم
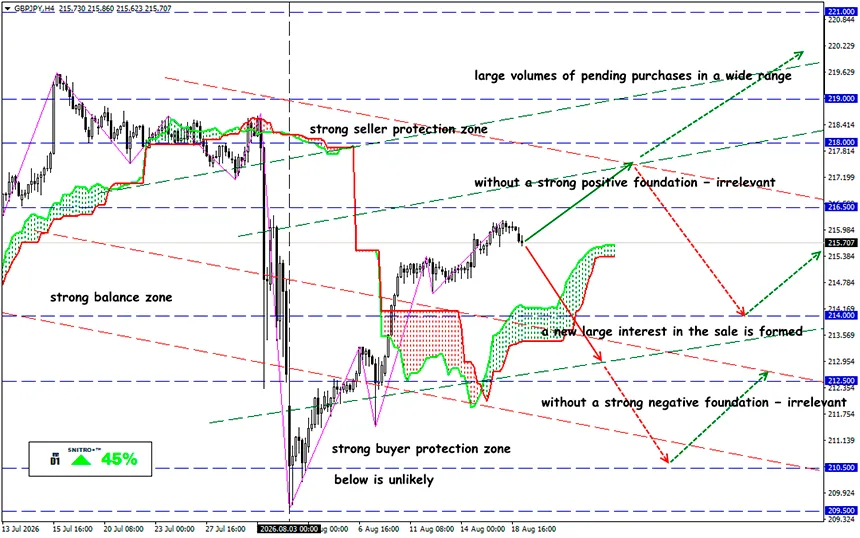
GBP/JPY
المنطقة الرئيسية: 215.00 - 216.00
شراء: 216.50 (في ظل عوامل أساسية إيجابية قوية)؛ الهدف 218.00-218.50؛ وقف الخسارة 215.80
بيع: 214.50 (عند اختراق حاسم لمستوى 215.00)؛ الهدف 213.00؛ وقف الخسارة 215.20
اتضح أن سيناريو التضخم في عام 2026 أكثر صعوبة بكثير مما كان متوقعًا في البداية. فقد رفع صندوق النقد الدولي توقعاته للتضخم العالمي إلى 4.7%، بينما تستمر اضطرابات الإمدادات عبر مضيق هرمز في دعم أسعار الطاقة. وحتى 19 أغسطس، يتم تداول خام برنت عند نحو 91.56 دولارًا للبرميل، مع عبور عدد قليل فقط من السفن عبر المضيق يوميًا.
للتذكير:
المشكلة الرئيسية الآن ليست مجرد ارتفاع التضخم، بل خطر الركود التضخمي. ولا يتعلق الأمر فقط بارتفاع مؤشر أسعار المستهلك. فصدمة الطاقة تضغط في الوقت نفسه على النمو الاقتصادي وتزيد تكاليف الشركات. وفي الولايات المتحدة، بلغ التضخم في يوليو 3.4% على أساس سنوي، بينما بلغ التضخم الأساسي 2.5%. وفي الوقت نفسه، لا تزال مخاطر الطاقة مرتفعة: ففي يونيو فقط، كانت أسعار الطاقة أعلى بنسبة 15.7% مقارنة بالعام السابق.
لذلك، في ظل الظروف الحالية، لا ينبغي بناء المحفظة على افتراض أن "التضخم سيتسارع بالتأكيد"، بل على قدرة الأصول على الصمود أمام كلا السيناريوهين: استمرار التضخم عند مستويات مرتفعة وتجدد تسارعه.
السندات قصيرة الأجل
يبلغ عائد سندات الخزانة لأجل 10 سنوات حاليًا نحو 4.7%، بينما يبلغ عائد الأوراق المالية لأجل 3 أشهر حوالي 3.9%. وإذا تسارع التضخم، فستتفاعل السندات طويلة الأجل بشكل أكبر مع ارتفاع العوائد من خلال انخفاض أسعارها.
لذلك، من المنطقي توزيع الجزء المحافظ من المحفظة بين أذون الخزانة وصناديق سوق المال والسندات الحكومية قصيرة الأجل.
سندات TIPS
لحماية القوة الشرائية للجزء المقوم بالدولار من المحفظة، تُعد سندات TIPS خيارًا أكثر منطقية. إذ يتم تعديل قيمتها الاسمية وفقًا للتضخم، ما يجعلها أكثر ملاءمة للتحوط من التضخم مقارنة بالسندات التقليدية ذات العائد الثابت. ويصبح ذلك مهمًا بشكل خاص إذا كان من المتوقع أن يتجاوز التضخم الفعلي المستوى الذي قام السوق بتسعيره بالفعل. لكن سندات TIPS ليست ودائع: فارتفاع أسعار الفائدة الحقيقية يمكن أن يؤدي إلى انخفاض قيمتها السوقية.
الذهب
العنصر الأكثر وضوحًا في المحفظة الدفاعية. فالذهب يعمل كنوع من التأمين وليس كمصدر للدخل الجاري. لكن لم يعد من الممكن التعامل مع الذهب باعتباره أصلًا ينبغي شراؤه بأي سعر. ومن الأفضل استغلال التصحيحات الفنية لبناء المركز تدريجيًا بدلًا من تخصيص كامل المبلغ بعد ارتفاع حاد في الأسعار.
الطاقة
مع تداول خام برنت عند نحو 91.56 دولارًا، يظل النفط المصدر الرئيسي للضغوط التضخمية في السوق. ولذلك، ترتبط شركات الطاقة وأدوات الاستثمار الواسعة في السلع بالصدمة الحالية بشكل مباشر أكثر من معظم الأسهم الدفاعية.
ومع ذلك، ينبغي شراء الأصول المرتبطة بالنفط بحذر بعد الارتفاع الحاد: فقد تؤدي عودة حركة الملاحة عبر مضيق هرمز إلى طبيعتها إلى إزالة علاوة المخاطر الجيوسياسية من الأسعار بسرعة.
الأسهم
التضخم لا يجعل الأسهم تلقائيًا أصلًا دفاعيًا. والسؤال الرئيسي هو ما إذا كانت الشركة قادرة على تمرير ارتفاع التكاليف إلى عملائها.
تشمل الأولويات:
- الشركات ذات هوامش الربح الإجمالية والتشغيلية المرتفعة؛
- مستويات الدين المنخفضة؛
- التدفقات النقدية المستقرة؛
- السلع الأساسية؛
- علامة تجارية قوية أو منتج يصعب الاستغناء عنه؛
- القدرة على رفع الأسعار دون انخفاض كبير في حجم المبيعات.
ينبغي توخي الحذر مع الشركات التي تعتمد تقييماتها على أرباح متوقعة بعد 5–10 سنوات، خاصة إذا كانت شديدة الحساسية لعوائد السندات. فارتفاع عوائد سندات الخزانة لأجل 10 سنوات يضغط بالفعل على أسهم التكنولوجيا ذات التقييمات المرتفعة.
إذن، ماذا يعني ذلك؟
الاستراتيجية المثلى لا تتمثل في البحث عن أصل واحد "مثالي" لمواجهة التضخم. فالوضع في عام 2026 لا يبرر حتى الآن تحويل المحفظة بالكامل إلى رهان على التضخم المفرط. ويتوقع صندوق النقد الدولي تضخمًا عالميًا بنسبة 4.7%، لكنه يتوقع في الوقت نفسه نمو الاقتصاد العالمي بنسبة 3%.
لذلك، يتمثل النهج الأكثر عقلانية في الاحتفاظ بجزء من رأس المال في سندات TIPS، والحفاظ على حصة معتدلة من الذهب، والاستثمار في شركات عالية الجودة أثبتت قدرتها على رفع الأسعار. وإذا استمرت المشكلات حول مضيق هرمز، فستتمتع الأصول الحقيقية بميزة؛ أما إذا عاد الوضع إلى طبيعته، فقد يتحول رأس المال مجددًا نحو السندات وأسهم النمو.
لذلك نتصرف بحكمة ونتجنب المخاطر غير الضرورية.
نتمنى لكم صفقات ناجحة وأرباحًا وفيرة!


