


















الحرب: أين توجد الأموال وكيف يمكن تحقيق الربح

الصراع في الشرق الأوسط يغيّر ميزان القوى في الأسواق
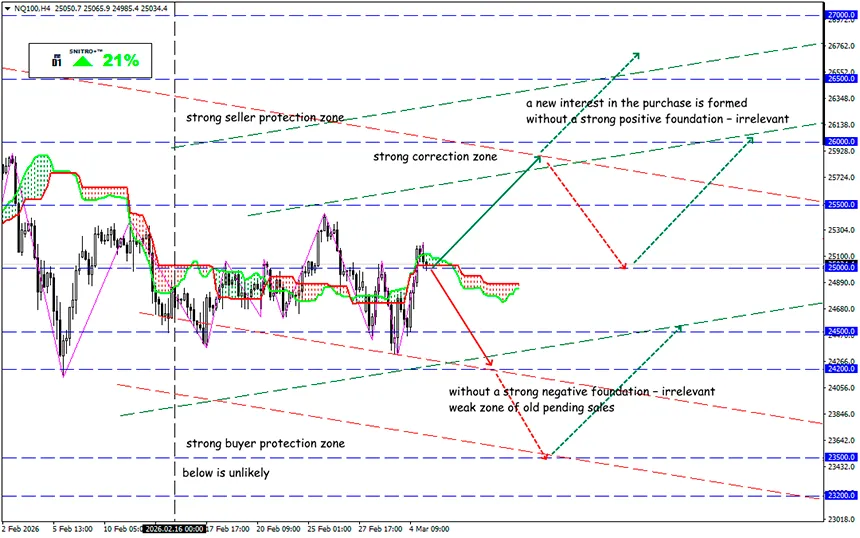
NQ100
المنطقة الرئيسية:24,500 - 25,000
الشراء:25,500 (على أساس إيجابي قوي) ; الهدف27,000-27,500; ستوب لوس25,000
بيع:24,300 (عند اختراق مستوى 24,500 بثقة); الهدف23,200; ستوب لوس25,200
لقد أدى الذعر بالفعل إلى خسارة قدرها تريليون دولار في سوق الأسهم الأمريكية، بينما يدفع إغلاق مضيق هرمز أسعار النفط نحو مستوى 100 دولار. إن التصعيد حول إيران يهدد الأسواق وسياسة الاحتياطي الفيدرالي.
تتسارع عملية إشراك لاعبين إضافيين في الصراع، كما تتزايد الهجمات على البنية التحتية النفطية. ويصبح خفض سعر الفائدة من قبل الاحتياطي الفيدرالي مهدداً بسبب عودة الضغوط التضخمية.
في يوم الثلاثاء افتتح سوق الأسهم الأمريكي على انخفاض حاد: فقد تراجع مؤشر Dow Jones Industrial Average بنسبة 1%، بينما انخفض كل من S&P 500 وNasdaq Composite بأكثر من 1.1% وسط مشكلات في إمدادات النفط. واليوم تمكن المشترون من تعويض جزء من الخسائر.
- أعاد الصراع إحياء موضوع التهديد النووي، لكن الأسواق لا تأخذه في الاعتبار، لأن الاستخدام الحقيقي للأسلحة النووية سيجعل أي أرباح في الأسواق المالية بلا معنى، بينما الأهم حالياً هو عدم تفويت نقطة دخول محتملة ومربحة.
- تتأرجح الأسواق بين عمليات بيع مذعورة للأصول الخطرة وارتفاع حاد في القطاعات التي تستفيد من الأزمة.
- أدى الإلغاء الجماعي للرحلات وإغلاق المراكز الرئيسية مثل دبي إلى شل حركة الطيران العالمية.
- فقدت شركة السياحة الأوروبية العملاقة TUI نحو 10% من قيمتها، بينما تراجعت أسهم مجموعة الطيران Lufthansa ومالك شركة British Airways — IAG — بأكثر من 5%. وفي الولايات المتحدة انخفضت أسهم Delta Air Lines وUnited Airlines وAmerican Airlines بنسبة تتراوح بين 2% و4% رغم حضورها المباشر المحدود نسبياً في أسواق الشرق الأوسط.
- كما تعرضت شركات الطيران الآسيوية للضغط: فقد انخفضت أسهم Singapore Airlines وCathay Pacific وQantas وJapan Airlines بأكثر من 4%.
- يسجل قطاعا النفط والغاز والدفاع نمواً غير طبيعي.
- يعاني الاتحاد الأوروبي أكثر من غيره، إذ إن «استقلاله» في مجال الطاقة يعني الآن عملياً غياب هذه الموارد.
- بعد أن أوقفت قطر بشكل استباقي إنتاج الغاز الطبيعي المسال بسبب خطر الضربات، ارتفعت أسعار الغاز في أوروبا بنسبة 25% خلال يوم واحد. وعلى هذه الخلفية افتتح مؤشر Stoxx 600 الأوروبي ومؤشر DAX الألماني على انخفاض.
أدى الارتفاع الحاد في أسعار النفط إلى دفع أسهم شركات الطاقة الكبرى إلى الأعلى: فقد ارتفعت أسهم شركتي Shell وBP الأوروبيتين بنحو 5%، بينما أصبحت شركتا ExxonMobil وChevron الأمريكيتان من أبرز الرابحين في التداول بسبب توقعات أرباح استثنائية. وحتى شركة Saudi Aramco زادت قيمتها السوقية بنسبة 3% رغم مخاطر الضربات على البنية التحتية المحلية، بما في ذلك محطة رأس تنورة.
وفي الوقت نفسه ارتفعت أسهم شركات الدفاع بسرعة، حيث بدأ المستثمرون في تسعير توقعات طلبات عسكرية جديدة واسعة النطاق. فقد ارتفعت أسهم شركة Raytheon Technologies (RTX) الأمريكية بنسبة 5.81%، وارتفعت أسهم Lockheed Martin بنسبة 2.81%، بينما تمكنت الشركة البريطانية BAE Systems من الارتفاع بنسبة 3.40% رغم التراجع العام في المؤشرات.
إن التركيز العالي لشركات النفط والدفاع جعل بعض المؤشرات الوطنية أكثر صموداً مقارنة بغيرها. فقد انخفض مؤشر FTSE 100 البريطاني بنسبة 1% فقط، ما أظهر أداءً أفضل بكثير من المؤشرات الأوروبية العامة. وظهر تناقض واضح في السوق الإسرائيلية: فقد سجل مؤشر Tel Aviv 35 أعلى مستوى تاريخي له بارتفاع قدره 5%، بينما ارتفع الشيكل بنسبة 1.5%.
وقد خرج موضوع الرسوم الجمركية العالمية التي فرضها ترامب من دائرة الاهتمام. فالرسوم الجمركية المؤقتة على الواردات التي تصل إلى 15%، والتي فرضها ترامب بعد قرار المحكمة العليا، ستظل سارية لمدة 150 يوماً دون موافقة الكونغرس. وما سيحدث بعد ذلك ليس موضع تفكير في الأسواق حالياً.
كما أن الاضطرابات الجيوسياسية تزيد من الاهتمام بالأصول خارج النظام المالي التقليدي، والتي يُنظر إليها على أنها «غير سياسية» وأكثر مقاومة للصدمات العالمية. ومن الأمثلة على ذلك العملات المشفرة ضمن بيئة الأصول المتداولة في البورصة.
وماذا يعني ذلك في النهاية؟
يبقى الاتجاه العام لإعادة توزيع رأس المال واضحاً. فالأموال تتدفق من قطاعات الاستهلاك الخطرة وأسهم التكنولوجيا إلى الصناعات التي تضمن الاستقرار في مجالي الطاقة والدفاع.
مثل هذا السيناريو سيدعم قطاع الطاقة، في حين ستواجه شركات الطيران والشركات الصناعية والأعمال الموجهة للمستهلكين ارتفاعاً في التكاليف. وقد يزداد الضغط على مؤشري S&P 500 وNasdaq، إذ إن ارتفاع عوائد السندات وعودة توقعات التضخم سيؤديان إلى إعادة تقييم جديدة لأسهم الشركات الكبرى.
العامل الحاسم هو مدة اضطرابات الإمدادات. فإذا لم تتم استعادة الطريق عبر مضيق هرمز خلال 2–3 أسابيع، فقد تستقر أسعار النفط فوق مستوى 100 دولار، وهو ما سيضعف بشكل كبير توقعات أرباح الشركات في الولايات المتحدة وأوروبا.
صرف بحكمة ونتجنب المخاطر غير الضرورية.
أرباح موفقة للجميع!


