


















الحرب والنفط والأرباح الاستثنائية
أين تستثمر خلال الأزمات؟
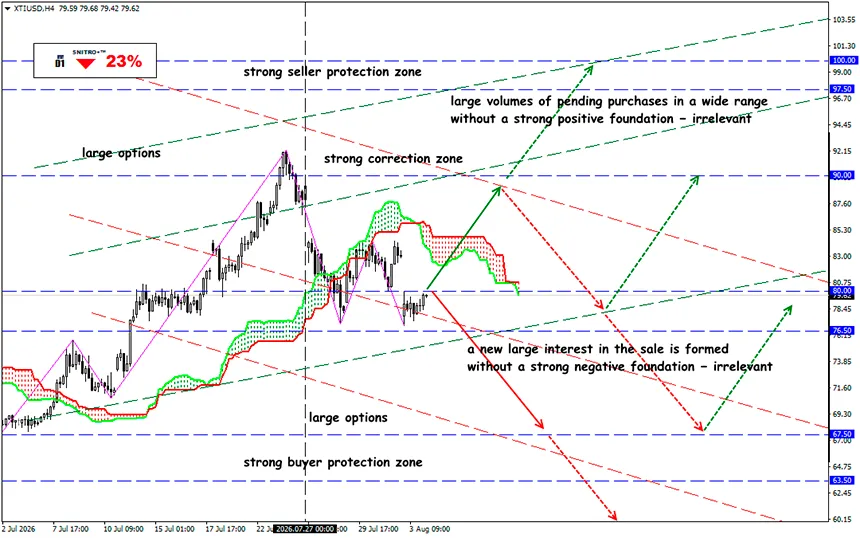
XTI/USD
المنطقة الرئيسية: 76.50 - 81.50
شراء: 83.50 (عند حدوث اختراق حاسم فوق مستوى 83.00)؛ الهدف 87.50؛ وقف الخسارة 82.80
بيع: 76.00 (في ظل عوامل أساسية سلبية قوية)؛ الهدف 73.50-71.50؛ وقف الخسارة 76.70
أدى تعطل حركة الشحن عبر مضيق هرمز، وانخفاض صادرات المنتجات النفطية المكررة من روسيا، ومحدودية الطاقة الاحتياطية للتكرير إلى ارتفاع حاد في هوامش التكرير. ونتيجة لذلك، ارتفعت أسعار الوقود المكرر بوتيرة أسرع بكثير من أسعار النفط الخام، بينما اتسع بشكل ملحوظ المؤشر الرئيسي لربحية القطاع، وهو هامش التكرير (Crack Spread)، أي الفرق بين أسعار الوقود وتكاليف شراء النفط الخام.
لنتذكر.
في الربع الثاني من عام 2026، أصبح قطاع التكرير واحدًا من أكثر قطاعات الطاقة ربحية في العالم. ويشير المحللون إلى أن العديد من الشركات حققت أفضل نتائجها المالية منذ سنوات بفضل هوامش التكرير القياسية والطلب القوي على المنتجات النفطية.
وقد استفادت شركات التكرير الواقعة خارج منطقة الشرق الأوسط إلى حد كبير من النزاع العسكري الذي شمل إيران. فقد أدى تعطل الإمدادات عبر مضيق هرمز في الوقت نفسه إلى ارتفاع أسعار النفط الخام وإلى حدوث نقص أكبر في الديزل ووقود الطائرات والبنزين.
وكانت شركات التكرير الأمريكية أكبر المستفيدين، إذ إنها تتمتع بإمكانية الوصول إلى إمدادات النفط الخام من الولايات المتحدة وكندا وفنزويلا، ولا تعتمد بشكل مباشر على الشحنات العابرة لمضيق هرمز.
وبحلول أوائل أغسطس 2026، أصبحت أسعار الديزل ووقود الطائرات في الولايات المتحدة أعلى بنحو 41% مقارنة بالفترة التي سبقت فرض القيود على الملاحة في المضيق. وخلال ذروة التصعيد، ارتفع خام برنت إلى 126 دولارًا للبرميل. وفي الوقت نفسه، تراجعت صادرات المنتجات النفطية المكررة من روسيا والصين، مما أتاح للمصافي التي تعمل بكفاءة فرض الأسعار فعليًا في السوق العالمية.
- تشمل الشركات التي تحقق حاليًا أقوى الأرباح: Valero Energy (NYSE: VLO)، وMarathon Petroleum (NYSE: MPC)، وPhillips 66 (NYSE: PSX)، وExxonMobil (NYSE: XOM)، وChevron (NYSE: CVX)، وHF Sinclair (NYSE: DINO)، وPBF Energy (NYSE: PBF).
- ومن منظور تحقيق التوازن بين متانة الأعمال وإمكانات النمو، تبدو شركات Valero Energy وMarathon Petroleum وPhillips 66 الأكثر جاذبية للاستثمار. إذ تدير هذه الشركات أكبر شبكات التكرير، وتتمتع بميزانيات عمومية قوية، وقادرة على الحفاظ على مستويات ربحية مرتفعة حتى في حال تراجع أسعار النفط الخام تدريجيًا.
- أما المستثمرون المستعدون لتحمل مخاطر أعلى مقابل عوائد محتملة أكبر، فقد يجدون في HF Sinclair وPBF Energy فرصًا أكثر جاذبية. فهذه الشركات تستفيد أكثر من غيرها من اتساع هوامش التكرير، لكنها في المقابل أكثر عرضة للتأثر إذا بدأت تلك الهوامش في الانكماش.
ومن الطبيعي أن تكون الأولوية الفورية للحكومات هي إعادة تكوين مخزونات الوقود التي استُنزفت خلال فترة النزاع. ووفقًا لإدارة معلومات الطاقة الأمريكية (EIA)، انخفضت المخزونات العالمية من النفط بمقدار 5.1 مليون برميل يوميًا خلال الربع الثاني، ومن المتوقع أن تتراجع بمقدار 2.2 مليون برميل يوميًا إضافية خلال الربع الثالث. وستستغرق إعادة بناء مخزونات الديزل ووقود الطائرات والبنزين وقتًا طويلًا، مما سيدعم استمرار الطلب على المنتجات المكررة.
ويبقى الضغط السياسي عامل خطر إضافيًا. فقد انتقد الرئيس ترامب بالفعل شركات النفط الكبرى علنًا بسبب تحقيقها أرباحًا قياسية، ودعاها إلى خفض أسعار البنزين، وهو ما قد يزيد من احتمالات تشديد الرقابة الحكومية على القطاع.
إذن، ماذا يعني ذلك؟
ومع ذلك، لا ينبغي للمستثمرين أن يتوقعوا استمرار هذه الأرباح الاستثنائية إلى الأبد. فالتوصل إلى وقف دائم لإطلاق النار مع إيران، وإعادة فتح مضيق هرمز بالكامل، واستئناف الصادرات قد يؤدي بسرعة إلى تقلص هوامش التكرير. وفي الوقت نفسه، قد تؤدي أسعار البنزين المرتفعة باستمرار إلى إضعاف الطلب وإثارة ردود فعل سياسية تتراوح بين فرض قيود على الصادرات وفرض ضرائب على الأرباح الاستثنائية. وتشمل المخاطر الإضافية حوادث المصافي، وأعمال الصيانة، وارتفاع تكاليف النفط الخام الثقيل، وتباطؤ الاقتصاد العالمي.
ويبقى السيناريو الأساسي للربعين أو الثلاثة أرباع القادمة إيجابيًا بالنسبة لقطاع التكرير. وحتى إعادة فتح الملاحة عبر مضيق هرمز بشكل جزئي لن تقضي فورًا على نقص المنتجات المكررة. فلا تزال الطاقة الاحتياطية العالمية في مجال التكرير محدودة، كما أن بناء مصافٍ جديدة يستغرق سنوات، ولا يمكن إعادة تشغيل المنشآت المتضررة أو المتوقفة بسرعة.
لذلك نتصرف بحكمة ونتجنب المخاطر غير الضرورية.
نتمنى لكم صفقات ناجحة وأرباحًا وفيرة!


