


















الأسهم الأمريكية تهدأ بعد موجة صعود شركات الرقائق
ما الذي يمكن توقعه من سوق الأسهم في الربع الثالث؟
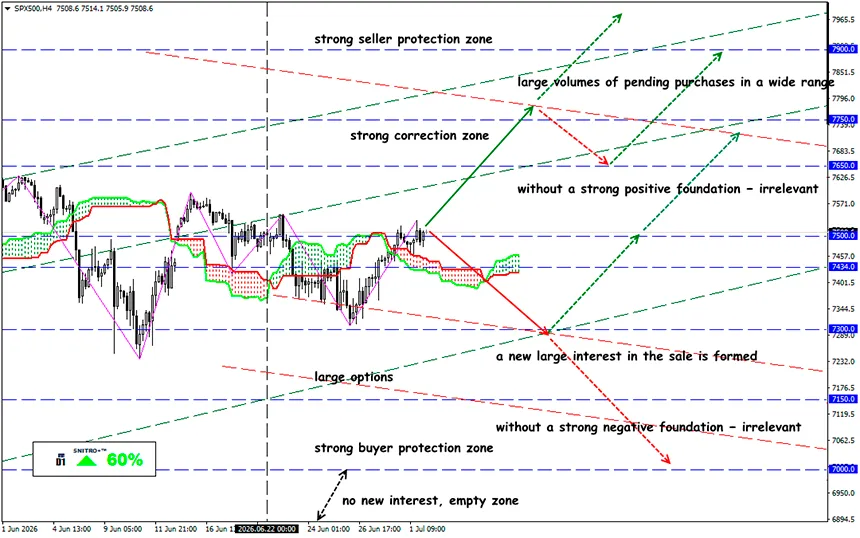
SP500
المنطقة الرئيسية: 7,400 - 7,550
شراء: 7,600 (عند الاختراق الحاسم فوق مستوى 7,500)؛ الهدف 7,850؛ وقف الخسارة 7,530
بيع: 7,350 (في ظل خلفية أساسية سلبية قوية)؛ الهدف 7,150-7,100؛ وقف الخسارة 7,420
بدأت أسواق الأسهم العالمية الربع الجديد بحذر، خاصة بعد أن جاءت أحدث بيانات سوق العمل الأمريكية دون توقعات المستثمرين المضاربين. ولا يزال الغموض المحيط بالمفاوضات بين الولايات المتحدة وإيران يؤثر سلبًا في معنويات الأسواق. وفي الوقت نفسه، يراقب المستثمرون في آسيا عن كثب احتمال تدخل بنك اليابان بعد هبوط الين إلى أدنى مستوى له منذ 40 عامًا.
وتراجعت العقود الآجلة للأسهم الأمريكية. وكان هذا الانخفاض محدودًا، لكنه جاء في توقيت حساس للغاية، إذ دخل المستثمرون النصف الثاني من العام بينما تتداول المؤشرات الرئيسية بالقرب من مستوياتها القياسية.
للتذكير:
خلال الأشهر الستة الأولى من عام 2026، ارتفع مؤشر داو جونز بنسبة 8.9%، مسجلًا أفضل أداء له في النصف الأول منذ عام 2021. كما صعد مؤشر S&P 500 بنسبة 9.6%، بينما ارتفع مؤشر ناسداك بنسبة 12.8%. أما مؤشر Russell 2000 للشركات الصغيرة، فقد قفز بنحو 22%، محققًا أفضل أداء في النصف الأول منذ عام 1991.
ولا يزال المحرك الرئيسي للأسواق يتمثل في الارتفاع الحاد لأسهم شركات تصنيع أشباه الموصلات والشركات المرتبطة بالذكاء الاصطناعي. فقد جعلت شركات الرقائق الإلكترونية قطاع التكنولوجيا قائدًا للموجة الصعودية الحالية. وخلال الربع الثاني وحده، أضافت شركات Micron وIntel وAdvanced Micro Devices نحو تريليوني دولار إلى قيمتها السوقية المجمعة.
ومن اللافت أن مجموعة "السبعة العظماء" فقدت 2.3 تريليون دولار من قيمتها السوقية مع انتقال اهتمام المستثمرين إلى شركات تصنيع الرقائق. وقد أصبحت ثقة المستثمرين متركزة بشكل كبير حول البنية التحتية للذكاء الاصطناعي، وبينما لا تزال التوقعات طويلة الأجل إيجابية، فإن وتيرة الشراء المكثف بدأت تتباطأ.
ويبدأ النصف الثاني من العام مع هامش ضئيل جدًا لارتكاب الأخطاء.
- يتحول اهتمام السوق مجددًا نحو السياسة النقدية. ويراقب المتداولون عن كثب أي إشارات إلى احتمال قيام الاحتياطي الفيدرالي برفع أسعار الفائدة مرة أخرى، في ظل استمرار التضخم كمصدر قلق رئيسي. وتشير العقود الآجلة حاليًا إلى احتمال يبلغ 33% لرفع الفائدة بنهاية هذا الشهر، بينما تتراوح احتمالات رفعها في سبتمبر بين 67% و88%.
- يتراجع الدولار في الوقت الذي تواصل فيه الأسهم ارتفاعها. ففي يونيو، أضاف الاقتصاد الأمريكي 57 ألف وظيفة فقط، مقارنة بتوقعات بلغت 110 آلاف وظيفة. ويُعد ضعف نمو التوظيف عاملًا يقلل من احتمالات رفع أسعار الفائدة مرة أخرى. ومع ذلك، فمن المرجح أن يظل الاحتياطي الفيدرالي يركز بشكل أساسي على التضخم المرتفع.
- ينتظر المستثمرون نتائج قوية لقطاع التكنولوجيا في منتصف يوليو. فمن شأن النتائج الإيجابية أن تبرر التقييمات المرتفعة وتجذب المزيد من رؤوس الأموال. وفي المقابل، فإن ارتفاع عوائد سندات الخزانة الأمريكية، ولا سيما عائد السندات لأجل عشر سنوات الذي ارتفع إلى 4.46%، إلى جانب مخاطر تشديد السياسة النقدية، قد يفرض ضغوطًا إضافية على سوق العملات الرقمية.
ماذا يعني ذلك؟
إن التراجع المبكر في العقود الآجلة للأسهم لا يلغي المكاسب القوية التي حققتها الأسواق خلال النصف الأول من العام، لكنه يعكس مدى حساسية معنويات المستثمرين في المرحلة الحالية. فقد تم بالفعل تسعير قدر كبير من التفاؤل داخل الأسواق.
وإذا ظلت أرباح الشركات، والإنفاق على استثمارات الذكاء الاصطناعي، والبيانات الاقتصادية قوية، فقد تمتد موجة الصعود إلى ما هو أبعد من أسهم شركات أشباه الموصلات. أما إذا استمر التضخم عند مستويات مرتفعة أو ازدادت توقعات رفع أسعار الفائدة، فإن الزخم نفسه الذي دفع الأسهم إلى الصعود قد يجعل السوق أكثر عرضة لتصحيح أكثر حدة.
ويستقر مؤشر S&P 500 حاليًا بالقرب من مستوى دعم رئيسي، بينما تواصل التوقعات الاقتصادية الكلية الحد من فرص التعافي. وقد ساهم ضعف البيانات الاقتصادية الأمريكية في خفض توقعات رفع أسعار الفائدة مجددًا على المدى القريب. ولا يزال الطلب المؤسسي هشًا، كما أن الهيكل الفني للسوق لا يزال يتعرض للضغوط.
وما لم يتمكن المشترون من استعادة المنطقة الواقعة بين 7,550 و7,650 نقطة، فمن المرجح أن يُنظر إلى الارتداد الحالي على أنه مجرد تصحيح. أما في حال عودة المؤشر إلى ما دون مستوى 7,100 نقطة، فسترتفع احتمالات بدء موجة هبوط جديدة بشكل ملحوظ.
لذلك نتصرف بحكمة ونتجنب المخاطر غير الضرورية.
نتمنى لكم تداولًا موفقًا وأرباحًا وفيرة!


