


















الين يتراجع، لكنه لم يغرق بعد
العملة اليابانية مقومة بأقل من قيمتها بنحو ثلاثة أضعاف مقابل الدولار
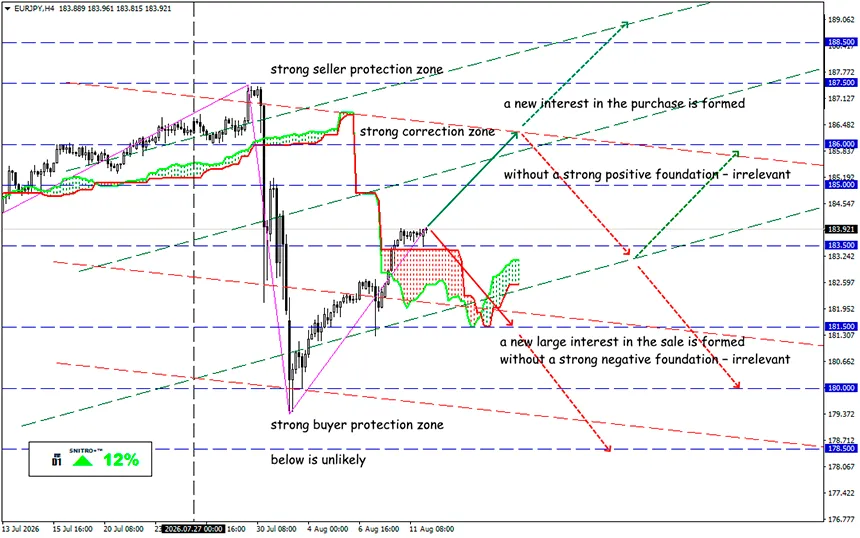
EUR/JPY
المنطقة الرئيسية: 183.00 - 184.50
شراء: 185.00 (في ظل عوامل أساسية إيجابية قوية)؛ الهدف 187.50؛ وقف الخسارة 184.30
بيع: 182.50 (بعد إعادة اختبار مستوى 183.50)؛ الهدف 181.00-180.50؛ وقف الخسارة 183.20
يبدو الين بالفعل رخيصًا للغاية بالقيمة الحقيقية، لكن هذا لا يعني أن السوق ملزمة بإعادته فورًا إلى نوع من «القيمة العادلة» النظرية. يشير تقييم العملة إلى اتجاه الاختلال على المدى الطويل، بينما يتحدد توقيت الانعكاس بفروق أسعار الفائدة، وتكلفة صفقات Carry Trade، وتدفقات رؤوس الأموال، وميزان الطاقة، ورد فعل بنك اليابان.
لا توجد حتى الآن مؤشرات على وقوع كارثة، لكن بعض المؤشرات غير التقليدية تشير إلى أنه إذا كان الهدف هو تقريب القوة الشرائية من المستويات السائدة في الدول الأخرى ذات الدخل المرتفع، فسيتعين على الين أن يرتفع بشكل كبير.
لنتذكر:
أصبح الين محط الأنظار بعد أكبر تدخل منسق في سوق العملات بين الولايات المتحدة واليابان منذ 15 عامًا. وتدخلت السلطات في السوق بعدما تراجعت العملة اليابانية إلى أدنى مستوى لها مقابل الدولار منذ 40 عامًا. ومنذ ذلك الحين، فقد الين بالفعل نحو نصف المكاسب التي حققها عقب التدخل.
قام محللون في Bank of New York بحساب القيمة العادلة لزوج USD/JPY باستخدام سعر طبق ياباني شهير، وهو كاتسو كاري. وتشير حساباتهم إلى أن الفجوة بين سعر الصرف في السوق والقوة الشرائية للعملة أكبر بكثير مما يشير إليه مؤشر Big Mac الشهير الصادر عن The Economist. ويبدو أن سعر الأرز مع شريحة لحم الخنزير المقلية وصلصة الكاري يوضح بصورة أكبر مدى تأثير تراجع الين داخل اليابان.
وبالتالي، يبلغ سعر الصرف في السوق نحو 159 ينًا للدولار، بينما تشير الحسابات المستندة إلى مؤشر Katsu Curry إلى سعر يبلغ 62.18 ينًا فقط للدولار.
- يؤدي ضعف الين إلى ارتفاع تكلفة الوقود والغذاء والمواد الخام والمعدات والسلع الاستهلاكية المستوردة. ويشير بنك اليابان إلى أن انتقال تأثير سعر الصرف إلى الأسعار النهائية أصبح أقوى مقارنة بالفترات السابقة، إذ أصبحت الشركات أكثر استعدادًا لرفع الأسعار والأجور في الوقت نفسه.
- إذا أصبحت حتى وجبة كاتسو كاري أو طبق من الرامن مرتفعة التكلفة بالنسبة للمستهلك الياباني، فمن المرجح أن تتزايد الضغوط من أجل تغيير السياسة الاقتصادية.
- انخفض سعر الصرف الفعلي الحقيقي الواسع للين، الذي يحسبه BIS باستخدام الأوزان التجارية والتضخم النسبي، إلى 65.30 في يونيو 2026، مع اعتماد عام 2020 كأساس عند مستوى 100. وهذا أقل بنسبة 34.7% من مستوى سنة الأساس وبنحو 11.8% من قراءة يونيو 2025.
- وفق نماذج الأسعار والقوة الشرائية، يبدو الين رخيصًا للغاية. أما في نماذج ميزان المدفوعات، فلم يتم إثبات أن العملة مقومة بأقل من قيمتها الأساسية بشكل قاطع.
وهذا يفسر لماذا لا يمكن شراء العملة لمجرد أن سعر الصرف الفعلي الحقيقي REER عند مستويات منخفضة تاريخيًا. فهناك حاجة إلى محفز حتى يظهر عامل القيمة تأثيره: رفع بنك اليابان أسعار الفائدة بوتيرة أسرع، أو تقليص صفقات Carry Trade الخارجية، أو عودة رؤوس الأموال إلى اليابان، أو انخفاض مستدام في أسعار الطاقة. ولا يزال الوضع الخارجي لليابان يتوافق إلى حد كبير مع ظروفها الأساسية.
في توقعاته لشهر يوليو، يبلغ متوسط تقديرات بنك اليابان للتضخم باستثناء الأغذية الطازجة خلال السنة المالية 2026 نحو 2.5%. ومن المتوقع تسجيل النسبة نفسها للمؤشر الذي يستثني الأغذية الطازجة والطاقة. ويرى البنك المركزي أن مخاطر التضخم تميل نحو الصعود، ويؤكد صراحة أنه يعتزم مواصلة رفع أسعار الفائدة إذا تحقق السيناريو الأساسي.
ويشير بنك اليابان إلى أن ارتفاع أسعار النفط يقلص أرباح الشركات والدخل الحقيقي، بينما يؤدي ضعف الين إلى رفع أسعار الواردات ويضر بشكل خاص بالشركات الصغيرة والمتوسطة. وفي الوقت نفسه، تستفيد الشركات اليابانية العالمية من تحويل أرباحها الخارجية إلى العملة المحلية.
إذن، ماذا يعني ذلك؟
بعبارة أخرى، قد يعوض اليورو جزئيًا قوة الين. فعلى سبيل المثال، إذا انخفض USD/JPY بينما ارتفع EUR/USD في الوقت نفسه، فقد يكون تراجع EUR/JPY أقل بكثير مما هو متوقع.
وطالما بقي السعر دون مستوى 184.57، فإن التعافي الذي أعقب الهبوط الناتج عن التدخل يبدو أقرب إلى حركة تصحيحية منه إلى استئناف كامل للاتجاه الصعودي. لكن الثبات فوق مستوى 188 سيغير هذا التقييم.
لذلك نتصرف بحكمة ونتجنب المخاطر غير الضرورية.
نتمنى لكم صفقات ناجحة وأرباحًا وفيرة!


