


















حصيلة عام 2025: السوق يربح على حساب الدولار

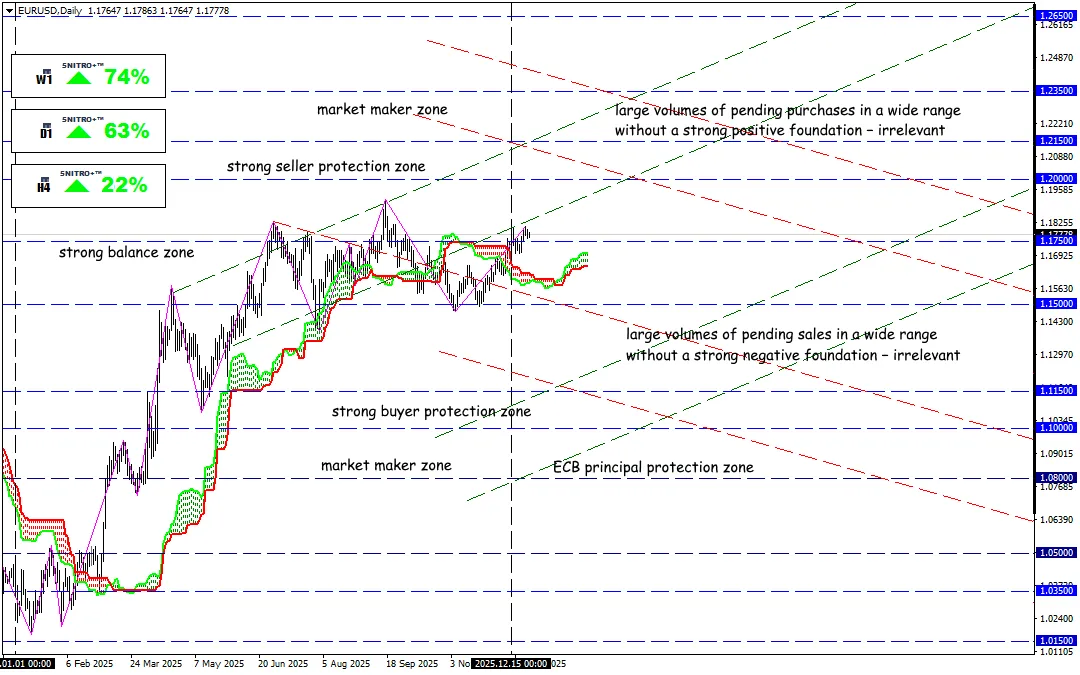
الدولار كمحرّك أساسي للنمو
في العام المنتهي، سجّل الدولار الأمريكي أسوأ أداء له منذ ثماني سنوات، بانخفاض يقارب 9% مقابل سلة من العملات الرئيسية. ويعود ذلك إلى قيام السوق بإعادة تقييم منهجية للسياسة المستقبلية للاحتياطي الفيدرالي، إضافة إلى تسعير مخاطر مالية متزايدة وحالة عدم يقين سياسي. وكانت فكرة التداول الأكثر ربحية خلال العام الماضي هي الاتجاه الصعودي لعملات مجموعة G10 مقابل الدولار.
حتى مع صدور بيانات قوية (مثل نمو الناتج المحلي الإجمالي الأمريكي في الربع الثالث)، واصل السوق في نهاية العام التركيز على توقعات التيسير النقدي في عام 2026، وليس على الوضع الحالي للاقتصاد الأمريكي.
سياسة الرسوم الجمركية التي انتهجها ترامب دمّرت الحجج التقليدية للسوق، واضطرت العملات إلى بناء مبرراتها الخاصة.
اليورو
كان اليورو من أكبر المستفيدين من ضعف الدولار، حيث ارتفع زوج EUR/USD بنحو 13–14%.
قام البنك المركزي الأوروبي بتعليق دورة خفض الفائدة، لكن المفارقة أن اليورو واصل الارتفاع حتى أثناء تيسير السياسة النقدية. وتبقى المخاطر الرئيسية على الاتحاد الأوروبي مرتبطة بالحواجز التجارية والجيوسياسة، ولا سيما الحاجة إلى إعادة هيكلة الاقتصاد بسبب الحرب في أوكرانيا.
الجنيه الإسترليني
حقق الجنيه الإسترليني أداءً أفضل من التوقعات بفضل السياسة الحذرة لبنك إنجلترا، لكنه ارتفع بنحو 8% فقط.
في ديسمبر، خفّض بنك إنجلترا سعر الفائدة إلى 3.75%، مع التأكيد على عدم الاستعداد لمزيد من الخفض بسبب مخاطر التضخم.
الين الياباني
رغم تحول سياسة البنك المركزي الياباني، بقي زوج USD/JPY عند مستويات مرتفعة بسبب فارق أسعار الفائدة. فالسوق لا يهتم بقرار رفع الفائدة بحد ذاته، بل بسرعة التطبيع والمستوى “الحيادي” النهائي. وإذا تحرك بنك اليابان ببطء فيما تحافظ الولايات المتحدة على عوائد مرتفعة نسبيًا، فقد يبقى الزوج مرتفعًا.
الدولار الأسترالي
استفاد الدولار الأسترالي من صراع الولايات المتحدة والصين، مستخدمًا ضعف الدولار كعامل داعم، حيث ارتفع زوج AUD/USD بنحو 8.5% خلال العام. ويواصل بنك الاحتياطي الأسترالي تثبيت الفائدة قرب 3.85%. وتظل التوقعات بشأن الطلب الصيني وشهية المخاطرة في أسواق السلع العاملين الرئيسيين.
الدولار الكندي
يواصل الدولار الكندي المعاناة، إذ تراجع زوج USD/CAD بنحو 4.8%. وعلى الرغم من أن أسعار النفط في 2025 تفاعلت بهدوء نسبي مع الجيوسياسة، فإن ذلك قلل من متانة “الدعم النفطي” التقليدي للعملة الكندية. وتبقى سياسة التجارة الأمريكية وعدم اليقين بشأن شروط اتفاقية USMCA في 2026 من أبرز المخاطر على الاستثمار.
طوال العام، تفاعل السوق بحساسية مفرطة مع النقاشات والصراعات والمفاوضات والاتفاقات المتعلقة بالرسوم الجمركية وإعادة النظر في الاتفاقيات التجارية. وأسهم ذلك في زيادة المضاربات وتدهور التوقعات طويلة الأجل للاقتصاد الأمريكي. حاليًا، استقرت معظم النزاعات باستثناء نزاع واحد: الولايات المتحدة–الصين.
لا تزال المخاطر الجيوسياسية قائمة. فالنزاعات في الخليج وأوكرانيا بعيدة عن الحل، كما بدأت الصين مناورات عسكرية استفزازية في منطقة المصالح الإقليمية لتايوان، في إشارة واضحة لاحتمال نشوب صراع مسلح جديد بمشاركة الولايات المتحدة. وإذا حدث ذلك، سيتعرض الدولار لضغوط شديدة، وسيتجه رأس المال مجددًا نحو المشتقات والسلع.
على الأقل خلال الربع الأول، سنواصل التداول بناءً على العامل الأساسي للدولار، أي البحث عن دولار ضعيف وليس عن عملة قوية.
إذا أبدى الاحتياطي الفيدرالي ترددًا، واستمر السوق في توقع خفض أسعار الفائدة في الولايات المتحدة، فسيبقى الدولار ضعيفًا. أما في حال ظهور صراعات تجارية أو عسكرية جديدة، فقد نشهد تحركات حادة ولكن دون اتجاه مستدام. وسيُحدد الاتجاه المتوسط الأجل للدولار حصريًا أداء الاقتصاد الأمريكي، لذلك من الضروري متابعة البيانات الاقتصادية الأمريكية بدقة، والتي يُفترض الآن أن تُنشر وفق الجدول المعتاد.
لذا نتصرف بحكمة ونتجنب المخاطر غير الضرورية.
أرباح موفقة للجميع!


