


















لا تثقوا بالسياسيين: السوق هو من يقرر

كيف تهدد التدخلات اللفظية الاستقرار
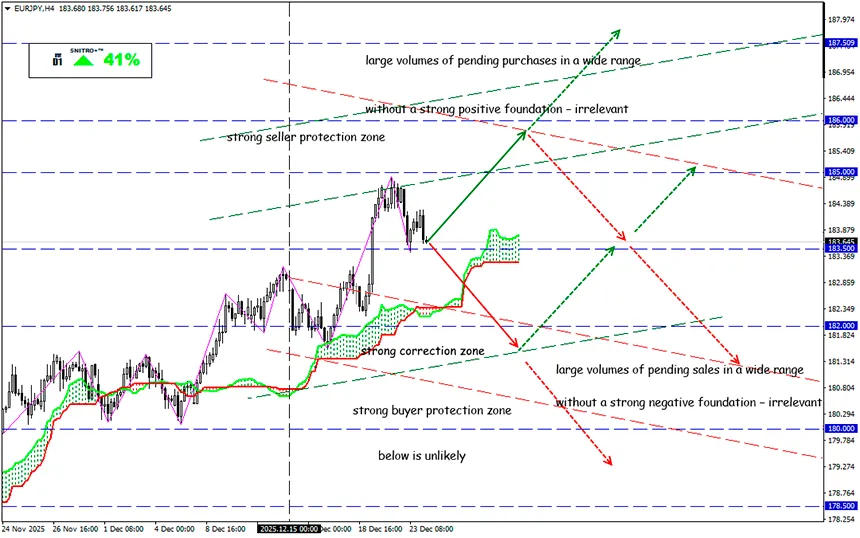
EUR/JPY
المنطقة الرئيسية:183.50184.50
الشراء:185.00- ; الهدف187.00-187.50; ستوب لوس184.30
بيع:183.00 (على أساس إيجابي قوي) ; الهدف181.50; ستوب لوس183.70
الأسواق المالية كيان حساس ومتقلب. المستثمرون، والسياسيون، والمحللون، والمسؤولون الماليون بمستويات مختلفة من المسؤولية يناقشون باستمرار، ويطلقون الوعود، ويوجهون التهديدات. خلال الأسبوعين الماضيين، امتلأ المشهد الإعلامي بالنقاشات حول السياسات النقدية للدول الكبرى، وخاصة البنك المركزي الأوروبي.
من أين جاءت فكرة أن الجهة التنظيمية الأوروبية أنهت دورة خفض أسعار الفائدة؟
في أوائل ديسمبر، أشارت إيزابيل شنابل، وهي إحدى أعضاء مجلس إدارة البنك المركزي الأوروبي، في تصريحات خاصة، إلى احتمال رفع أسعار الفائدة العام المقبل. من الطبيعي أن يكون أي بنك مركزي مستعدًا للتكيف مع الظروف الاقتصادية، لكن تصريحات شنابل لم تتضمن أي إشارات خفية أو معانٍ مبطنة.
مع ذلك، بدأ السوق فورًا بالمضاربة على تشديد السياسة النقدية.
صحيح أن البنك المركزي الأوروبي أقرب من غيره إلى احتمال تشديد السياسة، في حين من المرجح أن يواصل الاحتياطي الفيدرالي وبنك إنجلترا التيسير في عام 2026، إلا أنه لا توجد أي قرارات قريبة بهذا الشأن.
يجب التذكير بأن العامل الرئيسي الذي يوجه قرارات الجهات التنظيمية هو التضخم. فإذا عاد التضخم إلى الارتفاع، يصبح التشديد ممكنًا بالفعل. حاليًا، التضخم قريب من هدف البنك المركزي الأوروبي، واتجاهه المستقبلي بالغ الصعوبة في التنبؤ.
نرجح أن أسعار الفائدة الأوروبية لن تتغير قبل ستة أشهر على الأقل. فلماذا كل هذا الذعر؟
المثال الثاني هو الين الياباني، الذي تلقى دعمًا لفظيًا نتيجة استعداد السلطات اليابانية للتدخل في سوق الصرف.
صرحت وزيرة المالية اليابانية ساتسوكي كاتاياما بأن مستوى الدين العام لا يزال مرتفعًا، وأن الحكومة تدرس تقليص إصدار السندات الجديدة في ميزانية السنة المالية 2026. التقلبات الحادة في سعر صرف الين أدت إلى تفعيل أوامر وقف الخسارة على جانبي السوق، رغم أن تأثير هذه السياسة سيكون متوسط الأجل على الأقل، ولن يتحقق دون إجراءات مالية أو تغييرات في سياسة بنك اليابان.
الضغط الإعلامي يعزز الطلب على أصول الملاذ الآمن، ما يدعم الين مؤقتًا. إلا أنه لا توجد قاعدة أساسية قوية تبرر هذا التحرك.
كما أثارت البيانات الاقتصادية الأمريكية الأخيرة حالة من عدم الثقة وردود فعل غير متناسبة.
على سبيل المثال، الناتج المحلي الإجمالي للولايات المتحدة:
أظهر الربع الثالث نموًا قويًا بنسبة 4.3% (مقابل توقعات دون 3%)، لكن مُعدِّل الانكماش يشير إلى أن هذا النمو ناتج عن ارتفاع الأسعار وليس عن توسع حقيقي في الإنتاج.
كيف يمكن للاقتصاد الأمريكي أن يحقق هذا النمو مع ارتفاع البطالة، وتراجع التضخم، وضعف النشاط التجاري، وتدهور القطاع الصناعي، وانخفاض مبيعات التجزئة؟
لا يمكن تفسير هذه “المفارقة” إلا ببيانات غير دقيقة وبالتمويل الناتج عن الرسوم الجمركية التي فرضها ترامب.
بعد صدور بيانات الناتج المحلي الإجمالي، انخفضت توقعات خفض الفائدة من قبل الاحتياطي الفيدرالي في يناير إلى أقل من 10%.
لكن كيف يمكن الاعتماد على توقعات السياسة النقدية بينما أعلن ترامب أنه لن يعيّن رئيسًا للاحتياطي الفيدرالي لا يتفق معه؟ قد يتم تجاهل العوامل الأساسية، لكن المضاربين سيستمرون في استغلال هذا الملف بقوة.
تظل الآفاق طويلة الأجل للدولار غير واضحة، وقد يتسارع ضعفه تبعًا لنتائج البيانات الاقتصادية الكلية المنتظر صدورها في يناير.
لذا نتصرف بحكمة ونتجنب المخاطر غير الضرورية.
أرباح موفقة للجميع!


