


















الدولار قلب اتجاه السوق
لماذا لا ينجح الرهان على هبوط الدولار
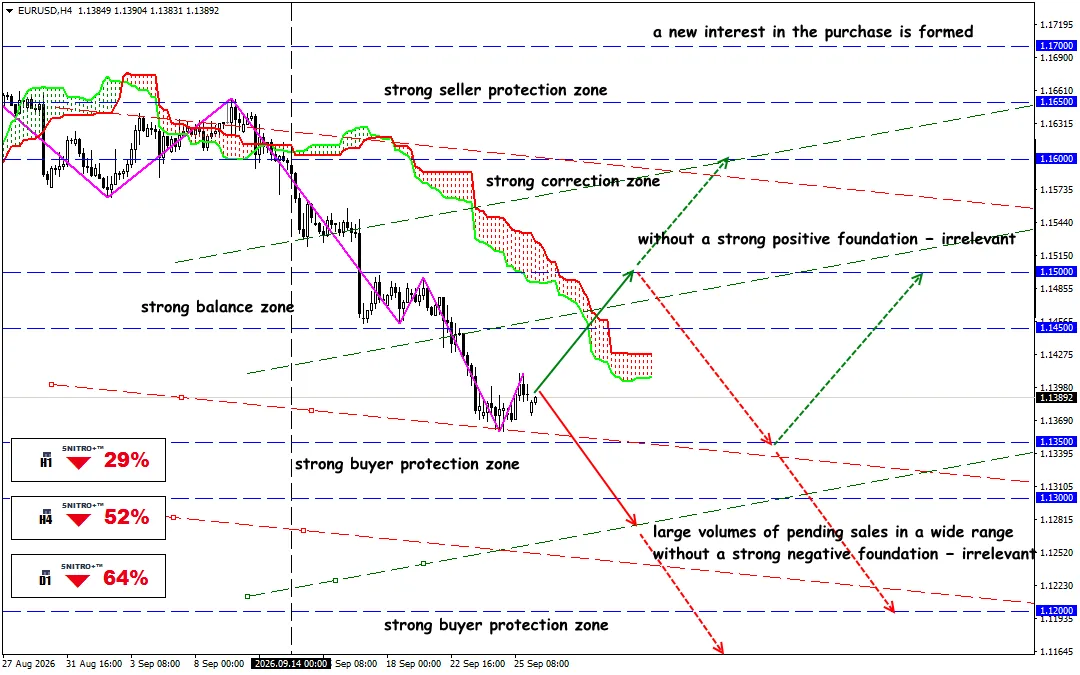
EUR/USD
المنطقة الرئيسية: 1.1350 - 1.1400
شراء: 1.1450 (على أساس أساسي إيجابي قوي) ؛ الهدف 1.1650؛ StopLoss 1.1380
بيع: 1.1300 (عند تراجع بعد إعادة اختبار 1.1350) ؛ الهدف 1.1150-1.1100؛ StopLoss 1.1370
سياسة Fed المتشددة، وعوائد Treasuries فوق 5%، والعلاوة الجيوسياسية تعيد تشكيل ميزان القوى في الأسواق المالية. لكن الدولار المفرط في الارتفاع يتطلب بالفعل تكتيكات أكثر حذراً: فالدفعة التالية ستعتمد على التضخم والنفط وتوقعات أسعار الفائدة.
انتقل الدولار من الدفاع إلى الهجوم: أسعار Fed، وعوائد Treasuries، والنفط، والجغرافيا السياسية تخلق دفعة جديدة. لكن DXY اقترب بالفعل من 100.50، في حين أصبح تمركز الصناديق يميل إلى الصعود — ومجرد شراء الدولار عند القمم يفقد ميزته.
للتذكير:
حتى وقت قريب، ظل الضعف التدريجي هو السيناريو الأساسي للدولار. والآن يضطر السوق إلى إعادة ترتيب مراكزه بعد قرار Federal Reserve في 16 سبتمبر. رفع Federal Reserve الأمريكي النطاق المستهدف لسعر الفائدة على الأموال الفيدرالية بمقدار 25 نقطة أساس — إلى 3.75–4.00%. وكان هذا أول رفع خلال ثلاث سنوات. وفي الوقت نفسه، أشار المنظم صراحة إلى أن التضخم لا يزال مرتفعاً، بينما يظل النشاط الاقتصادي وطلب المستهلكين والإنتاجية مرنين.
يبلغ متوسط توقع سعر الفائدة لنهاية 2026 مستوى 4.1%، مقارنة بـ 3.8% في نسخة يونيو. وفي الوقت نفسه، تم رفع متوسط توقع تضخم PCE في 2026 إلى 3.7%، بينما تم رفع core PCE إلى 3.4%.
بعبارة أخرى، حصل السوق على المزيج الدقيق من العوامل القادرة على دعم الدولار: سعر فائدة أعلى + تضخم أعلى + عدم وجود حاجة لإنقاذ الاقتصاد بشكل عاجل عبر خفض تكلفة الأموال.
وسرعان ما عكس سوق أسعار الفائدة ذلك. وبالنسبة لسوق FX، يمثل هذا تحولاً أساسياً. لم يعد الدولار بحاجة إلى إظهار صورة اقتصادية مثالية. يكفي أن تظل أسعار الفائدة الأمريكية أعلى من توقعات الأسعار في الاقتصادات المتقدمة الأخرى.
أصبح سوق الدين الحكومي الأمريكي العامل الرئيسي. ارتفع عائد Treasuries لأجل 10 سنوات إلى 5.23% في 25 سبتمبر، وهو أعلى مستوى منذ 2007. ووصل عائد 30 عاماً إلى 5.49%، وهو أعلى مستوى منذ 2004.
لم يعد هذا مجرد تحرك فني في السندات. فارتفاع أسعار الفائدة طويلة الأجل يعني إعادة تسعير ضخمة لتكلفة رأس المال عبر النظام المالي العالمي بأكمله.
يمتلك الاندفاع الحالي للدولار حجة أخرى غير تقليدية — الطاقة.
ارتفع Brent مراراً فوق $100 للبرميل في سبتمبر. عندما يرتفع النفط بسبب المخاطر الجيوسياسية، يواجه السوق تأثيرين في الوقت نفسه:
- ترتفع توقعات التضخم؛
- ترتفع احتمالية إبقاء Fed على سياسة مشددة.
ونتيجة لذلك، يمكن للنفط بشكل متناقض أن يدعم الدولار حتى عندما يشكل هو نفسه تهديداً للنمو الاقتصادي.
بالنسبة للمتداولين، يؤدي ذلك إلى استنتاج بسيط: لم تعد مراقبة DXY وحدها كافية.
يجب مراقبة Brent وTreasuries لأجل 10 سنوات في الوقت نفسه. ومن شأن الارتفاع المستدام في كلا المؤشرين معاً أن يخلق أقوى بيئة أساسية للدولار الأمريكي.
وما النتيجة؟
الدولار يرتفع ليس لأن مشكلاته اختفت. الخطأ الذي ارتكبه المستثمرون والمحللون كان تفسير المشكلات الهيكلية للولايات المتحدة — الدين الحكومي الضخم، وعجز الميزانية، والمخاطر السياسية — تلقائياً على أنها حجج ضد الدولار.
مزيد من الدين → عوائد أعلى → تكاليف تمويل أعلى → شروط مالية أكثر تشدداً → دولار أقوى على المدى القصير.
لذلك، لا يمكن تفسير الحركة الحالية لـ USD تلقائياً على أنها بداية دورة صعودية تمتد لعدة سنوات.
لكن كلما ارتفع DXY أكثر، ازداد اعتماد السوق على البيانات الاقتصادية الكلية الجديدة. لذلك، لا تتمثل فكرة التداول الرئيسية في شراء الدولار بأي سعر، بل في استخدام التصحيحات لبناء المراكز عندما يتم تأكيد ارتفاع أسعار الفائدة والعوائد الأمريكية.
إذا بدأ النفط وتوقعات التضخم وعوائد Treasuries في الانخفاض في الوقت نفسه، فسيصبح اندفاع الدولار الحالي عرضة للخطر قبل وقت طويل من ظهور ذلك في المؤشرات الأساسية للدين الحكومي.
لذلك نتصرف بحكمة ونتجنب المخاطر غير الضرورية.
أرباحاً للجميع!


