


















شبح هدنة في سوق السلع

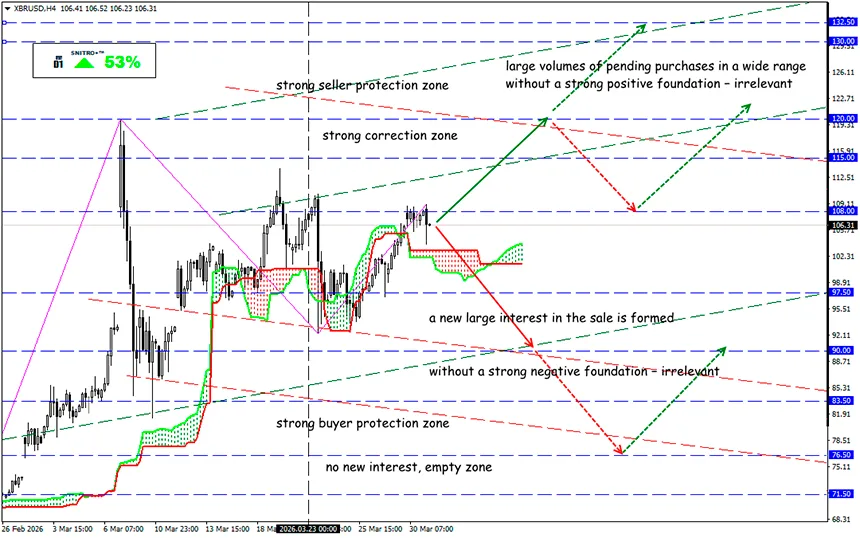
ماذا سيحدث لأسعار النفط
XBR/USD
المنطقة الرئيسية:105.00 -108.00
الشراء:108.50 (على أساس إيجابي قوي); الهدف110.50-112.00; ستوب لوس107.50
بيع:103.50 (عند اختراق مؤكد لمستوى 105.00); الهدف100.00; ستوب لوس104.50
في مارس، ارتفع سعر خام برنت بأكثر من 55%، وهو أكبر ارتفاع شهري في التاريخ. يستعد النفط لهجوم جديد على منطقة $108–100 بعد أن فتح الحوثيون في اليمن جبهة جديدة في الصراع مع إيران. لا تزال لوجستيات النقل في المنطقة مشلولة.
ارتفع سعر عقود برنت الآجلة لتسليم مايو بنسبة 2.5% (إلى $115.45)، بينما ارتفعت عقود WTI الآجلة للتسليم نفسه بنسبة 1.5% ($101.17).
أعلن ترامب عزمه «الاستيلاء على النفط» في إيران وإعادة توجيهه إلى أسواق جديدة، مما يزيد المخاوف بشأن ارتفاع المخاطر التي تهدد إمدادات الطاقة في الشرق الأوسط.
لنذكّر بما يلي:
في فنزويلا، فرضت الولايات المتحدة فعلياً سيطرتها على قطاع النفط بعد الإطاحة بنيكولاس مادورو. يتم إرسال النفط الخام من الحقول الفنزويلية مباشرة إلى السوق الأمريكية.
قد تؤدي الاضطرابات الطويلة في إمدادات النفط في الشرق الأوسط إلى قفزة في الأسعار تصل إلى $150 بالفعل في أبريل.
الانخفاض الطفيف في السعر بعد التدخلات اللفظية لترامب يتم تعويضه بسرعة بسبب حالة الذعر الناتجة عن مشكلات الإمدادات عبر طرق بديلة، مثل مضيق باب المندب بين خليج عدن والبحر الأحمر. يمر عبر هذا المضيق نحو 4–6 ملايين برميل من النفط يومياً، ولا توجد طاقة إنتاجية كافية لزيادة هذا الحجم.
بالمناسبة، رفعت السعودية صادرات النفط عبر البحر الأحمر إلى ما يقرب من 5 ملايين برميل يومياً، مما يسمح بتعويض 45% من حجم الإمدادات التي كانت تمر سابقاً عبر مضيق هرمز.
ماذا نتوقع من النفط في مثل هذه الظروف؟
- تتوقع أسواق الأسهم العالمية ارتفاعاً طويل الأجل في الأسعار (وليس مضاربياً!) وارتفاعاً في أسعار الفائدة، في ظل تزايد احتمال حدوث صراع طويل الأمد. كما أن حصار مضيق هرمز يزيد من خطر الركود، ليس فقط في الولايات المتحدة، بل أيضاً في دول منطقة الصراع.
- إن الاستيلاء على مركز التصدير الإيراني — جزيرة خرج، التي يمر عبرها نحو 90% من صادرات النفط في البلاد — سيؤدي عملياً إلى وقف تدفق الدولارات إلى إيران. وسيؤدي ذلك إلى تصعيد واسع النطاق مع ضربات انتقامية ضد البنية التحتية الحيوية في دول الخليج الفارسي.
- وقد يمتد هذا التصعيد بسرعة إلى طرق الإمداد العالمية. وحتى إذا تم استخدام طرق بديلة عبر قناة السويس، فإن القدرة الاستيعابية ستنخفض بشكل حاد، مما قد يؤدي إلى انخفاض الإمدادات في السوق بمقدار 4–5 ملايين برميل يومياً.
وما هي النتيجة؟
خلال الشهر بأكمله، كان سوق النفط يعمل في وضع القوة القاهرة، ولا يزال هذا الوضع قائماً حتى الآن.
وحتى إذا تم تأكيد المعلومات حول استعداد ترامب لوقف العمليات العسكرية دون رفع الحصار عن مضيق هرمز، فإن استئناف حركة السفن عبر المضيق لن يكون ممكناً قبل منتصف أبريل.
يبدو أن الارتفاع المستقر وطويل الأجل في أسعار النفط غير مرجح: فمثل هذه الأسعار ستخلق حتماً مخاطر الركود. والسؤال الوحيد هو التوقيت — وقد يستغرق ذلك عدة أشهر. وإذا نظرنا إلى ما بعد أفق 6 أشهر، فإن السيناريو الأكثر احتمالاً يبدو هو انخفاض الأسعار.
- إن الحصار الكامل والطويل الأمد لمضيق هرمز غير ممكن. يمكن للولايات المتحدة والمملكة المتحدة وحلفائهما تنظيم قافلة أو اتخاذ إجراءات عسكرية. وحتى إيران تدرك أن الإغلاق الكامل للمضيق سيلحق ضرراً كبيراً باقتصادها.
- مرونة الطلب: عندما تصل الأسعار إلى $150 أو أكثر، يقلل المستهلكون من استهلاك النفط، وتخفض الشركات التكاليف، ويتسارع تطوير مصادر الطاقة المتجددة. ونتيجة لذلك، قد تستقر الأسعار في نطاق $120–150.
في الوقت الحالي، يبحث المستثمرون بنشاط عن «نقطة الألم» التي ستجبر ترامب على تغيير نهجه تجاه الحرب. ويشير التوقع الموحّد للمحللين إلى سعر لخام برنت يقارب $125 — ويجب توخي الحذر الشديد مع المراكز القصيرة.
لذا نتصرف بحكمة ونتجنب المخاطر غير الضرورية.
أرباح موفقة للجميع!


