


















أزمة سوق الوقود تتحول إلى أزمة عالمية
هناك ما يكفي من النفط. المشكلة في التكرير والخدمات اللوجستية
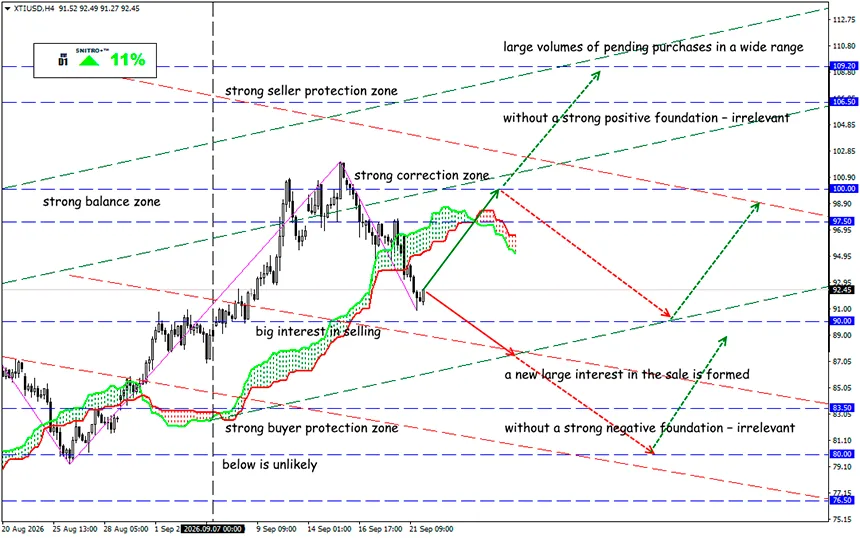
XTI/USD
المنطقة الرئيسية: 90.00 - 93.50
Buy: 94.00 (عند اختراق مؤكد فوق 93.50)؛ الهدف 96.50؛ StopLoss 93.30
Sell: 88.50 (في ظل عوامل أساسية سلبية قوية)؛ الهدف 86.50-85.50؛ StopLoss 89.20
يدخل سوق الديزل منطقة نقص لم يعد فيها القيد الرئيسي هو توافر النفط الخام، بل القدرة على تحويله بسرعة إلى وقود وإيصاله إلى المستهلكين. المخزونات المنخفضة تاريخياً، وهوامش التكرير القياسية، والصراعات العسكرية، وتعطل لوجستيات الإمداد تحول وقود الديزل إلى عامل تضخمي مستقل.
يرسل السوق الأمريكي أقوى إشارة. تتوقع EIA أن تنخفض مخزونات نواتج التقطير الأمريكية إلى أقل من 100 مليون برميل في سبتمبر بالفعل. لم يعد هذا تقلباً موسمياً طبيعياً، بل مشكلة هيكلية في الإمدادات.
وصل نقص الديزل بالفعل إلى محطات الوقود. وينتقل ضغط أسعار الجملة بسرعة إلى أسعار التجزئة. في 21 سبتمبر، بلغ متوسط سعر وقود الديزل في الولايات المتحدة مستوى قياسياً عند $6.51 للغالون، مقارنة بـ $6.23 قبل أسبوع و$3.70 قبل عام.
تبدو السلسلة هكذا: يرتفع سعر الديزل → ترتفع تكاليف النقل → ترفع شركات النقل الرسوم الإضافية للوقود → ترتفع تكلفة السلع → تتعرض هوامش الشركات للضغط → يصل الضغط التضخمي إلى المستهلك النهائي.
ولهذا السبب تحديداً يمكن أن يصبح الديزل عاملاً تضخمياً أكثر استمرارية من البنزين. يظهر سعر البنزين مباشرة في محطات الوقود. أما جزء كبير من تكلفة الديزل فيكون مخفياً داخل سعر كل منتج تقريباً يتم نقله بالشاحنات.
للتذكير:
خزانات التخزين الفارغة هي إحدى أكثر الإشارات إثارة للقلق. ارتفعت سعة تخزين الوقود المتاحة للإيجار في أمريكا الشمالية ومنطقة البحر الكاريبي لشهر أكتوبر إلى 13 مليون برميل — وهو أعلى مستوى في أربع سنوات، مقارنة بـ 11 مليوناً في يونيو. لا يجدد المتداولون وشركات التكرير عقود الإيجار لأنه ليس لديهم ما يخزنونه. وعادة ما يتم توقيع عقود خزانات التخزين لمدة 6–12 شهراً، ما يعني أن المشاركين في السوق لا يتوقعون تعافي المخزونات التجارية بسرعة.
فعلياً، لا يدفع السوق مقابل التخزين إلا عندما يكون هناك منتج يستحق التخزين.
وتأتي إشارة أقوى من قطاع التكرير. إذ يوضح crack spread القياسي أين يوجد النقص.
في 14 سبتمبر، بلغ crack spread لـ ULSD في الولايات المتحدة — علاوة عقود الديزل الآجلة ذي المحتوى المنخفض جداً من الكبريت فوق النفط الخام الأمريكي — مستوى قياسياً عند $118.62 للبرميل.
إن crack spread بهذا الحجم ليس المعيار الجديد للسوق. إنه ثمن الندرة.
تتوقع EIA أن يظل متوسط crack spread للديزل الأمريكي أعلى من $2 للغالون من أغسطس حتى نوفمبر، وبعد ذلك سيبدأ في الانخفاض حتى منتصف 2027. لكن هذا التوقع يفترض عودة تدفقات الناقلات عبر مضيق هرمز إلى طبيعتها وتعافي صادرات المنتجات النفطية من الشرق الأوسط. وإذا استمرت القيود إلى ما بعد نهاية 2026، فقد تكون crack spreads العالمية أعلى بكثير من السيناريو الأساسي الحالي.
السوق الأمريكي هو المؤشر الأكثر وضوحاً، لكن نقص الوقود يظهر أيضاً في أوروبا وآسيا. وأصبح تحليل Brent وWTI وحدهما غير كافٍ. هناك عدة مؤشرات أكثر أهمية بكثير لتقييم حالة سوق الديزل.
- مخزونات نواتج التقطير لدى EIA — المنطقة دون 100 مليون برميل تتحول إلى مؤشر رئيسي.
- crack spread لـ ULSD — سيكون الانخفاض المستمر في الهوامش من أولى العلامات على أن الإنتاج الإضافي بدأ بالفعل في اللحاق بالطلب.
- معدل تشغيل المصافي الأمريكية — يجب أن تتحول الهوامش القياسية إلى زيادة فعلية في الإمدادات. وإذا لم يحدث ذلك، فإن المشكلة لم تعد السعر، بل طاقة التكرير المتاحة.
- PADD 1، الساحل الشرقي للولايات المتحدة. قد تبدو الإحصاءات الوطنية مقبولة بينما تواجه منطقة منفردة بالفعل نقصاً وتضطر إلى استيراد كميات إضافية.
- أحجام صادرات الصين، وحالة التكرير الروسي، والتدفقات الفعلية للمنتجات النفطية عبر الشرق الأوسط.
إن الجمع بين هذه المؤشرات تحديداً هو ما سيجعل من الممكن التمييز بين قفزة طبيعية في الأسعار ونقص مطول في الوقود الفعلي.
وما النتيجة؟
يُظهر سعر Brent تكلفة النفط الخام. ويُظهر crack spread لـ ULSD مدى معاناة السوق من نقص الوقود المكرر تحديداً. وتخلق الهوامش القياسية بالفعل حافزاً اقتصادياً للمصافي لزيادة الإنتاج، بينما تتوقع EIA أن ينخفض crack spread تدريجياً مع عودة النقل إلى طبيعته وتعافي الإمدادات. ولذلك، يظل الاستقرار التدريجي للسوق خلال 2027 هو السيناريو الأساسي.
لكن إلى أن تبدأ هذه العملية في السوق الفعلية، يظل هامش الأمان عند الحد الأدنى. وفي الأشهر المقبلة، قد تصبح المنتجات النفطية أكثر أهمية من النفط الخام نفسه: فالسوق لن يتداول تكلفة برميل الخام فقط، بل أيضاً القدرة على تحويله إلى ديزل وإيصاله إلى حيث تكون هناك حاجة إليه.
لذلك نتصرف بحكمة ونتجنب المخاطر غير الضرورية.
أرباحاً للجميع!


