


















نهاية عصر الـ Carry Trade
بنك اليابان يغيّر قواعد السوق
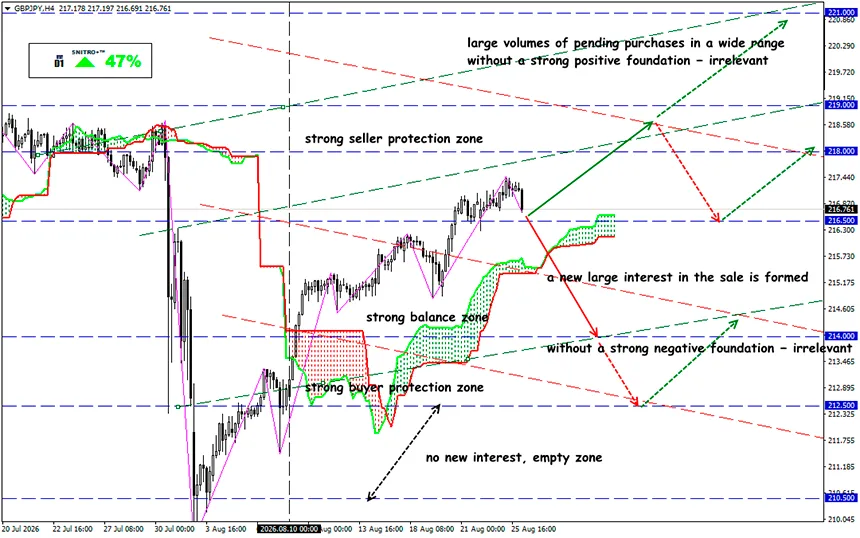
GBP/JPY
المنطقة الرئيسية: 216.50 - 217.50
شراء: 218.00 (عند اختراق مؤكد فوق 217.50)؛ الهدف 219.50-220.50؛ StopLoss عند 217.30
بيع: 216.00 (في حال ظهور عوامل أساسية سلبية قوية)؛ الهدف 214.50-213.50؛ StopLoss عند 216.70
إن احتمال رفع أسعار الفائدة مرة أخرى وتدخلات بنك اليابان في سوق العملات يغيّران قواعد اللعبة. تقترب أزواج الين التقاطعية من منطقة سعرية تواجه فيها استراتيجية الـ Carry Trade، التي استمرت لسنوات طويلة، للمرة الأولى خصمًا أساسيًا قويًا.
لم تعد اليابان بيئة لأسعار الفائدة الصفرية. فمنذ يونيو، استقر سعر الفائدة لدى بنك اليابان عند 1.0%. وسيُعقد الاجتماع المقبل لبنك اليابان يومي 17 و18 سبتمبر، ما يعني اقتراب محفز أساسي قد يكون حاسمًا للأزواج التقاطعية مثل GBP/JPY.
للتذكير:
تكون معاملات الـ Carry Trade مربحة عندما يمول المستثمر مركزًا بعملة منخفضة التكلفة ويشتري أصولًا مقومة بعملة ذات عائد أعلى بكثير. ولسنوات عديدة، أدى الين الياباني JPY دور عملة التمويل بشكل شبه مثالي.
أما الآن، فتكلفة الاقتراض بالين آخذة في الارتفاع.
حتى إذا لم يخفض بنك إنجلترا أسعار الفائدة، فإن الزيادات المتتالية من جانب بنك اليابان تعمل تدريجيًا على تقليص فارق أسعار الفائدة بين المملكة المتحدة واليابان. وهذا الفارق يُعد أحد المصادر الهيكلية للطلب على الجنيه الإسترليني مقابل الين الياباني.
في 29 يوليو، أبقى بنك إنجلترا سعر الفائدة دون تغيير عند 3.75%. وكان القرار متوقعًا، لكن توزيع الأصوات كان أكثر أهمية: فقد صوّت ستة أعضاء في لجنة السياسة النقدية MPC لصالح إبقاء الفائدة دون تغيير، بينما فضّل ثلاثة أعضاء رفعها إلى 4.0%. ويشير ذلك إلى تزايد الخلاف داخل البنك المركزي.
والسبب هو مخاطر التضخم. فقد انخفض تضخم مؤشر أسعار المستهلك CPI في المملكة المتحدة إلى 2.6%، لكن بنك إنجلترا يتوقع أن يتسارع مجددًا إلى نحو 3.2% في الربع الرابع من عام 2026. وفي الوقت نفسه، تؤدي صدمة الطاقة إلى زيادة التضخم والضغط على الطلب الحقيقي. وإذا بدأ الاقتصاد البريطاني في فقدان الزخم بسرعة، فقد ينتقل السوق من سيناريو «أسعار فائدة مرتفعة لفترة أطول» إلى توقعات بتخفيف السياسة النقدية. وفي هذه الحالة، سيختفي أحد أهم العوامل الداعمة لمشتري GBP/JPY.
وبالنسبة للجنيه الإسترليني، يمثل ذلك دعمًا مهمًا. فطالما أن التضخم يمنع بنك إنجلترا من الاتجاه نحو تخفيضات سريعة في أسعار الفائدة، ستظل الأصول البريطانية تقدم عوائد مرتفعة نسبيًا.
وفي الوقت نفسه، يمنح التضخم في اليابان السلطات النقدية مبررات لمزيد من التشديد.
في يوليو، تسارع مؤشر أسعار المستهلك الرئيسي من 1.6% إلى 1.9%، وارتفع مؤشر التضخم الأساسي إلى 1.8%، بينما ارتفع مؤشر Core-Core الذي يستثني الأغذية الطازجة والطاقة إلى 1.9%. كما تعززت توقعات السوق بشأن احتمال رفع بنك اليابان سعر الفائدة بمقدار 25 نقطة أساس إضافية — إلى 1.25%.
- في 31 يوليو، نفذت الولايات المتحدة واليابان تدخلًا مشتركًا لدعم الين الياباني JPY — وهو أول تدخل منسق من هذا النوع منذ عام 1998. وبعد ذلك، انخفض USD/JPY بسرعة من نحو 164 إلى 156.
- يخلق التدخل في الين مخاطر غير متماثلة للمضاربين. فقد يرتفع GBP/JPY تدريجيًا بفضل العائد الإيجابي للـ Carry Trade، بينما يمكن أن يؤدي تدخل مفاجئ من السلطات إلى تصفية سريعة جدًا للمراكز الشرائية.
لذلك، أصبحت استراتيجية شراء GBP/JPY دون شروط عند كل انخفاض أكثر خطورة بكثير مما كانت عليه قبل عدة سنوات.
وهناك متغير آخر يتمثل في الشرق الأوسط. فالمملكة المتحدة واليابان مستوردتان للطاقة، وبالتالي فإن ارتفاع أسعار النفط يمثل مشكلة لكلا الاقتصادين. وقد تؤدي صدمة النفط نفسها في البداية إلى إضعاف الين الياباني عبر الميزان التجاري، ثم إلى تقويته لاحقًا نتيجة تبني بنك اليابان موقفًا أكثر تشددًا.
ولهذا السبب، يحتاج متداولو GBP/JPY الآن إلى مراقبة خام برنت، وكذلك رد فعل توقعات التضخم في اليابان وعوائد السندات الحكومية اليابانية JGB.
إذن، ماذا يعني كل ذلك؟
بالطبع، لم تنتهِ استراتيجية الـ Carry Trade بعد، لكن جاذبيتها الأساسية بدأت بالفعل في التراجع.
لا يزال GBP/JPY أحد أكثر أزواج العملات إثارة للاهتمام بالنسبة لاستراتيجية الـ Carry Trade. ويبدو الهيكل الفني صعوديًا مرة أخرى، كما تشير مؤشرات المدى القصير في الغالب إلى إمكانية تحقيق المزيد من المكاسب.
يمثل مستوى 220 نوعًا من الاستفتاء الذي يجريه السوق على مدى استمرارية استراتيجية الـ Carry Trade في GBP/JPY.
إن اختراق مستوى 220.50 والثبات فوقه سيؤكد أن ميزة أسعار الفائدة التي يتمتع بها الجنيه الإسترليني لا تزال أقوى من مسار تطبيع السياسة النقدية في اليابان. أما حدوث انعكاس من منطقة 219–220 يتبعه هبوط دون 216، فسيكون أول مؤشر جدي يدعم السيناريو الهبوطي.
ومع ذلك، لم تعد الصورة الأساسية واضحة كما كانت. والسؤال الرئيسي هو: ما الذي سيحدث أولًا؟ هل سيخترق GBP/JPY مستوى 220، أم أن تقلص فارق أسعار الفائدة بين BOE وBOJ سيؤدي إلى انعكاس في الـ Carry Trade؟
لذلك، نتصرف بحكمة ونتجنب المخاطر غير الضرورية.
نتمنى لكم تداولًا مربحًا!


