


















لقد استحق الدولار أن يكون قوياً
Kevin Warsh أعاد أسعار الفائدة المرتفعة إلى السوق
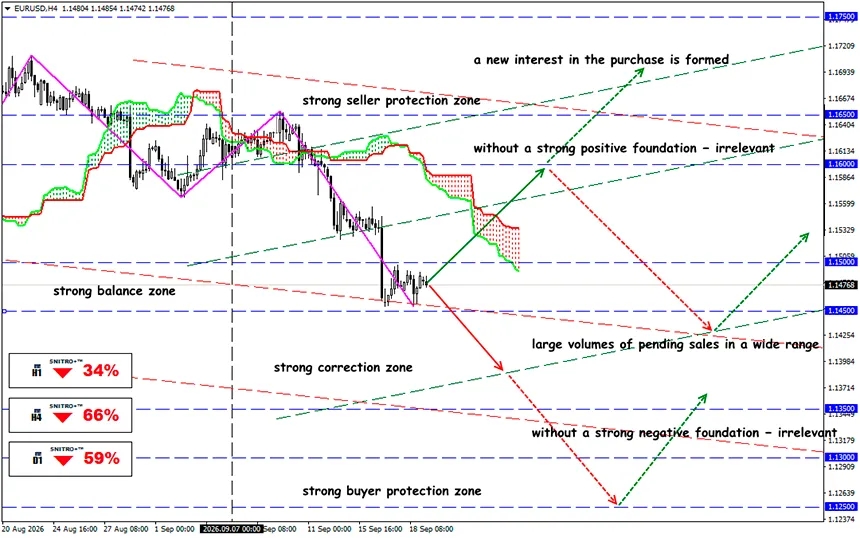
EUR/USD
المنطقة الرئيسية: 1.1450 - 1.1500
Buy: 1.1550 (في ظل عوامل أساسية إيجابية قوية) ; الهدف 1.1750؛ StopLoss 1.1480
Sell: 1.1400 (عند تراجع بعد إعادة اختبار 1.1450) ; الهدف 1.1250-1.1150؛ StopLoss 1.1470
رفع Fed سعر الفائدة إلى 3.75–4.00% وذكّر السوق بأن دورة التشديد لم تنته بعد. الطلب القوي، والتضخم عند 3.4%، وعائد سندات الخزانة لأجل 10 سنوات بالقرب من 5% تدعم الدولار، لكن ECB وBoJ يرفعان أسعار الفائدة أيضاً، مما يحد من إمكانات صعود DXY.
بعد سبعة أسابيع من الضغط على العملة الأمريكية، أجبر اجتماع FOMC في سبتمبر السوق على إعادة تقييم مراكزه بشكل حاد: في 16 سبتمبر، رفع Fed بالإجماع النطاق المستهدف لسعر الفائدة على الأموال الفيدرالية بمقدار 25 نقطة أساس.
للتذكير:
لم يعد Fed يعد السوق بأموال رخيصة. ولم تكن النتيجة الأهم للاجتماع هي رفع سعر الفائدة نفسه، بل التغير في مسار السياسة النقدية. والسبب هو مزيج من اقتصاد مرن وضغوط تضخمية. وتؤكد استجابة السوق أن رفع سعر الفائدة يزيل إحدى الحجج الرئيسية ضد الدولار.
وجد Fed نفسه في موقف غير مريح للغاية:
- ارتفع CPI في أغسطس بنسبة 0.4% على أساس شهري و3.4% على أساس سنوي، بينما بلغ التضخم الأساسي 2.4% على أساس سنوي. وكان عنصر الطاقة مزعجاً بشكل خاص لـ Fed: ارتفعت أسعار البنزين بنسبة 3.9% خلال الشهر، بينما ارتفعت الطاقة إجمالاً بنسبة 2.1%
- وفي الوقت نفسه، لا يظهر المستهلكون أي علامات على الاستسلام. فقد ارتفعت مبيعات التجزئة بنسبة تصل إلى 1.2% على أساس شهري و6.0% على أساس سنوي في أغسطس، لتصل إلى $773.9 مليار.
بعبارة أخرى، الاقتصاد الأمريكي قوي بما يكفي لتحمل أسعار فائدة مرتفعة، لكن التضخم لا يزال مرتفعاً جداً بحيث لا يسمح للجهة التنظيمية بالتحول سريعاً نحو التيسير.
في 10 سبتمبر، رفع ECB أيضاً أسعار الفائدة الرئيسية بمقدار 25 نقطة أساس. وكان السبب نفسه — صدمة الطاقة. وبالتالي، لم يعد الإطار السابق المتمثل في “Fed متشدد مقابل ECB متساهل” قائماً.
أثبتت أوروبا أنها أكثر مرونة مما توقعه السوق:
- نما الناتج المحلي الإجمالي لمنطقة اليورو بنسبة 0.6% على أساس فصلي و1.2% على أساس سنوي في Q2 بعد نمو صفري في Q1. ورفع ECB توقعاته للنمو الاقتصادي لعام 2026 إلى 0.9% ولعام 2027 إلى 1.4%.
- وصل PMI الصناعي في منطقة اليورو إلى 52.7 في أغسطس، مستقراً بقوة فوق مستوى 50 نقطة الذي يفصل بين التوسع والانكماش.
لذلك، أصبحت فرضية الاستثنائية الأمريكية الآن بحاجة إلى تأكيد من مؤشرات استباقية جديدة.
وسيحصل السوق على هذا التأكيد — أو عدمه — في 23 سبتمبر، عندما تصدر القراءات الأولية لـ PMI في الولايات المتحدة ومنطقة اليورو والمملكة المتحدة.
إذا تجاوز Composite PMI الأمريكي القراءة الأوروبية بشكل كبير، فسيحصل الدولار على دفعة أساسية جديدة. وإذا كان الفارق صغيراً أو فاجأت مؤشرات منطقة اليورو بالارتفاع، فقد يتم عكس جزء من قوة USD بعد FOMC.
الحليف الرئيسي للدولار الآن ليس Fed، بل سندات الخزانة
أصبح سوق الدين الأمريكي ميزة أكثر أهمية للدولار.
بلغ عائد سندات الخزانة لأجل 10 سنوات 5.01% في 16 سبتمبر، وأنهى اليوم مرة أخرى بالقرب من 5.01% في 18 سبتمبر. وبالنسبة لرأس المال العالمي، فهذا عائد اسمي خالٍ من المخاطر مرتفع بصورة استثنائية.
- تدعم عوائد سندات الخزانة المرتفعة تدفقات رأس المال إلى الأصول المقومة بالدولار.
- إذا استمر الاقتصاد الأمريكي في إظهار المرونة وظل التضخم مرتفعاً، فسيُضطر المستثمرون إلى إبقاء سيناريو higher for longer مسعراً لفترة أطول.
وهذا تحديداً هو السبب في أن العلاقة “عوائد سندات الخزانة → الدولار” قد تصبح الآن أكثر أهمية من مجرد مقارنة أسعار Fed وECB.
وما النتيجة؟
غيّر اجتماع FOMC في سبتمبر سوق العملات بصورة أعمق مما قد يبدو للوهلة الأولى.
لم يكتفِ Fed برفع أسعار الفائدة. بل حطم الافتراض بأن الدورة الكبرى التالية في السياسة النقدية الأمريكية ستكون بالضرورة دورة خفض لأسعار الفائدة.
ولهذا السبب حصل الدولار على ميزة استراتيجية، لكن ملاحقته تكتيكياً بعد ارتفاع سبتمبر أصبحت خطرة. ولكي يواصل EUR/USD الهبوط، يحتاج السوق الآن إلى أدلة جديدة على الاستثنائية الأمريكية — وفي مقدمتها قراءات PMI أقوى، وبقاء عوائد سندات الخزانة بالقرب من 5%، وعدم حدوث انخفاض سريع في أسعار النفط.
إذا تحققت هذه الشروط، فقد يتبين أن $1.14 ليست الهدف النهائي، بل مجرد الخطوة التالية إلى الأسفل لـ EUR/USD. وإذا لم تتحقق، فإن ارتفاع الدولار في سبتمبر يخاطر بالتحول إلى تصحيح آخر ضمن نطاق أوسع.
لذلك نتصرف بحكمة ونتجنب المخاطر غير الضرورية.
أرباحاً للجميع!


