


















حصيلة 2025: سوق السلع أنهكته المضاربات

السلع ضحايا اختلال التوازن في السوق
أصبح العام الماضي تجربة قوية في تباعد الاتجاهات داخل أسواق السلع. لم يكن الدولار الأميركي مجرد عملة، بل كان العامل الرئيسي الذي من خلاله قيّم السوق أسعار السلع.
وعلى عكس القاعدة التقليدية التي تفترض تحرك معظم السلع في الاتجاه نفسه، انقسم السوق إلى نظامين مختلفين:
- السلع الطاقية (النفط والغاز) خضعت أساسًا لضغوط عوامل العرض والطلب الفعلية؛
- المعادن النفيسة (الذهب والفضة) سجلت ارتفاعًا قويًا في ظل المخاطر الاقتصادية والسياسية.
هذا التباعد أظهر أن سوق السلع لم يعد فئة أصول موحدة، بل بات يعمل وفق منطق مختلف لكل قطاع.
الخلفية الأساسية خلال العام كانت ضعف الدولار الأميركي وتغير توقعات سياسة الاحتياطي الفيدرالي. انتقل السوق تدريجيًا من سيناريو “أسعار فائدة مرتفعة لفترة طويلة” إلى توقعات التيسير النقدي مستقبلاً، ما غيّر سلوك المستثمرين في أسواق السلع.
بالنسبة للذهب والفضة، شكّل ضعف الدولار محركًا قويًا للصعود. أما النفط والغاز، فكان تأثير الدولار ثانويًا ولم ينجح في تعويض ضعف الطلب وفائض المعروض.
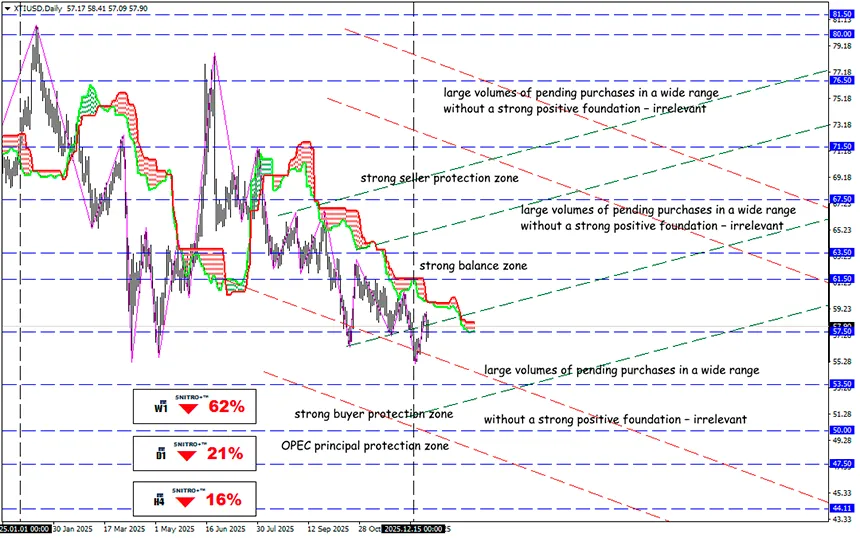
عاش النفط (برنت/غرب تكساس) العام تحت ضغط فائض العرض وضعف الطلب والتغير التدريجي في سياسة أوبك+. أما الغاز الطبيعي، فكان أكثر صمودًا أمام ضغط الدولار، لأن أسعاره في الولايات المتحدة تتأثر بالطقس والمخزونات والإنتاج وصادرات الغاز المسال أكثر من تأثرها بعامل العملة. كما أن أوبك لا “تتحكم” مباشرة في مؤشر هنري هَب. ومع ذلك، توجد علاقة غير مباشرة عبر ارتباط بعض عقود الغاز بالنفط وعبر الغاز المصاحب لإنتاج النفط.
أصبحت السياسة الاقتصادية والتجارية للولايات المتحدة مصدرًا إضافيًا للضغط وعدم الاستقرار:
- الرسوم الجمركية والتهديدات بحروب تجارية؛
- سياسة عقوبات صارمة؛
- نزاعات حول موردي سلع محددين مثل إيران أو فنزويلا.
رأت أسواق الطاقة هذه العوامل كمخاطر على النمو العالمي، بينما اعتبرتها المعادن دافعًا لحماية رأس المال. العوامل نفسها ضغطت على النفط لكنها دعمت الذهب والفضة.
ونتيجة لذلك، أدت الأحداث الجيوسياسية إلى ارتفاعات حادة في التقلبات، لكنها نادرًا ما خلقت اتجاهات مستدامة دون وجود عجز فعلي في السوق.
ارتفاع حالة عدم اليقين لم يدعم قطاع الطاقة، لكنه عزز الطلب على المعادن.
بالنسبة للمتداولين، كانت هذه تجربة تعليمية مهمة: لا يمكن تطبيق المنطق نفسه على جميع أسواق السلع، حتى وإن تفاعلت مع الأخبار نفسها. الخلاصة:
- أصبح سوق السلع مجزأً؛
- الدولار وتوقعات سياسة الاحتياطي الفيدرالي يحددان الإطار الأساسي العام؛
- النفط والغاز يتداولان وفق التوازن الفيزيائي لا الضجيج الإعلامي؛
- الذهب والفضة يعكسان أي حالة عدم يقين في الأسعار؛
- الجيوسياسة تؤثر في التقلبات لكنها نادرًا ما تغيّر الاتجاه دون تأكيد بالبيانات.
تبقى هذه المبادئ سارية أيضًا في الربع الأول.
السيناريو الأساسي للنفط والغاز يميل إلى السلبية المعتدلة. السوق استوعب ضعف عام 2025، وسيطالب إما بعجز واضح في المعروض أو بتسارع في الطلب. ولا تزال إدارة معلومات الطاقة الأميركية تتوقع متوسط أسعار أقل.
التصعيد الحاد في النزاعات التجارية أو أي أحداث قاهرة أخرى قد يؤثر فعليًا على استقرار الإمدادات. تدفقات النفط الثقيل قد تتضرر بشدة—ومع استمرار الضغط على فنزويلا، ستضطر المصافي إلى استبدال الخامات المشابهة من مصادر أخرى. هذا قد يغيّر فروق الأسعار بين الخامات حتى لو بقي السعر العام لبرنت وغرب تكساس شبه مستقر.
بالنسبة للذهب، لا تزال احتمالية الحفاظ على الاتجاه الصاعد قائمة. الفضة تملك مجالًا للصعود، لكن مخاطر التصحيح أعلى مقارنة بالذهب. أي أخبار تتعلق بالعرض أو القيود أو الطلب الصناعي قد تحفّز المضاربين مجددًا.
لذا نتصرف بحكمة ونتجنب المخاطر غير الضرورية.
أرباح موفقة للجميع!


