


















سوق الأسهم يمكنه الصمود أمام الحرب

كيف تدعم الجغرافيا السياسية السوق
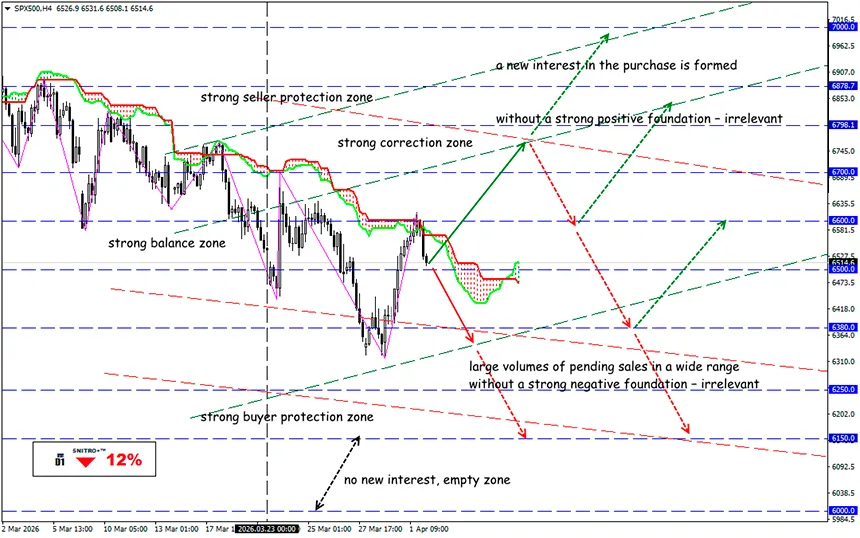
SP500
المنطقة الرئيسية:6,450 - 6,600
الشراء:6,650 (على أساس إيجابي قوي); الهدف6,850; ستوب لوس6,580
بيع:6,350 (بعد إعادة اختبار مستوى 6,500); الهدف6,200-6,100; ستوب لوس6,420
على الرغم من الصراع في الشرق الأوسط، لم ينخفض سوق الأسهم بقدر ما كان متوقعًا. وهناك أسباب قوية لذلك.
عندما تنغمس الولايات المتحدة مرة أخرى في عملية عسكرية برية، وتهاجم أسعار النفط مستوى أعلى من $150، سيكون للمتداولين النشطين الذين باعوا أسهمهم الحق الكامل في القول — «لقد حذرناكم».
لكن حتى الآن، فإن تراجع أغلى الأسهم ليس كارثيًا بشكل كبير.
يحافظ مؤشر S&P 500 على نفسه ضمن نطاق 6–7.4% من قمته قبل الحرب. وعلى خلفية أزمة طاقة عالمية، التي أدت بالفعل إلى تقنين الوقود في بعض دول آسيا، يرى المراقبون الحذرون في ذلك عاملًا للهدوء.
لدى سوق الأسهم ثلاثة عوامل استقرار.
التاريخ السعري
وفقًا لبيانات Deutsche Bank، كان متوسط الانخفاض خلال 30 حدثًا جيوسياسيًا كبيرًا منذ عام 1939 حوالي 4% فقط، وكان التعافي سريعًا.
حتى الحروب في فيتنام وأفغانستان لم تُضعف استقرار السوق الأمريكية، على عكس المدن المدمرة في المملكة المتحدة وألمانيا واليابان خلال الحرب العالمية الثانية.
كانت الكوارث في الأسواق — الكساد الكبير، حظر النفط 1973–74، انهيار شركات الإنترنت، والأزمة المالية 2007–09 — أكثر ضررًا للأسهم العالمية من الحروب.
يتأثر استقرار الاقتصاد سلبًا بارتفاع أسعار النفط، رغم أن الولايات المتحدة مُصدّر صافٍ للطاقة. ولن يتحمل الناخبون الأمريكيون أسعار الوقود لفترة طويلة حتى عند المستويات الحالية، كما أن الانتخابات النصفية تقترب. لذلك سيتعين على الحرب، على الأقل، أن تتوقف مؤقتًا.
لكن الاقتصاد دخل الحرب قويًا، وبالتالي يمكنه تحمل ضربة معتدلة. فقط عدد قليل من المستثمرين يتوقعون ركودًا.
توقعات أرباح الشركات الأمريكية
ارتفعت توقعات أرباح شركات مؤشر S&P 500 خلال الـ 12 شهرًا القادمة منذ أولى الهجمات على إيران. وارتفعت توقعات ربحية السهم بنسبة 3.6% — وهي أفضل ديناميكية خلال آخر 5 سنوات.
أكبر نمو متوقع في شركات النفط؛ ومن بين المتأخرين مستهلكو النفط، وخاصة شركات الكيماويات وشركات الطيران ومشغلو الرحلات البحرية. وعلى الرغم من ارتفاع التقديرات في جميع القطاعات، فقد أظهر قطاع التكنولوجيا أكبر نمو شهري منذ عام 1995.
فقط عدد قليل من المستثمرين يتوقعون ركودًا، رغم أن المخاوف بشأن التضخم وتباطؤ النمو تثير الحديث عن الركود التضخمي.
الأرباح المحتملة من الذكاء الاصطناعي
انخفضت أسهم Sandisk وSeagate Technology وMicron Technology وWestern Digital، التي ارتفعت سابقًا بسبب الطلب على شرائح الذاكرة السريعة التي تنتجها، على المدى القصير. ومع ذلك، لا تزال الآمال في الذكاء الاصطناعي تدعم السوق: حيث يُفترض أن الأموال ستستمر في التدفق إلى مراكز البيانات.
وماذا في النتيجة؟
يعتمد تفاؤل سوق الأسهم على فكرة أن الحرب في الشرق الأوسط ستنتهي قريبًا. لكن هذا قد يكون خطأ:
- قد تعتبر إيران أو الولايات المتحدة الشروط غير مقبولة للطرفين؛
- قد تواصل إسرائيل القتال؛
- إذا أدخل ترامب قوات، فقد تؤدي مقاومة طويلة الأمد إلى تعطيل طرق النقل البحرية لفترة طويلة — جميعها، وليس فقط مضيق هرمز.
بدلًا من الخوف التكتيكي، يتشكل إعادة تقييم هيكلية: طاقة مكلفة، ارتباطات مكسورة، وتكلفة جديدة لرأس المال. ارتفاع أسعار الطاقة يهدد أرباح الشركات.
المشكلة ليست متى ستنتهي الحرب، بل إلى متى سيستمر الضغط الفعلي في نظام الإمدادات وما هي النتائج النظامية المتوقعة بعد انتهاء الصراع.
لم يتم بعد أخذ النتائج الحقيقية للحرب في الاعتبار في التوقعات. يجري الآن ثالث أكبر بيع للأسهم الأكثر سيولة، ومؤشر VIX فوق 30، والمشاعر الإيجابية في أدنى مستوياتها، ولا توجد نهاية للصراع حتى الآن. هذه فخ لأولئك الذين يريدون شراء «القاع».
صرف بحكمة ونتجنب المخاطر غير الضرورية.
أرباح موفقة للجميع!


